


Hiểu sao về phá sản ngân hàng và bảo hiểm tiền gửi?
Hiểu sao về phá sản ngân hàng và bảo hiểm tiền gửi?
Khi ngân hàng phá sản người gửi tiền phải chịu hậu quả vì kinh doanh thì phải chịu rủi ro? Từ nay người gửi tiền hết ham lãi suất cao? Vậy hiểu sao cho đúng?
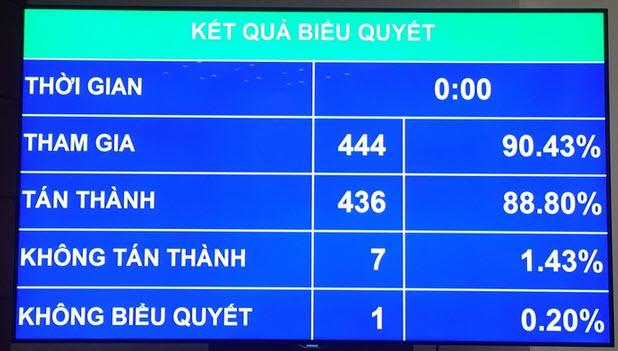
Trong thời gian gần đây, những thảo luận về phá sản ngân hàng và bảo hiểm tiền gửi ở các cuộc họp Quốc hội đã thu hút sự quan tâm của công chúng.
Gửi tiết kiệm khác với kinh doanh
Trước tiên, tôi cho rằng đánh đồng việc gửi tiền ngân hàng lấy lãi cũng giống như kinh doanh là không đúng.
Thứ nhất, người gửi tiền khá đa dạng. Một công chức về hưu gửi tiền tiết kiệm trong ngân hàng lấy lãi so với một đại gia gửi tiền lấy lãi đã là khác nhau rồi.
Nhiều người bạn, người thân của tôi gửi tiền ngân hàng chỉ mong có chỗ giữ tiền, họ cũng quan tâm đến lãi suất nhưng chắc chắn họ chẳng phải là người tham lam, mong muốn làm giàu nhờ những đồng tiền tiết kiệm.
Những người làm công chỉ mong có chút tích lũy và hi vọng lãi ngân hàng bù được phần mất giá của đồng nội tệ. Họ cũng chẳng phải là người có kiến thức nhiều về tài chính để mà "kinh doanh" tiền tệ, tính toán gì với số tiền gửi của mình.
Ngược lại, cũng có những người bạn của tôi làm kinh doanh, làm trong ngành ngân hàng, chứng khoán, họ tính toán thông minh, biết tính đủ cách để gửi kỳ hạn nào, gửi ngân hàng nào có lợi nhất trong lúc họ chưa sử dụng đến số tiền đó cho hoạt động kinh doanh của mình.
Số người đơn giản gửi tiền tiết kiệm chắc chắn là đông hơn số biết tính toán kinh doanh.
Điều này là hiện tượng tự nhiên trong đa số nền kinh tế đang phát triển như Việt Nam vì hiểu biết về tài chính cá nhân, sản phẩm tài chính (mà phương Tây gọi là financial literacy) thường là không được tốt. Những người này dễ tổn thương nhất với những biến động như phá sản ngân hàng, lừa đảo tài chính...
Cũng vì lý do đó, người thiết kế chính sách phải nhắm vào bảo vệ những người dễ bị tổn thương đó như người về hưu, người lao động chân chính ít tiền, hiểu biết giới hạn về tài chính ngân hàng.
Và do đó, trong thiết kế chính sách, ở các nước tiên tiến, người ta phân biệt rõ hành vi gửi tiền tiết kiệm với các hoạt động kinh doanh (chẳng hạn như đầu tư).
Theo Ủy ban Chứng khoán và sàn giao dịch Hoa Kỳ (SEC), tiết kiệm là đặt tiền vào chỗ an toàn nhất hoặc vào những sản phẩm cho phép bạn có thể dễ dàng rút tiền bất kỳ lúc nào. Trong khi đó, đầu tư là có xác suất rủi ro, khả năng có thể bị mất tiền cao hơn nhiều.
Vì lý do đó nên sau nhiều cuộc khủng hoảng ngân hàng trong quá khứ, người ta thiết kế định chế bảo hiểm tiền gửi ngân hàng để bảo vệ người gửi tiền, tránh cảnh hoảng loạn rút tiền khỏi ngân hàng; còn tiền đem đầu tư, kinh doanh thì phải theo nguyên tắc "có sức chơi có sức chịu".
Theo lý lẽ chính sách đó, khi người dân đã chọn gửi tiền ngân hàng là họ chọn khoản đầu tư ít rủi ro nhất, an toàn nhất vì họ không dám mạo hiểm và sợ rủi ro.
Vậy nên không thể đánh đồng "gửi tiền tiết kiệm" với "kinh doanh" hay đầu tư đây?
Mặt khác, khi nói gửi tiết kiệm lấy lãi cũng phải gánh lấy phần rủi ro, phải chấp nhận trong nền kinh tế thì đã áp dụng một cách giáo điều lý thuyết về rủi ro và lợi nhuận.
Ngân hàng nào an toàn hơn?
Trong một buổi ăn tối với những người bạn là "dân" tài chính, ngân hàng nhân một chuyến về Việt Nam, chúng tôi thảo luận nhiều về chủ đề hiểu biết của người dân về ngân hàng.
Một anh bạn kể: có một người đem sổ tiết kiệm của Saigon Bank đi rút tiền ở Ngân hàng SCB (Ngân hàng cổ phần thương mại Sài Gòn) vì thấy cả hai đều có chữ "Sài Gòn" nên tưởng là một!
Một bạn làm ngành chứng khoán còn bảo một số nhà đầu tư cá nhân (không phải là người không biết gì về cổ phiếu, tài chính) còn nhầm SCB với Sacombank (Ngân hàng thương mại cổ phần Sài Gòn Thương Tín).
Tôi cũng từng bất ngờ khi một người bạn giữ một vị trí cấp cao của một tập đoàn tiêu dùng nhanh ở TP.HCM không biết chắc SCB với Sacombank có phải là một hay không, và Eximbank Việt Nam thì có liên quan đến ExImbank của Mỹ!
Nhiều người đánh giá một ngân hàng qua cái trụ sở "to, cao"... Kể những câu chuyện có vẻ lan man để thấy rằng rất nhiều người dân không có hiểu biết nhiều về ngành ngân hàng thì làm sao đánh giá được ngân hàng có an toàn hay không để mà đi đánh đổi rủi ro với lãi suất, mà gán cho họ cái bệnh "ham lãi suất"?
Vì vậy, điều cần thiết là xây dựng những quy định buộc phải công khai minh bạch và chế tài nghiêm khắc hành vi cố tình tránh né minh bạch thông tin của các ngân hàng. Người dân sẽ đánh giá ngân hàng dựa trên cơ chế giám sát của bên thứ ba uy tín và độc lập tương tự các nước đã làm.
Đôi khi, ở những nước tiên tiến cũng xảy ra việc tương tự. Như việc ở Anh không ít người dân đi bỏ phiếu tách nước Anh ra khỏi Liên minh châu Âu (Brexit) rồi mới về nhà lên Google kiếm coi đó là cái gì.
Nhiều chuyện tưởng như chuyện sát sườn của dân nhưng họ thiếu thông tin và không quan tâm đến nó lắm đâu, bất kể mấy chuyên gia nói gì trên báo chí, trên truyền hình.
Cái này thì các ngành nghiên cứu tâm lý và kinh tế học hành vi còn phải tìm hiểu dài dài, còn cái lý thuyết rủi ro - lợi nhuận thì không áp dụng được vì dân có đánh giá được rủi ro đâu.
Chính vì vậy, nếu áp dụng một cách cứng nhắc, "giao quyền" cho người dân phải biết nhận diện ngân hàng nào rủi ro hơn để mà tự lựa chọn cân bằng rủi ro với lãi suất là bất khả thi, trong bối cảnh không có xếp hạng an toàn ngân hàng và hiểu biết về tài chính của dân còn ít.
Trong bối cảnh tranh tối tranh sáng đó, tôi tin rằng còn nhiều vị chuyên gia, người đại diện cử tri đủ tỉnh táo, am hiểu đầy đủ về lý thuyết lẫn thực tế là rất quan trọng để góp ý về những vấn đề sát sườn của xã hội.
Cần những tư duy phản biện tỉnh táo chứ không phải những áp dụng đơn giản các nền lý thuyết không phù hợp kiểu tiết kiệm lấy lãi là kinh doanh.
Chuyên gia Vũ Quang Việt chỉ ra không lâu trước đây: "Vấn đề quan trọng là bảo vệ sự tín nhiệm của hệ thống ngân hàng và qua đó bảo vệ sự tín nhiệm của đồng tiền".
Khi dân đã không còn tin vào hệ thống ngân hàng và giới điều hành ngân hàng thì đâu còn gì để mà bàn nữa!
HỒ QUỐC TUẤN (Giảng viên ĐH Bristol, Vương quốc Anh)





 Thêm mới watchlist



