




Những ngân hàng tốp sau
Những ngân hàng tốp sau
Trong khi Vietcombank (VCB) dẫn đầu khối ngân hàng quốc doanh và nửa quốc doanh về lợi nhuận trong nửa đầu năm nay; các ngân hàng cổ phần khác như Quốc tế (VIB), Phương Đông (OCB), Tiên Phong (TPB), Techcombank (TCB), VPBank (VPB), ACB, Quân đội (MBB)... đều công bố kết quả kinh doanh khởi sắc mạnh mẽ so với cùng kỳ thì những ngân hàng nhỏ khác lại khiến giới đầu tư không thể lạc quan.
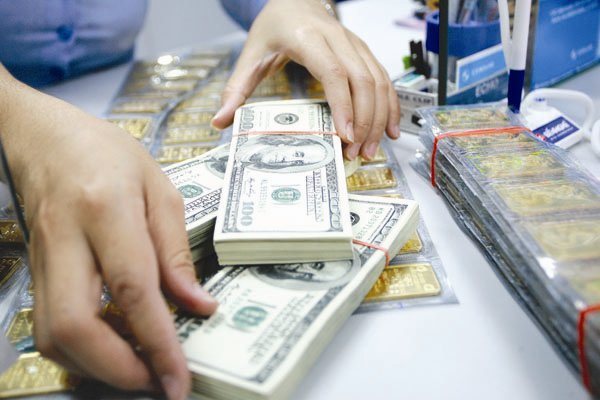
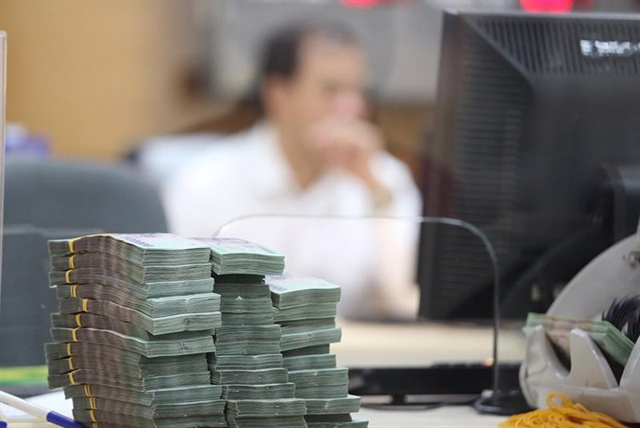
Sự phân hóa trong giới ngân hàng ngày một giãn rộng. Ảnh minh họa Tuệ Doanh.
|
Với vốn điều lệ thấp nhất cũng trên 3.000 tỉ đồng, vốn huy động từ dân cư và tổ chức kinh tế dao động từ 20.000-35.000 tỉ đồng mỗi ngân hàng, các ngân hàng tốp sau này làm ăn không hiệu quả khi lợi nhuận sáu tháng chỉ vài chục, vài trăm tỉ đồng (đa phần dưới 500 tỉ đồng), không bằng lợi nhuận một chi nhánh tầm trung của các ngân hàng tốp trên.
Vì sao lợi nhuận các ngân hành tốp dưới lại đì đẹt đến vậy? Phải chăng chỉ vì vốn điều lệ thấp? Không thể nói vốn tự có không quan trọng với các ngân hàng, nhưng nếu so sánh tổng tài sản/vốn tự có và tổng dư nợ, rõ ràng các ngân hàng nhỏ hoàn toàn có thể đạt được mức lợi nhuận ròng lớn hơn, đặc biệt hầu hết trong số họ đều được phép thực hiện các nghiệp vụ kinh doanh như các ngân hàng lớn mà không có hạn chế nào đáng kể.
Báo cáo tài chính bán niên 2019 của các ngân hàng nhỏ chỉ ra họ tập trung chủ yếu vào hoạt động tín dụng và nghiệp vụ bán buôn, có nghĩa là cung ứng vốn cho những khách hàng quy mô. Đây thường là những doanh nghiệp đã có quan hệ tín dụng nhiều năm với họ.
Chúng ta đang chứng kiến một sự dịch chuyển sâu sắc trong cơ cấu khách hàng ở những ngân hàng có lợi nhuận tăng trưởng tốt. Đấy là việc thu hẹp hoạt động bán buôn, mở rộng hoạt động bán lẻ, “tấn công” vào mảng khách hàng cá nhân và tiếp tục hỗ trợ vốn cho doanh nghiệp nhỏ và vừa.
Tất nhiên phục vụ khách hàng cá nhân với những khoản cho vay quy mô nhỏ hơn đòi hỏi trình độ quản lý rủi ro khác, công nghệ khác cũng như sự tương tác khác giữa khách hàng và nhân viên ngân hàng. Phục vụ hàng trăm, hàng ngàn khách hàng cá nhân với những khoản tín dụng vài chục triệu, vài trăm triệu hay tối đa 1-2 tỉ đồng/người sẽ tiêu tốn nhiều hơn chi phí nhân lực, chi phí quản lý, tiếp thị... Nhưng bù lại, cho vay cá nhân mang lại biên lợi nhuận cao và độ rủi ro thấp do cá nhân thường vay trả sòng phẳng hơn và tài sản đảm bảo như nhà cửa, xe cộ, thu nhập hàng tháng chắc chắn hơn.
Một điểm nữa trong hoạt động của các ngân hàng lợi nhuận kém là tính minh bạch rất mù mờ. Sự thiếu minh bạch bắt nguồn từ cơ cấu cổ đông. Trên giấy trắng mực đen, những ngân hàng vốn ít thường không có cổ đông thể nhân chiếm quá 5% vốn điều lệ, cổ đông tổ chức có thể có một, hai đơn vị. Song trên thực tế, quyền kiểm soát những ngân hàng nhỏ nằm trong tay một số hạn hẹp cổ đông với những mối quan hệ phức tạp thông qua người hoặc tổ chức đứng tên.
Chẳng hạn những “bankers” lâu năm trong nghề đều biết hiện có một vài ngân hàng cổ phần mà 80-90% vốn thuộc sở hữu của một nhóm nhà đầu tư. Tiền đầu tư của họ là tiền thật hay vay mượn hay vay mượn một phần, cơ quan thanh tra giám sát có thể lần ra manh mối, nhưng chứng minh được mối quan hệ giữa những cổ đông ấy là cả một vấn đề nan giải vì họ không vi phạm luật.
Khi mà vốn huy động và vốn tự có được dành cho vay một số đối tượng khách hàng nhất định, nhất là khách hàng lại có quan hệ sân trước sân sau với cổ đông ngân hàng, chuyện biên lợi nhuận cũng như quản trị rủi ro sẽ không còn là mục tiêu số 1. Hãy hình dung công ty A được vay vốn ưu đãi của ngân hàng X vì ông bà chủ công ty này cũng là cổ đông của ngân hàng X thông qua nhiều tầng nấc người đứng tên khác nhau. Thay vì cho vay theo lãi suất thị trường, đảm bảo lợi nhuận và an toàn cho ngân hàng, người hưởng lợi là khách hàng vì được vay với lãi suất ưu đãi.
Cũng từ đây việc kiểm soát sử dụng vốn vay trở nên không chặt chẽ, nợ xấu xuất hiện. Ở những ngân hàng tốp dưới, một số có thể phải công bố lợi nhuận âm nếu buộc trích lập dự phòng rủi ro đầy đủ và tiến hành phân loại nợ theo đúng quy định của cơ quan quản lý.
Ở một góc độ khác, dư luận xã hội cũng thấy thông tin về các ngân hàng tốp dưới thường khá mỏng. Họ không có nhiều những hoạt động đổi mới, còn những thông tin kém lạc quan ai lại “vạch áo cho người xem lưng”. Giới đầu tư, người quan sát chỉ có thể kiểm chứng ít nhiều thông tin mỗi kỳ công bố báo cáo tài chính. Tuy thế, không ít ngân hàng tốp dưới lại không công bố phần thuyết minh báo cáo tài chính, chỉ công bố lửng lơ một vài số liệu thông thường mà người đọc khó hiểu tường tận.
Tất cả những điều trên đang làm cho sự phân hóa trong giới ngân hàng ngày một giãn rộng và quá trình tái cấu trúc ngành còn chặng đường dài phải vượt qua.
Lưu Hảo





 Thêm mới watchlist




