




Trái phiếu doanh nghiệp: Rủi ro nhưng vẫn phải chấp nhận cuộc chơi
Trái phiếu doanh nghiệp: Rủi ro nhưng vẫn phải chấp nhận cuộc chơi
Tình trạng phát hành trái phiếu doanh nghiệp ồ ạt với lãi suất cao, đặc biệt là của doanh nghiệp bất động sản, đang làm các cơ quan chức năng quan ngại không chỉ bởi rủi ro mang đến cho người mua, mà còn cho cả ngân hàng với tư cách là tổ chức bảo lãnh phát hành và/hoặc thanh toán.
Vì vậy, Ngân hàng Nhà nước (NHNN) mới đây đã có văn bản về việc kiểm soát rủi ro trong hoạt động đầu tư trái phiếu doanh nghiệp.
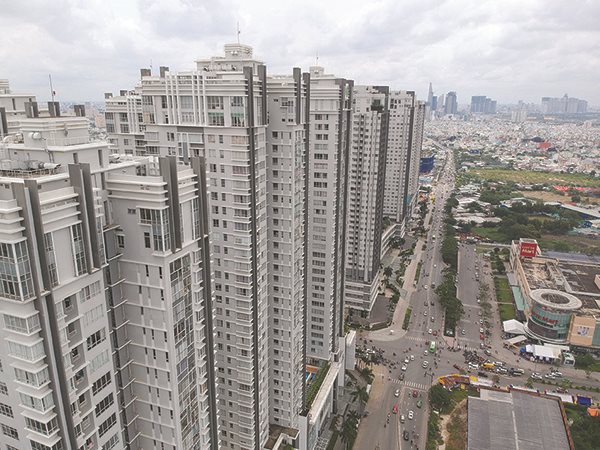
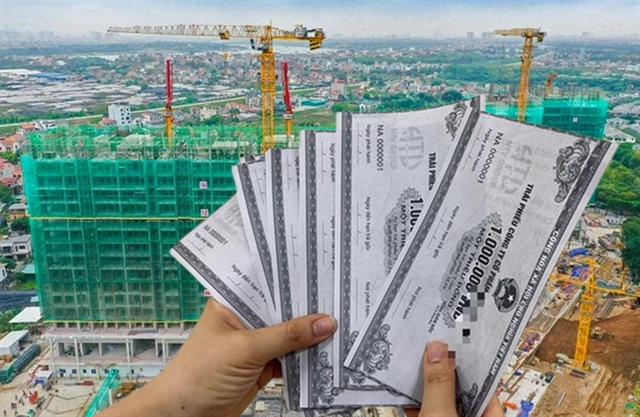
Rủi ro với trái phiếu doanh nghiệp là có thật. Ảnh minh họa Thành Hoa.
|
Lãi suất cao luôn đi kèm rủi ro lớn
|
Cần không chỉ nhận thức được rằng, lãi suất tăng lên sẽ làm giảm giá trị khoản đầu tư vào trái phiếu của mình, mà còn phải sẵn sàng đón nhận khả năng mất sạch tiền đầu tư khi doanh nghiệp vỡ nợ. Trong nhiều trường hợp, trái chủ có thể may mắn nhận lại một phần khoản đầu tư của mình, nhưng thường chỉ là với tỷ lệ vài phần trăm mang tính... an ủi là chính. |
Nguồn cơn của nỗi quan ngại nói trên chủ yếu xuất phát từ rủi ro nội tại của trái phiếu doanh nghiệp bởi không có tài sản thế chấp (hoặc có thì cũng là tài sản “giấy”) và không được xếp hạng tín nhiệm. Do vậy, khi xảy ra một sự đổ vỡ nào đó thì trái chủ chỉ còn biết “bắc thang lên hỏi ông trời”. Không chỉ có vậy, đổ vỡ ở khu vực doanh nghiệp sẽ lan sang khu vực tài chính, ngân hàng và kết cục là lan ra toàn bộ nền kinh tế.
Thực ra, những rủi ro như trên là tất yếu, song hành với sự tồn tại của trái phiếu doanh nghiệp. Nói cách khác, đã chấp nhận cho doanh nghiệp phát hành trái phiếu thì cũng phải (biết) chấp nhận những rủi ro nói trên.
Về khái niệm và bản chất, trái phiếu doanh nghiệp thường/phải mời chào một lãi suất cao hơn lãi suất từ các khoản đầu tư cố định như tiền gửi kỳ hạn tại ngân hàng. Điều này là do nó có nhiều rủi ro hơn.
Phần lớn trái phiếu doanh nghiệp (tiếng Anh gọi là corporate bond) chính là debenture, có nghĩa là một loại trái phiếu không được bảo lãnh bằng tài sản thế chấp. Nhà đầu tư nào đầu tư vào trái phiếu này phải gánh chịu không chỉ rủi ro về lãi suất mà còn cả rủi ro về tín dụng, là rủi ro khi doanh nghiệp phát hành trái phiếu mất khả năng chi trả cho trái phiếu của mình.
Vì vậy, nhà đầu tư trái phiếu doanh nghiệp cần phải biết đánh giá khả năng trả nợ của doanh nghiệp phát hành. Cần không chỉ nhận thức được rằng, lãi suất tăng lên sẽ làm giảm giá trị khoản đầu tư vào trái phiếu của mình, mà còn phải sẵn sàng đón nhận khả năng mất sạch tiền đầu tư khi doanh nghiệp vỡ nợ. Trong nhiều trường hợp, trái chủ có thể may mắn nhận lại một phần khoản đầu tư của mình, nhưng thường chỉ là với tỷ lệ vài phần trăm mang tính... an ủi là chính.
Đó là chưa kể đến hàng loạt rủi ro khác như rủi ro cho trái chủ khi doanh nghiệp triệu hồi trái phiếu (khi, ví dụ, lãi suất trên thị trường giảm đi), khi lạm phát tăng lên (làm giảm giá trị trái phiếu), hoặc rủi ro thanh khoản (trái chủ cần bán trái phiếu nhưng không/khó bán vì ít/không có người mua).
Như vậy, một khi Nhà nước chấp nhận cho trái phiếu doanh nghiệp tồn tại, tức hợp pháp hóa trái phiếu doanh nghiệp, thì vấn đề còn lại chỉ ở phía bên mua - nhà đầu tư, với câu hỏi: làm thế nào để giảm thiểu rủi ro đầu tư vào trái phiếu doanh nghiệp?
Điều nhà nước cần làm là giám sát tuân thủ và chế tài
Giảm rủi ro đầu tư trái phiếu doanh nghiệp có nhiều cách. Nhà đầu tư có thể đa dạng hóa tài sản của mình, trong đó trái phiếu doanh nghiệp chỉ là một hạng mục đầu tư. Họ cũng có thể đa dạng hóa hạng mục trái phiếu nắm giữ, ví dụ, trái phiếu với kỳ hạn khác nhau, hoặc trái phiếu doanh nghiệp cùng với trái phiếu chính phủ và trái phiếu đô thị...
Tất nhiên, sẽ có những nhà đầu tư mạo hiểm, thà đầu tư với lợi nhuận cao, rủi ro cao chứ không thích an toàn nhưng lợi nhuận thấp. Trường hợp này thì nhà đầu tư sẵn sàng chấp nhận “canh bạc” trái phiếu doanh nghiệp mà không có chút bận tâm đến những thứ “xa xỉ” như xếp hạng tín nhiệm, tình hình, triển vọng kinh doanh của doanh nghiệp...
Do vậy, nhà đầu tư, kể cả là nhà đầu tư tổ chức như ngân hàng, khi đã chấp nhận cuộc chơi mang tên “trái phiếu doanh nghiệp” thì phải “quán triệt” tinh thần lợi nhuận cao thì rủi ro cao. Ở nghĩa này thì trái phiếu do doanh nghiệp bất động sản phát hành hay lĩnh vực nào khác thì cũng không quan trọng và cũng không cần phải bận tâm (ít nhất thì việc phát hành của họ cũng là hợp pháp). Nhà nước không cần phải lên tiếng hoặc có hành động can ngăn/can thiệp để làm nhà đầu tư bớt “tham lam”, bởi nếu làm như vậy thì sẽ “không xuể”, sẽ phải can ngăn người dân đừng đầu tư vào chứng khoán, vàng, xổ số, cá cược (hợp pháp), thậm chí góp vốn mở doanh nghiệp...
 |
Với rủi ro hệ thống cho ngân hàng, việc NHNN yêu cầu ngân hàng thương mại kiểm soát rủi ro trong đầu tư trái phiếu doanh nghiệp như trong văn bản nói trên cũng là hợp lý, xuất phát từ chức năng kiểm soát rủi ro hệ thống của họ. Điều cần lưu ý là liên quan đến trái phiếu của doanh nghiệp bất động sản, NHNN chỉ yêu cầu một cách rất định tính là “kiểm soát chặt chẽ” chứ không cấm đoán, ngăn cản bằng việc dựng nên các chỉ tiêu định lượng cụ thể mang tính thắt chặt hơn.
Sự định tính trong văn bản trên cho thấy hai điều. Thứ nhất, có thể NHNN hiểu rằng doanh nghiệp bất động sản phát hành trái phiếu là quyền luật định của họ (miễn là họ tuân thủ luật pháp hiện hành trong việc phát hành) nên không thể cấm ngân hàng thương mại đầu tư vào một sản phẩm tài chính hợp pháp. Nhưng nếu cho rằng NHNN không có hành động cấm, hay ngăn cản, thì e rằng không làm tròn vai nhà quản lý nên dẫn đến điều thứ hai. NHNN bằng việc ra văn bản trên (và những văn bản tương tự trước đó) đánh tiếng cho thị trường biết họ đang “quan ngại”!
Thực tế, và cũng liên quan đến sự định tính, định lượng nêu trên, như đã biết, NHNN đang trong quá trình dự thảo thông tư thay thế Thông tư 36 sửa đổi một số quy định liên quan đến tỷ lệ an toàn trong hoạt động của ngân hàng thương mại. Theo đó, sẽ giảm tỷ lệ nguồn vốn ngắn hạn cho vay dài hạn, đồng thời tăng hệ số rủi ro cho khoản vay bất động sản có dư nợ lớn. Dự thảo này vấp phải sự phản đối khá mạnh mẽ của thị trường nên chưa biết có sửa đổi gì nữa trước khi được thông qua hay không.
Nhưng điều rút ra ở ngay dự thảo này là NHNN dù có muốn “tấn công” lĩnh vực bất động sản thì cũng chỉ gián tiếp làm như vậy, trong phạm vi quyền hành và chức năng của mình, thông qua điều chỉnh hệ số rủi ro và giảm tỷ lệ nguồn vốn ngắn hạn cho vay dài hạn (mà biết chắc một phần đáng kể là cho vay dự án bất động sản).
Nếu ngân hàng thương mại đảm bảo được vốn để đáp ứng được những yêu cầu cao hơn này thì họ cứ “vô tư” mà cho vay bất động sản, nếu muốn. Còn việc đáp ứng những yêu cầu định tính trong văn bản của NHNN nói trên thì, với ngân hàng thương mại, chỉ là chuyện nhỏ, vì họ lúc nào cũng có thể trình ra những chứng cớ đã “tăng cường”, “tích cực”, “nâng cao”, “tập trung rà soát”... Trên hết, ngay cả khi NHNN muốn thanh tra, kiểm tra thì ngân hàng thương mại cũng biết cách đối phó, che mắt các hạn mức, tỷ lệ này.
Nói tóm lại, rủi ro với trái phiếu doanh nghiệp là có thật, và thậm chí là lớn (và đang tăng lên), nhưng là điều cần được coi là bình thường, phải chấp nhận (sau khi đã siết chặt việc tuân thủ pháp luật trong phát hành), trừ khi đóng sập cửa thị trường trái phiếu doanh nghiệp để khỏi có rủi ro.
Việc NHNN hay các cơ quan chức năng “quan ngại”, muốn siết thị trường trái phiếu, nhất là của doanh nghiệp bất động sản cũng là điều có thể hiểu được. Nhưng việc siết này hiệu quả đến đâu là điều bỏ ngỏ, bởi nếu muốn thì ngân hàng thương mại vẫn “lách” được và, quan trọng hơn, cơ quan chức năng chỉ có thể siết trong phạm vi hạn hẹp cho phép của pháp luật.
Phan Minh Ngọc




 Thêm mới watchlist




