


IDC - Đa ngành không phải lúc nào cũng tốt
IDC - Đa ngành không phải lúc nào cũng tốt
Tổng Công ty IDICO - CTCP (UPCoM: IDC) là một doanh nghiệp lớn và hoạt động trong khá nhiều lĩnh vực. Tuy nhiên, biến động giá trong thời gian qua cho thấy kinh doanh đa ngành không phải lúc nào cũng thu hút được nhà đầu tư.

Nhà máy thủy điện Đak Mi 4B của IDC. Nguồn: IDC
Mảng kinh doanh điện đang chiếm tỷ trọng lớn nhất
Phân tích cơ cấu doanh thu có thể dễ dàng nhận thấy là mảng kinh doanh điện đang đóng góp lớn nhất vào tổng doanh thu cũng như lợi nhuận gộp của IDC trong nhiều năm qua. Cụ thể, mảng kinh doanh điện chiếm khoảng 60% tổng doanh thu của năm 2018. Dự kiến tỷ trọng này cũng không thay đổi nhiều trong năm 2019.
Mảng dịch vụ khu công nghiệp cũng rất đáng chú ý và đóng góp 12% vào tổng doanh thu. Tỷ trọng này dự kiến sẽ còn tăng trưởng trong các năm tới.
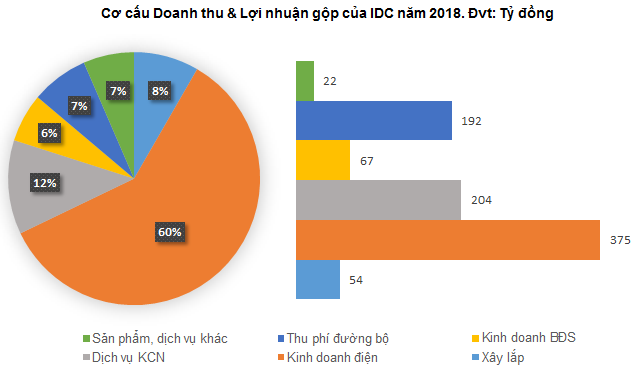
Nguồn: VietstockFinance và BCTC của IDC
Đầu tư mạnh vào mảng bất động sản khu công nghiệp
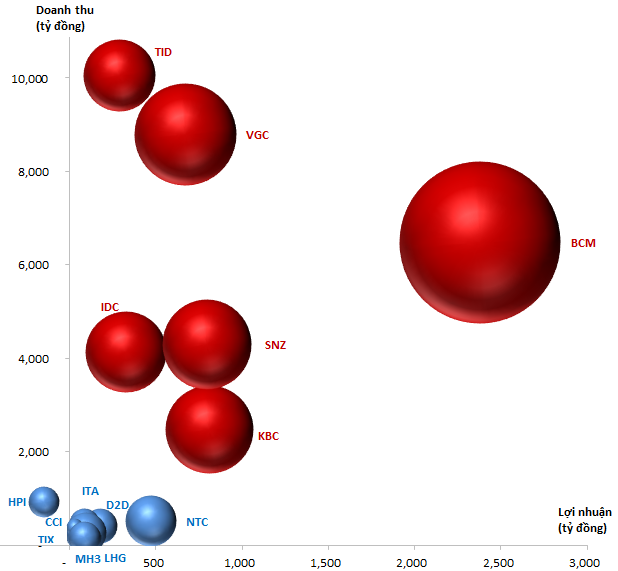
IDC cùng với Tổng Công ty Đầu tư và Phát triển Công nghiệp (UPCoM: BCM), Tổng Công ty cổ phần Phát triển Khu Công nghiệp (UPCoM: SNZ), Tổng Công ty Phát triển Đô thị Kinh Bắc (HOSE: KBC)… nằm trong số ít các doanh nghiệp có quỹ đất khu công nghiệp (KCN) lớn hơn 1,000 ha (có quả bóng màu đỏ). Đây là lợi thế rất lớn trong bối cảnh quỹ đất đang ngày càng khan hiếm ở Việt Nam.
Đồ thị so sánh các doanh nghiệp bất động sản khu công nghiệp năm 2018
Nguồn: VietstockFinance
Chú thích: Các doanh nghiệp có quỹ đất KCN lớn hơn 1,000 ha có quả bóng màu đỏ. Các doanh nghiệp có quỹ đất KCN nhỏ hơn 1,000 ha có quả bóng màu xanh.
Xét đến thời điểm 30/06/2019, tổng vốn đầu tư vào các KCN đã chiếm hơn 80% chi phí xây dựng dở dang. Trong đó, KCN Hựu Thạnh hiện đang được đầu tư lớn nhất và mức đầu tư vào KCN này của IDC đã lên đến 1,661 tỷ. Điều này cho thấy IDC đang tập trung phát triển mảng này.
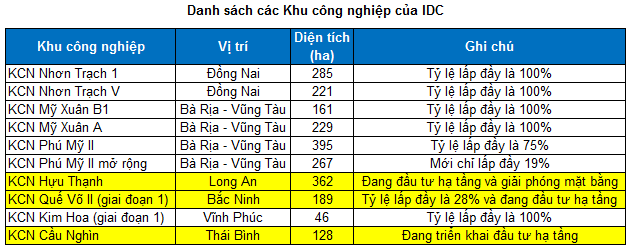
Nguồn: IDC
Hiệu quả sinh lời ngày càng đi xuống
Doanh thu tăng trưởng khá chậm ở giai đoạn trước và giới chuyên môn dự báo sẽ đạt mức khoảng 5%-6% trong năm 2019. Tuy nhiên, ROE đang có dấu hiệu giảm dần và có thể xuống dưới mức 10% trong những năm tới.
Bên cạnh đó, IDC hoạt động trong nhiều lĩnh vực nhưng không thực sự vượt trội ở bất cứ mảng nào. Trong mảng kinh doanh điện thì nhà đầu tư hoàn toàn có thể lựa chọn những mục tiêu lý tưởng hơn như POW, PPC hay NT2. Các mã BCM, KBC, SNZ, LHG… sẽ là những cái tên đầu tiên được nghĩ đến trong lĩnh vực bất động sản khu công nghiệp.
CTCP Tập đoàn Đức Long Gia Lai (HOSE: DLG) là một ví dụ về sự thất bại của việc đa ngành tràn lan và không có điểm nhấn. Các lĩnh vực mà doanh nghiệp tham gia như thu phí BOT, sản suất linh kiện điện tử, cà phê, chè… Các ngành mà DLG tham gia không có sự bổ trợ và liên kết với nhau. IDC cũng đang rơi vào tình trạng tương tự như vậy với ngành kinh doanh điện, xây lắp và bất động sản khu công nghiệp. Điều này cũng phần nào làm giảm đi sức hút của doanh nghiệp trong con mắt nhà đầu tư.
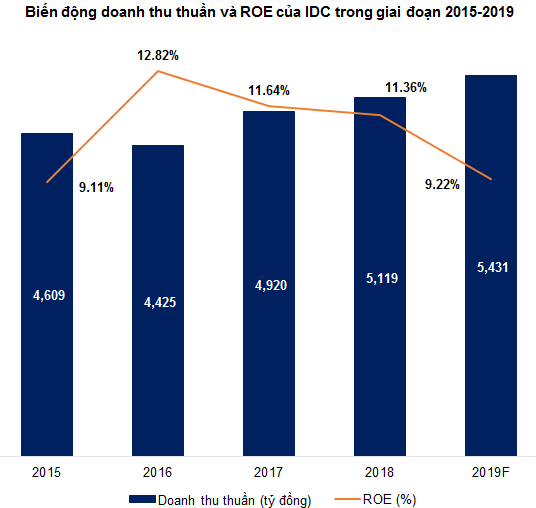
Nguồn: VietstockFinance
Chiến lược đầu tư
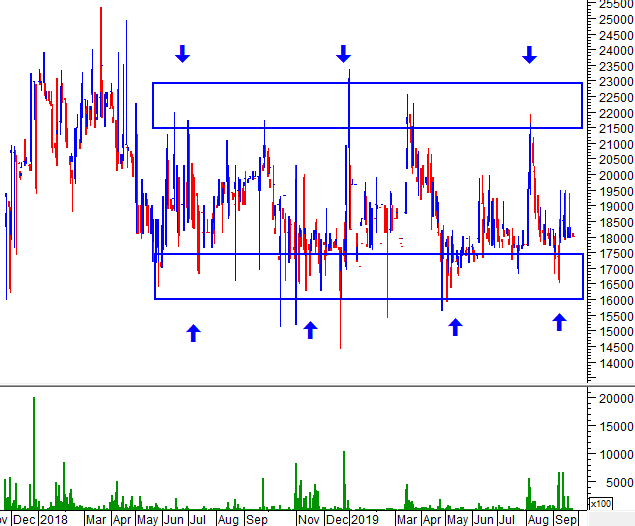
Trong vòng 12 tháng gần đây, IDC đã biến động trong kênh (channel) dài hạn với cận trên là vùng 21,500-23,000 và cận dưới là vùng 16,000-17,500.
Khối lượng giao dịch biến động khá thất thường nên giá khó có thể hình thành đà tăng trưởng ổn định. Điều này khiến cho việc sử dụng nhóm chỉ báo xu hướng (trend-following indicators) không hiệu quả.
Chiến thuật được đề xuất là bắt đáy (bottom-fishing) khi giá test cận dưới của kênh giá dài hạn (tương đương vùng 16,000-17,500).
Nguồn: VietstockUpdater
Bộ phận Phân tích Doanh nghiệp, Phòng Tư vấn Vietstock
FILI


 Thêm mới watchlist



