




Lãi suất trái phiếu doanh nghiệp lên tới 14% có phải quá cao?
Lãi suất trái phiếu doanh nghiệp lên tới 14% có phải quá cao?
Để thị trường này phát triển bền vững và minh bạch, tạo thanh khoản cho nhà đầu tư, các doanh nghiệp cần đẩy mạnh việc niêm yết trái phiếu trên sàn chứng khoán.

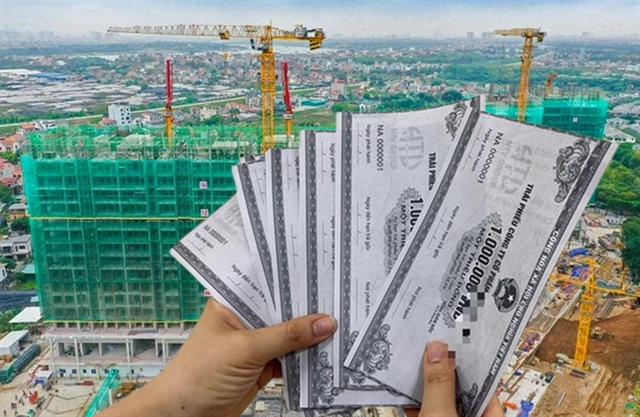
Một dự án bất động sản tại Bình Định được đầu tư bằng nguồn vốn trái phiếu của một doanh nghiệp - Ảnh: THÁI THỊNH
|
Ông Nguyễn Xuân Minh, chủ tịch Công ty CP chứng khoán Kỹ thương (TCBS), khẳng định như vậy khi trao đổi với Tuổi Trẻ về sự sôi động của thị trường trái phiếu doanh nghiệp thời gian gần đây.
* Với sự "nóng lên" của thị trường trái phiếu doanh nghiệp thời gian gần đây, ông có cho rằng nên có biện pháp để siết lại thị trường này như một số ý kiến đề xuất?
- Trước hết, tôi cho rằng việc phát triển thị trường trái phiếu doanh nghiệp hết sức cần thiết, tạo điều kiện cho các doanh nghiệp huy động vốn trực tiếp trong nền kinh tế thay vì phải trông chờ vào nguồn vốn tín dụng. Chính phủ cũng rất mong muốn và khuyến khích phát triển thị trường vốn dài hạn là trái phiếu doanh nghiệp.
Trong thực tế, quy mô thị trường trái phiếu doanh nghiệp của Việt Nam hiện nay vẫn còn rất khiêm tốn, chỉ vào khoảng 10% GDP, tương đương 20 tỉ USD, nhỏ hơn rất nhiều so với thị trường cổ phiếu, hiện đạt khoảng 80-100 tỉ USD. Trong khi tại nhiều quốc gia, thị trường trái phiếu doanh nghiệp thường bằng hoặc thậm chí lớn hơn thị trường cổ phiếu.
Ngoài ra, tôi cho rằng thị trường trái phiếu doanh nghiệp trong nước phải cần có thêm các nhà đầu tư nước ngoài nhằm giúp thị trường này lành mạnh hơn, thanh khoản tốt hơn.
Khi tổ chức roadshow ở nước ngoài mới đây, chúng tôi đã gặp các quỹ đầu tư Hong Kong, Singapore để chào mời trái phiếu của các doanh nghiệp trong nước. Nhưng quả thực, đến nay các quỹ đầu tư nước ngoài gần như chưa có nhiều thông tin về trái phiếu Việt Nam, doanh nghiệp nào phát hành.
* Một số doanh nghiệp phát hành trái phiếu với mức lãi suất lên tới 14-14,5%/năm. Nhiều chuyên gia cho rằng mức lãi suất này quá cao và tiềm ẩn nhiều rủi ro với người mua. Ông nghĩ sao?
- Nguyên tắc đầu tư là rủi ro luôn đi kèm với lợi nhuận. Nếu kỳ vọng lợi nhuận cao, nhà đầu tư phải chấp nhận rủi ro cao hơn. Nếu khẩu vị rủi ro thấp hơn, nhà đầu tư nên chọn những tài sản ít rủi ro hơn, như gửi tiền vào ngân hàng, hoặc chọn những trái phiếu của những doanh nghiệp lớn, có uy tín hàng đầu.
Tuy nhiên, lãi suất không phải là yếu tố duy nhất để nhà đầu tư quyết định mua trái phiếu của một doanh nghiệp. Theo nghiên cứu của chúng tôi, yếu tố hàng đầu, chiếm tỉ lệ 35-37% quyết định việc nhà đầu tư có mua trái phiếu đó hay không là độ an toàn của trái phiếu, tức là uy tín của doanh nghiệp phát hành trái phiếu có đảm bảo.
Thứ hai là thanh khoản thị trường. Nếu một trái phiếu phát hành 3 năm nhưng sau 5 tháng hay 1 năm, nhà đầu tư cần tiền thì có bán được trái phiếu đấy trên thị trường niêm yết không và lợi nhuận thế nào? Lãi suất là yếu tố mà nhà đầu tư quan tâm với mức càng cao càng tốt, nhưng phải đi đôi với mức độ an toàn mà mình muốn.
* Việt Nam vẫn chưa có tổ chức xếp hạng tín nhiệm cho trái phiếu và đây cũng là một trong những rủi ro của thị trường trái phiếu, thưa ông?
- Việc có tổ chức xếp hạng tín nhiệm cho trái phiếu là cực kỳ cần thiết và cần thúc đẩy sớm việc thành lập các công ty đánh giá tín nhiệm này. Các thành viên của Hiệp hội Trái phiếu Việt Nam (VBMA) gồm một số ngân hàng, công ty quản lý quỹ, công ty chứng khoán, trong đó có TCBS, cũng đang xúc tiến cùng nhau để thành lập một tổ chức xếp hạng tín nhiệm cho thị trường.
Công ty này được lập ra sẽ không thiên vị lợi ích cho bên nào, mà độc lập, khách quan, có kỹ thuật và kinh nghiệm. Đặc biệt, chúng tôi cũng đang thương thảo với 1 trong 3 tổ chức xếp hạng tín nhiệm uy tín trên thế giới để góp vốn và mang những kinh nghiệm, kỹ thuật vào Việt Nam.
Hiện các thành viên đang thương thảo với đối tác nước ngoài và xúc tiến hồ sơ xin giấy phép từ Bộ Tài chính.
* Muốn thị trường minh bạch và thanh khoản tốt hơn, trái phiếu doanh nghiệp cũng cần được khuyến khích niêm yết trên sàn chứng khoán. Vì sao đến nay chưa nhiều trái phiếu doanh nghiệp được niêm yết, thưa ông?
- Cũng như cổ phiếu, việc niêm yết trái phiếu lên sàn chứng khoán sẽ giúp thông tin được minh bạch, tạo thanh khoản cho thị trường tốt hơn. Tuy nhiên, để khuyến khích và thúc đẩy các doanh nghiệp niêm yết trái phiếu lên sàn chứng khoán, phải đơn giản cơ chế, quy trình niêm yết cho trái phiếu doanh nghiệp.
Ví dụ, để đáp ứng đúng nhu cầu dòng tiền và giải ngân vốn cho mở rộng sản xuất thì thường một doanh nghiệp sẽ phát hành nhiều đợt trái phiếu nhỏ giống nhau, chỉ khác về thời điểm với chênh lệch vài tuần hay vài tháng.
Để niêm yết tất cả các trái phiếu này, trừ đợt đầu tiên, doanh nghiệp có thể không cần phải đi qua một quy trình thẩm định đầy đủ cho tất cả các đợt. Có thể có một cơ chế nhanh (fasttrack) cho những lô sau và chỉ cần thẩm định những điều khoản, thông tin thay đổi nếu có.
|
Thạc sĩ Huỳnh Phước Nghĩa (ĐH Kinh tế TP.HCM): Không để lãi suất quá cao Trái phiếu bản chất là một khoản nợ của doanh nghiệp với nhà đầu tư. Thị trường chứng khoán đang yếu nên các nhà đầu tư sẽ chuyển qua thị trường nợ (trái phiếu - PV). Nhưng nếu không có công cụ kiểm soát tốt, trong khi lãi suất trái phiếu quá cao sẽ tiềm ẩn nhiều nguy cơ vỡ nợ, doanh nghiệp phát hành mất khả năng thanh toán nợ gốc và lãi cho người nắm trái phiếu. Trong thực tế, việc minh bạch thông tin của nhiều doanh nghiệp chưa cao. Do đó, cần có các công cụ pháp luật để đảm bảo minh bạch các thông tin về tài sản, vốn, nợ... của doanh nghiệp phát hành. Nhà nước không thể dùng biện pháp hành chính để can thiệp sâu vào quá trình sử dụng đồng vốn của doanh nghiệp , nhưng cần có những biện pháp để buộc DN phải minh bạch thông tin, số liệu cho nhà đầu tư tiếp cận và đánh giá, giảm rủi ro cho nhà đầu tư và thị trường. Trần Mạnh ghi |
|
Ông Huỳnh Anh Tuấn (phó tổng giám đốc Công ty chứng khoán Everest): Phải có các tổ chức xếp hạng tín nhiệm Thời gian gần đây, việc phát hành trái phiếu doanh nghiệp sôi động hơn bình thường trong khi việc kiểm soát mục đích sử dụng vốn là bỏ ngỏ. Hầu hết là phát hành trái phiếu riêng lẻ, không niêm yết nên tính công khai, minh bạch còn hạn chế. Do đó, nhiều ý kiến bày tỏ lo ngại phát hành trái phiếu doanh nghiệp dùng để đảo nợ và các ngân hàng có hiện tượng lách luật trong nghiệp vụ này. Để thị trường trái phiếu doanh nghiệp phát triển và nhà đầu tư được bảo vệ, cần có một tổ chức đánh giá hoặc xếp hạng uy tín doanh nghiệp nhằm xem xét điều kiện phát hành, đặc biệt trong các dự án rủi ro cao như bất động sản, có sự hậu kiểm... Ngoài ra, cần có các ràng buộc điều kiện phát hành trái phiếu một cách chặt chẽ hơn, đảm bảo trái phiếu có thể phải niêm yết, khi đó thị trường sẽ thu hút sự quan tâm của nhà đầu tư cá nhân nhiều hơn. Ông Trần Hùng (chuyên gia tài chính): Nâng cao kiến thức nhà đầu tư Một thị trường để phát triển được phải minh bạch, có cơ chế giám sát, có cơ chế quản trị rủi ro hợp lý. Việt Nam chưa có tổ chức đánh giá tín nhiệm doanh nghiệp nên người mua chỉ dựa vào thương hiệu và niềm tin. Chỉ khi nắm rõ thông tin về trái phiếu và cân nhắc kỹ lưỡng về các rủi ro có thể gặp phải, nhà đầu tư cá nhân mới nên mua trái phiếu. Để thị trường trái phiếu doanh nghiệp của Việt Nam phát triển, ngoài việc có cơ chế quản lý và cung cấp thông tin minh bạch, cũng cần phổ cập kiến thức rộng rãi cho nhà đầu tư. N.BÌNH ghi |
LÊ THANH thực hiện




 Thêm mới watchlist




