




Rối rắm tiền di động, tiền điện tử
Rối rắm tiền di động, tiền điện tử
Ngân hàng Nhà nước (NHNN) đang đưa ra lấy ý kiến dự thảo Nghị định quy định về thanh toán không dùng tiền mặt. Một trong những điểm nổi bật thu hút sự chú ý của dư luận là định nghĩa về tiền di động.
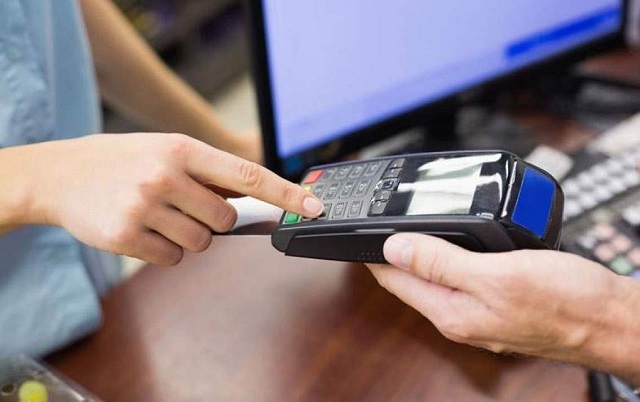
Thanh toán bằng thẻ tín dụng qua máy POS.
|
Là tiền và cũng không phải là tiền?
Theo dự thảo, tiền di động được định nghĩa là “tiền điện tử do tổ chức cung ứng dịch vụ trung gian thanh toán kinh doanh dịch vụ viễn thông phát hành và định danh khách hàng thông qua cơ sở dữ liệu thuê bao di động. Với định nghĩa này, tiền di động có thể được hiểu nôm na là một loại/hình thức tiền tệ.
Mặt khác, tiền điện tử được định nghĩa trong cùng dự thảo là “giá trị tiền tệ lưu trữ trên các phương tiện điện tử được trả trước bởi khách hàng cho ngân hàng, chi nhánh ngân hàng nước ngoài, tổ chức cung ứng dịch vụ trung gian thanh toán để thực hiện giao dịch thanh toán và được đảm bảo giá trị tương ứng tại ngân hàng, bao gồm: thẻ trả trước, ví điện tử, tiền di động”.
Nếu lồng ghép khái niệm tiền di động vào khái niệm tiền điện tử như trong dự thảo thì sẽ được một định nghĩa sau: “Tiền di động là giá trị tiền tệ lưu trữ trên các phương tiện điện tử...”. Như vậy, theo định nghĩa này thì rõ ràng tiền di động lại không phải là một loại/hình thức tiền tệ, mà chỉ là một đại lượng thể hiện/thước đo giá trị của tiền tệ lưu trữ trên các phương tiện điện tử. Nhưng nếu chỉ là (thước đo) giá trị thì tổ chức cung ứng dịch vụ trung gian thanh toán hay bất cứ tổ chức nào khác cũng không thể “phát hành” được tiền di động, như nêu trong dự thảo. Người ta chỉ có thể phát hành ra đồng tiền nào đó chứ không thể phát hành ra giá trị của đồng tiền đó.
Tương tự, trong dự thảo cũng có nhiều chỗ sử dụng lẫn lộn giữa phạm trù nội dung và hình thức của các khái niệm liên quan. Với ví điện tử, nó được định nghĩa là “tiền điện tử do tổ chức cung ứng dịch vụ trung gian thanh toán phát hành...”, trong khi phải hiểu ví điện tử chỉ là phương tiện lưu trữ tiền điện tử tương tự như một cái ví da đựng tiền mặt, chứ nếu không thì ắt sẽ có nhiều người “phiên dịch” định nghĩa này thành kiểu nếu anh và tôi đều chỉ có một cái ví điện tử thì anh và tôi giàu như nhau, có cùng giá trị tiền tệ (tiền đồng) như nhau.
Với thẻ trả trước cũng vậy, nó được định nghĩa là tiền điện tử do ngân hàng phát hành, dù đúng ra phải chỉ rõ thẻ trả trước chỉ là một công cụ, phương tiện để người ta lưu trữ bao nhiêu tiền điện tử (tiền đồng được số hóa) trong đó mà thôi.
Chính sách tiền tệ sẽ bị mất hiệu lực?
| NHNN cần sửa đổi lại dự thảo theo hướng quy định rõ tiền điện tử được sử dụng trong thanh toán hợp pháp ở Việt Nam phải là tiền được số hóa từ tiền đồng và việc phát hành phải thông qua nối kết với tài khoản ngân hàng (để đảm bảo nguyên tắc không dùng tiền mặt và đáp ứng các quy định về phòng chống rửa tiền...). |
Gạt chuyện nói trên sang một bên, điều đáng bận tâm hơn nhiều là việc cho phép các tổ chức viễn thông phát hành tiền di động. Nếu coi tiền di động là một loại tiền tệ và sự “phát hành” được nêu trong dự thảo cũng mang cái nghĩa tương tự như phát hành tiền tệ của NHNN thì tự nhiên Việt Nam có hàng loạt tổ chức tương tự như NHNN cùng có chức năng phát hành tiền tệ. Nói cách khác, lúc này trên lãnh thổ Việt Nam lại có nhiều loại tiền tệ được lưu thông và sử dụng trong thanh toán một cách hợp pháp.
Như thế thì việc điều hành chính sách tiền tệ của NHNN với tiền đồng sẽ trở nên vô tác dụng bởi mỗi khi, ví dụ, NHNN muốn tăng lãi suất tiền đồng để ngăn chặn dòng ngoại hối đổ ra nước ngoài thì lập tức người dân sẽ chuyển sang vay mượn bằng tiền di động, tiền điện tử có chi phí thấp hơn, làm vô hiệu hóa chính sách tiền tệ thắt chặt của NHNN.
Còn nếu lập luận rằng tiền di động cũng là tiền đồng, do NHNN phát hành và điều tiết, được người tiêu dùng nộp cho công ty viễn thông để đổi lấy tiền di động được “tạo ra” bởi các công ty này để thanh toán trên điện thoại, nên sẽ không có ảnh hưởng gì đến hiệu quả của chính sách tiền tệ của NHNN, thì lập luận này lại tạo ra một lỗ hổng lớn trong lập luận ủng hộ cho việc phát hành và sử dụng tiền di động.
Cụ thể, tiền di động được cho là giải pháp thanh toán không dùng tiền mặt nên cần được khuyến khích phát triển vì nó sẽ bao phủ cả những nơi người tiêu dùng không tiếp cận được các dịch vụ ngân hàng, không có Internet. Nhưng bản thân việc người tiêu dùng phải mang tiền mặt đến công ty viễn thông (hoặc mua thẻ cào) để chuyển đổi sang tiền di động đã vi phạm tiền đề/điều kiện là không dùng tiền mặt!
Tóm lại, NHNN cần sửa đổi lại dự thảo theo hướng quy định rõ tiền điện tử được sử dụng trong thanh toán hợp pháp ở Việt Nam phải là tiền được số hóa từ tiền đồng và việc phát hành phải thông qua nối kết với tài khoản ngân hàng (để đảm bảo nguyên tắc không dùng tiền mặt và đáp ứng các quy định về phòng chống rửa tiền...). Các tổ chức phát hành không chỉ được giới hạn là ngân hàng và tổ chức viễn thông, miễn là được NHNN cấp phép, công nhận.
Châu Phan




 Thêm mới watchlist




