


Cơ chế phân bổ room tín dụng đang dần lỗi thời
Cơ chế phân bổ room tín dụng đang dần lỗi thời
Ngân hàng Nhà nước sẽ tiếp tục kiểm soát mức tăng trưởng tín dụng của các ngân hàng thương mại bằng biện pháp hành chính. Giải pháp này tuy đã phát huy những tác động tích cực trong thực tế, nhưng khi mà hệ thống ngân hàng đã đi vào ổn định thì nó dường như không còn phù hợp nữa.
* Nới room tín dụng ngân hàng: Đừng để thị trường nghi ngại!
* Ngân hàng loay hoay với room tín dụng
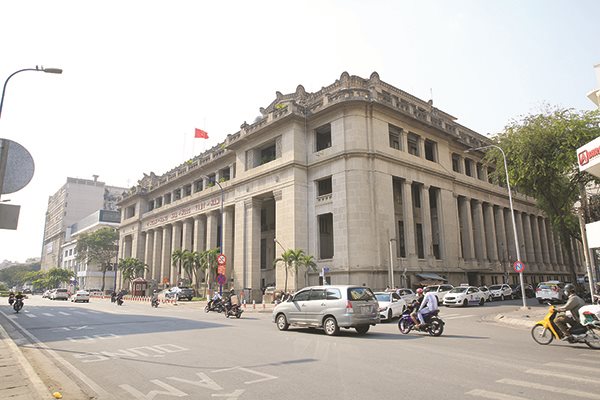
Cơ chế phân bổ hạn mức tín dụng của NHNN nên và cần phải thay đổi trong thời gian tới. Ảnh minh họa: Thành Hoa.
|
Các ngân hàng lại sắp phải “tranh nhau” xin room
Trong năm 2019, theo thông tin từ một số ngân hàng thương mại (NHTM), Ngân hàng Nhà nước (NHNN) đã có tới ba lần phân bổ hạn mức tăng trưởng (room) tín dụng cho các ngân hàng. Nguyên nhân được cho là do một số ngân hàng đã không sử dụng hết room tín dụng được phân bổ, một số lại có nhu cầu cao hơn rất nhiều so với con số mà NHNN giao cho từ đầu năm. Chính vì vậy mà tăng trưởng tín dụng của toàn hệ thống trong năm 2019 xem như đạt kế hoạch ở mức 13,7%.
Con số này được xem là “vừa đẹp” khi thấp hơn một chút so với con số 13,89% của năm 2018. Tuy nhiên, cơ chế phân bổ như hiện nay đang bộc lộ những bất cập. Theo đó, một số ngân hàng gần cạn room tín dụng đã tìm cách bán các khoản trái phiếu doanh nghiệp đã đầu tư trước đó sang các ngân hàng có mức tăng trưởng thấp và sẽ mua lại các khoản trái phiếu này trong năm 2020. Đây thường được gọi là nghiệp vụ repo trái phiếu nhằm lách quy định trần tăng trưởng tín dụng của NHNN.
Giải pháp này được cho là tốt cho cả hai: ngân hàng thiếu room sẽ có cơ hội để đáp ứng được nhu cầu của khách hàng; trong khi ngân hàng thừa room vừa có mức tăng trưởng cao hơn lại có được mức lãi suất repo hấp dẫn trong thời gian ngắn. Trong năm 2020, NHNN cho biết sẽ tiếp tục cơ chế phân bổ room tín dụng như hiện nay. Do đó, nhiều ngân hàng đã và đang lại phải chạy đua để xin mức tăng trưởng tín dụng cao hơn cho mình.
Và có thể sẽ còn phải “lách”
Cơ chế này đã được NHNN áp dụng từ rất lâu, bắt đầu từ năm 2012, khi NHNN tiến hành tái cơ cấu hệ thống các tổ chức tín dụng (TCTD). Như vậy, đây là giải pháp đã được duy trì trong tám năm liên tục và có lẽ cũng là lâu nhất trong số các giải pháp mang tính hành chính mà cơ quan quản lý tiền tệ của Việt Nam từng áp dụng từ trước đến nay.
| Cần phải khẳng định rằng mức tăng trưởng bao nhiêu, cao hay thấp không quan trọng bằng việc nguồn vốn tín dụng được giải ngân vào đâu, lĩnh vực gì, doanh nghiệp nào và có an toàn hay không. |
Mới đây, Thống đốc NHNN đã ban hành Chỉ thị số 01/CT-NHNN về tổ chức thực hiện các nhiệm vụ, giải pháp của ngành ngân hàng trong năm 2020. Theo đó, NHNN cho biết sẽ tiếp tục xem xét và phân bổ hạn mức tín dụng cho từng ngân hàng trong quí 1-2020. Cách thức có lẽ cũng sẽ giống như các năm gần đây.
Cơ quan này sẽ căn cứ vào mức tăng trưởng dư nợ mang tính định hướng của toàn hệ thống trong năm 2020, vào khoảng 14%, để phân bổ cho từng ngân hàng từ đầu năm. Sau đó đến gần thời điểm cuối năm, căn cứ vào tình hình thực tế NHNN sẽ điều chỉnh lại con số đã cấp cho từng ngân hàng.
Mặc dù vậy, con số tăng trưởng của toàn hệ thống sẽ vẫn chỉ ở quanh mức 14%, thậm chí nếu thấp hơn mức 13,7% của năm 2019 sẽ là càng đẹp về mặt số liệu. Bởi lẽ, nó sẽ cho thấy NHNN đang tiếp tục kiểm soát chặt chẽ tăng trưởng tín dụng để ổn định kinh tế vĩ mô theo định hướng của Chính phủ.
Cách làm này sẽ cho phép NHNN chắc chắn đạt được mục tiêu của mình, tuy nhiên, hệ quả là các TCTD sẽ lại tìm cách chuyển phần room thừa cho nhau. Và như vậy thì một vòng luẩn quẩn về cơ chế chính sách tưởng chừng hợp lý, đang được đơn giản hóa lại ngày càng phức tạp hơn.
Cần cách tiếp cận mới
Theo như trao đổi từ các ngân hàng thì NHNN cấp hạn mức tăng trưởng tín dụng cho họ dựa vào: (1) Định hướng của Chính phủ về tăng trưởng kinh tế và lạm phát của cả năm 2020 (ii) Hệ số an toàn vốn tối thiểu (CAR) của mỗi ngân hàng (iii) Tỷ lệ nợ xấu hay chất lượng tín dụng của ngân hàng đó.
Tuy nhiên, hệ số hay ma trận xác định điểm xếp hạng các ngân hàng thì lại không được công bố công khai. Điều đó chắc chắn dẫn đến sự không hài lòng của nhiều ngân hàng khi họ không biết vì sao mình lại được giao cho con số đó.
Trong năm 2019, có ngân hàng được cấp hạn mức tăng trưởng tín dụng lên tới 35% khiến cho nhiều người không khỏi giật mình, bởi lẽ đa phần các ngân hàng chỉ được cấp khoảng 12-14%. Bên cạnh đó, các ngân hàng cũng cho biết việc điều chỉnh lại room tín dụng vào thời điểm cuối năm như vừa qua không phải lúc nào cũng được sử dụng hết.
Đó là thời điểm chỉ còn khoảng một tháng là kết thúc năm tài chính - khoảng thời gian rất ngắn để các ngân hàng có thể tìm kiếm được khách hàng đáp ứng được đủ các quy định để giải ngân vốn; hoặc đôi khi để có được mức tăng trưởng cao cho năm sau có thể các ngân hàng chấp nhận giải ngân cho các khách hàng có rủi ro cao.
Rõ ràng cơ chế này của NHNN nên và cần phải thay đổi trong thời gian tới. Theo đó, cần phải khẳng định rằng mức tăng trưởng bao nhiêu, cao hay thấp không quan trọng bằng việc nguồn vốn tín dụng được giải ngân vào đâu, lĩnh vực gì, doanh nghiệp nào và có an toàn hay không.
Lý thuyết là vậy nhưng rất khó cho các cơ quan quản lý trong quá trình kiểm tra, giám sát. Do đó, để đảm bảo an toàn thì hiện nay chúng ta đang chọn giải pháp hạn chế cấp tín dụng ngay từ đầu để tránh phát sinh rủi ro như đã từng gặp trong quá khứ (giai đoạn 2007-2011).
Tuy nhiên, không phải là không có cách làm khác đơn giản hơn. Chẳng hạn, NHNN chỉ cần điều hành hoặc định hướng tín dụng thông qua việc kiểm soát hệ số CAR. Nếu NHNN muốn hạn chế cho vay vào lĩnh vực bất động sản thì hoàn toàn có thể tăng hệ số rủi ro lên cao hơn rất nhiều con số hiện nay là 200%, các khoản cho vay mua nhà hay cho vay tiêu dùng cũng vậy. Bởi lẽ, tất cả các hệ số này sẽ trực tiếp ảnh hưởng đến hệ số an toàn vốn của các ngân hàng.
Ngọc Khanh


 Thêm mới watchlist



