




LHG - Nhỏ mà chất?
LHG - Nhỏ mà chất?
Triển vọng của ngành bất động sản khu công nghiệp vẫn khá tích cực trong những năm tới. CTCP Long Hậu (HOSE: LHG) có thể coi là một cổ phiếu đáng chú ý trong ngành này.
Những yếu tố tích cực
Sự dịch chuyển của dòng vốn quốc tế. Cuộc chiến thương mại Mỹ - Trung hiện vẫn chưa có kết cục rõ ràng và thị trường bất động sản khu công nghiệp Việt Nam đang ít nhiều hưởng lợi từ điều này.
Thêm vào đó, các hiệp định thương mại tự do như: Hiệp định Đối tác Toàn diện và Tiến bộ xuyên Thái Bình Dương (CPTPP); Hiệp định Thương mại tự do Việt Nam - EU (EVFTA) cùng với đó là Việt Nam có nguồn lao động giá rẻ, nền chính trị ổn định và chính phủ có nhiều chính sách hỗ trợ ngành công nghiệp,… sẽ thu hút nhiều doanh nghiệp nước ngoài đầu tư vào đây.
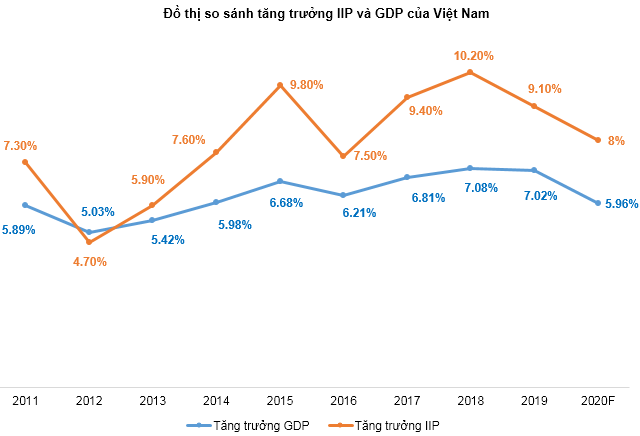
Chỉ số sản xuất công nghiệp (IIP) tăng trưởng nhanh và liên tục trong những năm qua. Từ năm 2011 đến nay, IIP luôn cao hơn GDP (chỉ trừ năm 2012). Mức tăng trưởng của IIP và GDP của năm 2020 dự kiến khoảng 8% và 5.96%.
Nguồn: VietstockFinance
Khu công nghiệp Long Hậu 3 sẽ là điểm nhấn trong năm 2020. Khu công nghiệp Long Hậu 3 - giai đoạn 1 với quy mô 123ha đã hoàn thành đấu nối hạ tầng và chính thức bàn giao đất cho các doanh nghiệp trong năm 2019. Ngoài ra, trong năm 2020, LHG sẽ triển khai hơn 80.000m2 nhà xưởng cho thuê, bao gồm nhà xưởng xây sẵn, nhà xưởng xây theo yêu cầu (20.000m2), nhà xưởng cao tầng giai đoạn 2 (20.000m2).
Theo đánh giá của bà Trang Bùi, Giám đốc cấp cao JLL Việt Nam, thị trường bất động sản khu công nghiệp phía Nam đang ngày càng cạn nguồn quỹ đất và mặt bằng cho thuê. Hiện nhu cầu thuê tại thị trường này đang rất cao, tỷ lệ lấp đầy thường đạt 90% và nhu cầu tìm thuê bất động sản công nghiệp hiện hữu tăng gần 40% so với cùng kỳ. Thực tế này cũng đang diễn ra tại các thị trường trọng điểm khác như Bình Dương, Long An, Đồng Nai, Bà Rịa – Vũng Tàu khi hầu hết các khu công nghiệp đều được lấp đầy gần như 90-100%, trong khi diện tích chào thuê mới không có.
Giá thuê kho xưởng tại Thành phố Hồ Chí Minh và Đồng Nai đã chạm mức gần 5 USD/m2/tháng, trong khi các thị trường khác là Long An, Bình Dương, Bà Rịa - Vũng Tàu cũng từ 3.7-4 USD/m2/tháng. Giá thuê đất cũng có xu hướng tăng cao, tại TP.HCM đã chạm ngưỡng gần 160 USD/m2/chu kỳ thuê. Các địa phương khác từ 80-120 USD/m2/chu kỳ thuê. Điều này được xem như một tiềm năng lớn cho sự phát triển của khu công nghiệp Long Hậu 3 và mang lại lợi nhuận cho LHG.
Nguồn: VietstockFinance
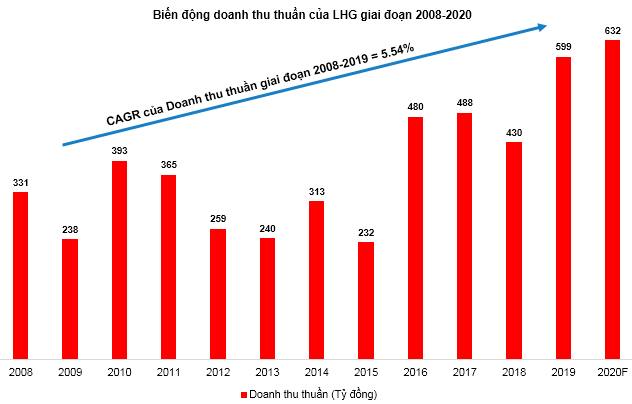
Mặc dù doanh thu thuần tăng 39% so với cùng kỳ năm ngoái nhưng lợi nhuận sau thuế lại giảm 24%. Điều này đến từ việc giá vốn hàng bán của LHG tăng cao (chủ yếu là giá vốn cho thuê lại đất khu công nghiệp).
Tỷ lệ tăng trưởng kép hàng năm (CAGR - Compounded Annual Growth Rate) của doanh thu trong giai đoạn 2008-2019 chỉ ở mức 5.54%. Điều này cho thấy LHG là một cổ phiếu ổn định chứ không phải là dạng tăng trưởng bùng nổ.
Vẫn còn nhiều nỗi lo
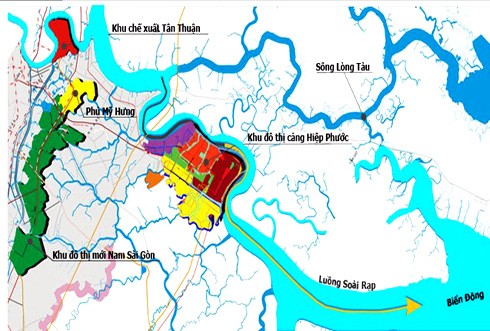
Vấn đề bồi lắng trên sông Soài Rạp. Sông Đồng Nai sau khi nhận nước của sông Sài Gòn xuôi xuống Nhà Bè thì chia làm hai. Nhánh phía tây là sông Soài Rạp chảy ra cửa Soài Rạp. Nhánh phía đông là sông Lòng Tàu chảy ra vịnh Gành Rái.
Sông Lòng Tàu là một tuyến giao thông đường thủy quan trọng ở Đông Nam Bộ và là nơi các tàu biển từ Biển Đông đi qua cửa sông Ngã Bảy vào cập Cảng Sài Gòn. Từ thời Pháp thuộc, sông Lòng Tàu là thủy lộ chính nối liền Thành phố Hồ Chí Minh (TPHCM) và biển Đông. Tuy nhiên, sông Lòng Tàu khá hẹp nên chỉ phù hợp với các tàu vừa và nhỏ.
Lưu thông qua luồng Soài Rạp sẽ giúp các phương tiện rút ngắn quãng đường gần 30km và tiết kiệm 2 giờ đồng hồ so với việc di chuyển qua luồng Lòng Tàu. Bên cạnh đó còn giúp các phương tiện tiết kiệm được nhiều chi phí như chi phí hoa tiêu, chi phí nhiên liệu…. Trong tương lai, luồng Soài Rạp sẽ tiếp tục được nạo vét sâu đến 12m để đón được tàu trọng tải 70.000 tấn. Theo mục tiêu của Bộ Giao thông Vận Tải trong quyết định số 3655/QĐ-BGTVT, khu bến cảng Hiệp Phước (sông Soài Rạp) sẽ là khu bến cảng chính của cảng biển thành phố Hồ Chí Minh trong tương lai. Điều này được giới phân tích đánh giá là một điểm cộng cho tiềm năng phát triển trong thời gian tới đối với LHG.
Sông Soài Rạp có nhiều lợi thế so với sông Lòng Tàu nhưng lòng sông hay bị bồi lắng. Hiện tượng này lại càng mạnh mẽ hơn trong những năm gần đây. Từ cuối năm 2017 đến nay, các cảng trong khu vực Hiệp Phước rất ít đón được tàu hàng container tải trọng lớn ra vào và gây ảnh hưởng nghiêm trọng đến hoạt động khai thác cầu bến.
Nguyên nhân dẫn đến tình trạng này là do luồng Soài Rạp dẫn từ biến vào khu vực cảng ở Hiệp Phước đã bị bồi lắng nghiêm trọng trong thời gian qua với nhiều dải cạn và không đạt độ sâu nước 9.5 m cho tàu lớn vào. Các tàu hàng ra vào các cảng khu vực Hiệp Phước có mớn nước hành trình lớn hơn 7.5 m đều buộc phải chuyển sang luồng Sài Gòn - Vũng Tàu (sông Lòng Tàu) vốn hẹp hơn, khúc khuỷu hơn và thời gian hành trình trên luồng dài hơn.
Mặc dù sông Cấm ở Hải Phòng cũng bị tình trạng tương tự nhưng đoạn thủy lộ lại khá ngắn (khoảng 5-7km) nên việc nạo vét khá nhanh và dễ dàng. Chính quyền TP Hồ Chí Minh đã mất 3,000 tỉ đồng chi phí ban đầu và khoảng 300-400 tỉ đồng hàng năm để nạo vét luồng Soài Rạp.
Nguồn: Ban Quản lý các khu Chế xuất và Công nghiệp TP.HCM
Nhưng với các mặt bất lợi hiện có của sông Soài Rạp, nếu không có phương án sớm khắc phục vấn đề trên thì tình trạng khó khăn do "đói hàng" có thể chồng chất lên vai các chủ cảng khu vực Hiệp Phước.
Điều này cũng ảnh hưởng gián tiếp đến hoạt động và phát triển kinh doanh của các khu công nghiệp lân cận như LHG và HPI. Nói cách khác, LHG là một doanh nghiệp tốt nhưng để có thể tốt hơn và có những bứt phá mạnh mẽ trong tương lai thì rất khó.
Dịch Covid-19 ảnh hưởng tới bất động sản khu công nghiệp. Theo Tổng cục Thống kê, tổng vốn đầu tư nước ngoài vào Việt Nam tính đến 20/2/2020 đạt gần 6.5 tỷ USD, giảm 23.6% so với cùng kỳ năm 2019. Chỉ số sản xuất toàn ngành công nghiệp chỉ tăng 6.2% trong 2 tháng đầu năm so với cùng kỳ năm trước, thấp hơn mức tăng 13.7% của cùng kỳ năm 2018 và 9.2% của cùng kỳ năm 2019.
Theo đánh giá của Bộ Kế hoạch và Đầu tư, các chỉ tiêu tăng trưởng của công nghiệp phụ thuộc rất lớn vào tình hình khống chế dịch bệnh. Trường hợp dịch bệnh kết thúc trong quý 1/2020, dự kiến giá trị gia tăng ngành công nghiệp quý 1/2020 chỉ tăng 5.18% so với cùng kỳ 2019. Trường hợp dịch bệnh kết thúc cuối quý 2/2020, dự kiến giá trị tăng thêm ngành công nghiệp trong quý 2/2020 tăng 5.33% so với cùng kỳ 2019. Điều này sẽ có tác động tiêu cực đến triển vọng của ngành bất động sản khu công nghiệp.
Thêm vào đó, dịch Covid-19 ảnh hưởng trực tiếp tới nông nghiệp, công nghiệp, xây dựng, thương mại, dịch vụ, do đó khi khu vực sản xuất bị ảnh hưởng, hoạt động đầu tư sẽ ngay lập tức bị tác động làm giảm đầu tư của toàn nền kinh tế trong ngắn hạn và dài hạn, đặc biệt là đầu tư của khu vực có vốn đầu tư nước ngoài và khu vực ngoài nhà nước. Điều này sẽ gây ảnh hưởng không nhỏ tới bất động sản khu công nghiệp khi các nhà đầu tư nước ngoài hạn chế giải ngân vốn FDI để đầu tư xây dựng các nhà máy mới.
Canh mua trong vùng 10,000-11,500
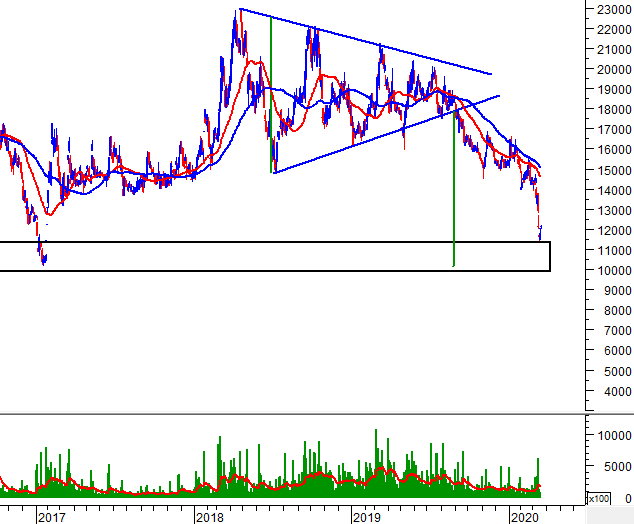
Giá của LHG hiện đang nằm dưới các đường MA trung và dài hạn (SMA 50 ngày, SMA 100 ngày) nên xu hướng giảm vẫn chi phối. Nhóm này sẽ đóng vai trò kháng cự di động trong thời gian tới nếu có hiện tượng hồi phục xuất hiện.
Sau khi phá vỡ cận dưới của mẫu hình Symmetrical Triangle cùng với đường trendline tăng dài hạn (bắt đầu từ tháng 09/2014), LHG đã xuất hiện đợt sụt giảm mới kéo dài suốt nhiều tháng.
Hiện nay, giá đã đạt đến mục tiêu giá (target price) của Symmetrical Triangle. Việc mua vào tại vùng 10,000-11,500 đang được ủng hộ mạnh mẽ.
Nguồn: VietstockUpdater

DBC - Giá tăng nhiều nhưng không đắt
04/09 11:15












 Thêm mới watchlist




