




Trái phiếu doanh nghiệp - Rủi ro ngày càng lớn
Trái phiếu doanh nghiệp - Rủi ro ngày càng lớn
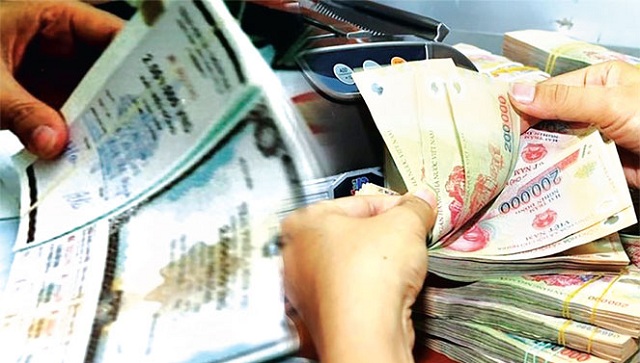
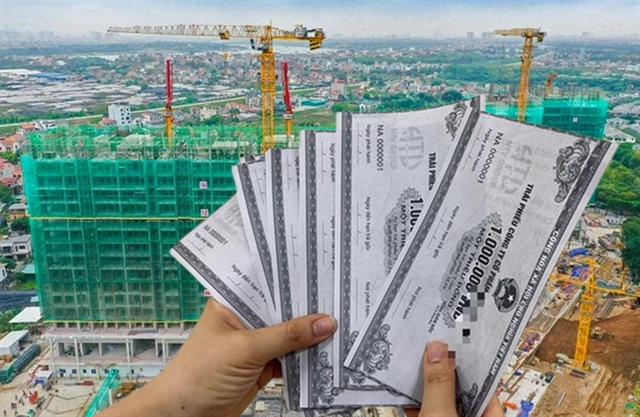
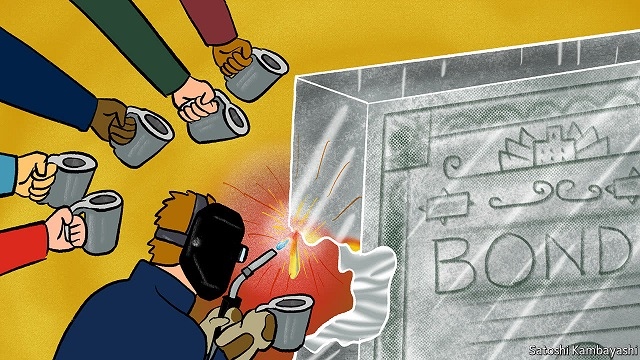
Cuộc chơi trái phiếu doanh nghiệp (TPDN) lần nữa lại bị gióng lên tiếng chuông cảnh báo, khi bất chấp những rủi ro của nền kinh tế, các doanh nghiệp ngày càng tích cực huy động vốn thông qua kênh này, đẩy quy mô TPDN trong nền kinh tế tăng nhanh.
 |
Liên tiếp cảnh báo
Mới đây, Bộ Tài chính lần nữa đưa ra khuyến cáo đối với thị trường TPDN, cảnh báo nhà đầu tư cần tiếp cận đầy đủ thông tin, phân tích và đánh giá kỹ các rủi ro có thể gặp khi đầu tư trái phiếu và chỉ mua khi đã nắm kỹ thông tin. Nhà đầu tư không nên mua trái phiếu chỉ vì lãi suất cao mà chưa tìm hiểu kỹ đặc điểm của trái phiếu và những rủi ro có thể xảy ra.
Đối với doanh nghiệp phát hành, phải tính toán cụ thể dòng tiền để xây dựng phương án phát hành trái phiếu khả thi, đảm bảo khả năng trả nợ và tuân thủ các quy định của pháp luật về phát hành trái phiếu. Cơ quan quản lý cũng yêu cầu các tổ chức phân phối trái phiếu, gồm công ty chứng khoán và ngân hàng thương mại, không chào mời phân phối trái phiếu bằng mọi giá cho nhà đầu tư.
Đây không phải lần đầu tiên những cảnh báo như vậy được đưa ra. Đây là lần thứ 2 trong năm 2020 và lần thứ 3 kể từ năm 2019, Bộ Tài chính cảnh báo về những rủi ro tiềm ẩn trên thị trường TPDN. Cụ thể, ngay từ tháng 11/2019, Bộ Tài chính đã có những khuyến nghị tới doanh nghiệp, nhà đầu tư khi phát hành và cung cấp dịch vụ TPDN; đồng thời khẳng định cơ quan quản lý Nhà nước sẽ tăng cường công tác giám sát và xử lý vi phạm trong lĩnh vực này.
Tiếp theo, vào giữa tháng 5 năm nay, Bộ Tài chính cũng có những khuyến nghị tương tự. Thậm chí, Ngân hàng Nhà nước (NHNN) ngay từ tháng 8/2019 đã sớm có công văn gửi đến các ngân hàng thương mại (NHTM) trong nước yêu cầu các NHTM kiểm soát rủi ro trong hoạt động đầu tư TPDN bất động sản, trong đó nhấn mạnh yêu cầu các NHTM không được mua TPDN trong đó có mục đích cơ cấu lại các khoản nợ của doanh nghiệp phát hành.
Quy mô ngày càng khủng
Nỗi lo ngại của các cơ quan quản lý ắt hẳn không thừa, khi thị trường đã phát triển quá nóng trong hơn 2 năm trở lại đây. Thống kê cho thấy năm 2018, khối lượng phát hành TPDN riêng lẻ hơn 224,430 tỷ đồng, còn lớn hơn số lượng trái phiếu Chính phủ phát hành thành công trong cùng năm. Số lượng phát hành năm 2019 tiếp tục ở mức cao khi đạt gần 296,712 tỷ đồng, tăng mạnh 32%, theo số liệu thống kê của HNX, đưa quy mô thị trường TPDN tăng mạnh từ 9.01% GDP (2018) lên khoảng 11.3% GDP (2019)
Và chỉ trong 5 tháng đầu năm nay, bất chấp những ảnh hưởng của dịch bệnh, con số TPDN phát hành đã lên tới 91,616 tỷ đồng, tương đương 31% của năm 2019. Trong đó, các tổ chức tín dụng tiếp tục chiếm tỷ trọng lớn nhất 42.54%, khi phát hành 11,512 tỷ đồng; tiếp đến là các ngành dịch vụ 5,628 tỷ đồng, chiếm tỷ trọng 20.8% và nhóm doanh nghiệp bất động sản phát hành 4,750 tỷ đồng, chiếm tỷ trọng 17.55%. Theo đó, tổng lượng TPDN đang lưu hành đạt gần 762 ngàn tỷ đồng.
Trong bối cảnh tiếp cận các khoản vay của ngân hàng ngày càng khó khăn, khi nhiều ngân hàng ngày càng thắt chặt các điều kiện vay theo rủi ro gia tăng của nền kinh tế, các doanh nghiệp buộc phải tìm đến kênh trái phiếu để huy động vốn, nhằm vượt qua giai đoạn khó khăn hiện nay. Về phía các ngân hàng, chính nhóm này cũng tích cực phát hành trái phiếu dài hạn trong hơn 2 năm qua để gia tăng vốn tự có, cải thiện nguồn vốn trung dài hạn, đáp ứng các mục tiêu phát triển kinh doanh.
Các nhà đầu tư cũng là những người tích cực tham gia cuộc chơi TPDN trong thời gian qua, đặc biệt lần này có thêm sự góp sức của những nhà đầu tư cá nhân, những người mong muốn tìm kiếm kênh sinh lời hiệu quả hơn gửi tiết kiệm ngân hàng, trong bối cảnh thị trường cổ phiếu đang trong giai đoạn điều chỉnh. Đặc biệt, việc tiếp cận mua TPDN của các nhà đầu tư cá nhân thời gian qua dễ dàng hơn nhiều, khi các công ty chứng khoán, ngân hàng đều chủ động mời chào, phân phối lại lượng TPDN đã mua cho khách hàng nhỏ lẻ.
Rủi ro cần biết
Tuy nhiên, nhìn vào thị trường TPDN Trung Quốc liên tiếp có những vụ vỡ nợ kỷ lục, nhiều người ắt hẳn cần cẩn trọng hơn. Thống kê cho thấy các vụ vỡ nợ trái phiếu tại Trung Quốc đạt giá trị 21 tỷ USD trong năm 2019, đa phần số này là trái phiếu tại thị trường nội địa được phát hành bằng Nhân dân tệ và do các nhà đầu tư trong nước nắm giữ.
Trung Quốc cũng từng chứng kiến thị trường TPDN phát triển nóng trong những năm trước đó, nhưng các vụ vỡ nợ trong giai đoạn trước hiếm khi xảy ra, nguyên nhân không phải do sức khỏe tài chính của các doanh nghiệp Trung Quốc rất tốt mà do hệ thống tài chính của nước này được kiểm soát nghiêm ngặt. Giới chức nước này cũng thường có biện pháp can thiệp nhằm đảm bảo các doanh nghiệp gặp rắc rối không rơi vào tình cảnh đổ vỡ, phá sản hay vỡ nợ. Chính điều này phần nào đã “làm hư” các doanh nghiệp phát hành trái phiếu, đồng thời tạo niềm tin với người mua trái phiếu rằng nhà quản lý chính là người bảo đảm.
Tại Việt Nam, Nghị định 163/2018/NÐ-CP ban hành vào năm 2018 đã đặt ra chuẩn điều tiết khá thông thoáng cho các hoạt động phát hành riêng lẻ trái phiếu: Điều kiện, hồ sơ phát hành khá tinh giản, không nhất thiết phải đáp ứng điều kiện có lãi năm liền kề trước năm phát hành, doanh nghiệp được phát hành TP làm nhiều đợt phù hợp với tiến độ thực hiện dự án đầu tư. Các quy định còn hướng đến tạo thêm các quyền chọn linh hoạt khác cho doanh nghiệp phát hành. Khi điều kiện thuận lợi, doanh nghiệp được phép mua lại trái phiếu trước hạn. Do đó, ngoài các doanh nghiệp bất động sản lớn, các ngân hàng, doanh nghiệp niêm yết, doanh nghiệp nhỏ và vừa cũng phát hành trái phiếu.
Đáng chú ý là với loại trái phiếu không có tài sản đảm bảo, nhà đầu tư phải tự chịu trách nhiệm đánh giá rủi ro. Nhìn lại, các đợt phát hành trái phiếu của các doanh nghiệp thời gian qua chủ yếu là tín chấp, tức không có tài sản đảm bảo, do doanh nghiệp nào có tài sản đảm bảo thì đã có khả năng tiếp cận vay vốn ngân hàng với lãi suất dễ chịu hơn, chứ không cần tìm đến kênh trái phiếu.
Ngoài ra, tại Việt Nam hiện nay cũng thiếu các tổ chức xếp hạng doanh nghiệp và TPDN. Sự đảm bảo hiện nay chỉ trông cậy vào các ngân hàng, CTCK, vốn cũng là những tổ chức tư vấn, bảo lãnh phát hành TPDN và phân phối lại cho nhà đầu tư cá nhân. Do đó, những xung đột lợi ích xuất hiện là lẽ hiển nhiên. Ngay cả các doanh nghiệp phát hành trái phiếu thời gian cũng thường ít gắn với mục đích phát hành, mà chia nhỏ thành nhiều đợt với nhiều mã trái phiếu để bán cho nhà đầu tư cá nhân dễ dàng hơn.
Trong khi đó, sức khỏe của các doanh nghiệp hiện đang gặp khá nhiều vấn đề, nhất là sau ảnh hưởng của dịch Covid vừa qua. Như nhóm doanh nghiệp bất động sản, vốn rất tích cực phát hành trái phiếu trong hơn 2 năm qua và thường chiếm tỷ trọng cao trong tổng giá trị phát hành, không ít doanh nghiệp trong số này ghi nhận dòng tiền âm liên tiếp qua nhiều năm, cho thấy rủi ro thiếu vốn thường trực và nguy cơ mất thanh khoản gia tăng.
Điều này sẽ ảnh hưởng đến khả năng mua lại trái phiếu trước hạn theo cam kết của doanh nghiệp. Vì lẽ đó, Bộ tài chính thường xuyên yêu cầu các doanh nghiệp phải có biện pháp thực hiện đầy đủ, đúng hạn các cam kết với nhà đầu tư, trong đó có cam kết mua lại trái phiếu trước hạn. Cần biết rằng trong trường hợp doanh nghiệp phá sản, trái chủ là đối tượng được thanh toán sau cùng.
|
Đáng chú ý là với loại trái phiếu không có tài sản đảm bảo, nhà đầu tư phải tự chịu trách nhiệm đánh giá rủi ro. Nhìn lại, các đợt phát hành trái phiếu của các doanh nghiệp thời gian qua chủ yếu là tín chấp, tức không có tài sản đảm bảo, do doanh nghiệp nào có tài sản đảm bảo thì đã có khả năng tiếp cận vay vốn ngân hàng với lãi suất dễ chịu hơn, chứ không cần tìm đến kênh trái phiếu. |



 Thêm mới watchlist




