




VASEP kiến nghị Tổng cục Thuế xem xét bất cập trong áp thuế hàng thủy sản 'chế biến' thành 'sơ chế'
VASEP kiến nghị Tổng cục Thuế xem xét bất cập trong áp thuế hàng thủy sản 'chế biến' thành 'sơ chế'
Sản phẩm thủy sản qua chế biến bị xem là hàng “sơ chế” đã khiến không ít doanh nghiệp hoạt động ở lĩnh vực này bị áp mức thuế thu nhập doanh nghiệp tăng cao, thậm chí gấp đôi, từ 10% tăng đến 15-20%.
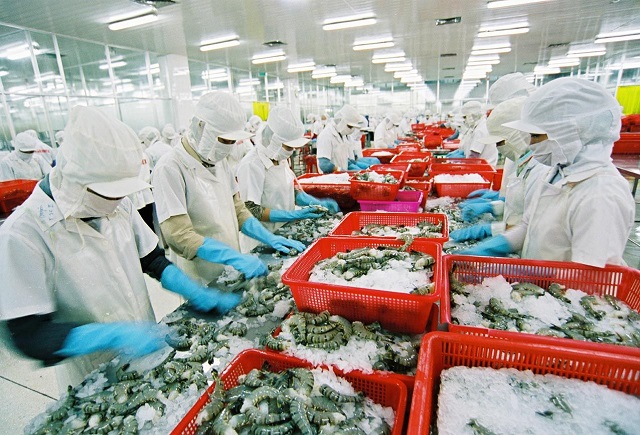
Chế biến tôm xuất khẩu
|
Ngày 30/7/2020, VASEP đã gửi Công văn số 104/2020/CV-VASEP đề nghị Tổng cục Thuế (Bộ Tài chính) xem xét cho các doanh nghiệp (DN) có đăng ký ngành nghề kinh doanh chế biến, bảo quản thủy sản và có nhà máy chế biến thủy sản; các sản phẩm từ thủy sản được ưu đãi thuế thu nhập doanh nghiệp (thuế TNDN) theo Nghị định 12/2015/NĐ-CP ngày 12/02/2015 của Chính phủ bằng cách sửa đổi lại Khoản 1, Điều 1 của Thông tư 26/2015/TT-BTC.
VASEP cũng đề nghị Tổng cục thuế bố trí một buổi làm việc với VASEP và các DN thủy sản để trao đổi về các vướng mắc, bất cập về chính sách thuế TNDN hiện hành đối với hoạt động chế biến thủy sản cũng như có thể làm rõ hơn đề xuất của Hiệp hội tại công văn này.
Trước đó, VASEP đã nhận được nhiều phản ánh từ các DN thủy sản hội viên về việc các DN này gặp vướng mắc về thuế thu nhập doanh nghiệp (TNDN) cho ngành chế biến thủy sản liên quan đến quy định và việc thực thi Thông tư 26/2015/TT-BTC ngày 27/2/2015 và Thông tư 96/2015/TT-BTC ngày 22/6/2015 theo hướng mà đa số mặt hàng thủy sản chế biến XK lại bị áp sang là hàng “sơ chế” thay vì là “chế biến” khiến các DN không được hưởng ưu đãi thuế suất thuế TNDN gây nhiều bức xúc cho cộng đồng DN.
Đồng thuận về vấn đề này với VASEP, ngày 2/7/2020, Bộ NN&PTNT cũng đã có văn bản số 4476/BNN-TCTS gửi Bộ Tài chính đề nghị xử lý vướng mắc trong việc áp thuế đối với sản phẩm thủy sản “chế biến” và “sơ chế”.
Hiện nay, nhiều DN thuỷ sản đang bị áp mức thuế suất thuế TNDN cho hàng thủy sản là sơ chế với mức thuế TNDN 20% trong khi các mặt hàng đầu ra của các DN này đa số là các sản phẩm đã qua chế biến, được phép áp dụng mức thuế suất TNDN là 10% (ĐK KTXH khó khăn) hoặc là 15% theo Khoản 5 Điều 11 và Khoản 1 Điều 6 Thông tư 96/2015/TT-BTC ngày 22/6/2015 của Bộ Tài chính (tuân thủ theo quy định tại Khoản 2 Điều 1 Nghị định 12/2015/NĐ-CP ngày 12/02/2015 của Chính phủ quy định chi tiết thi hành luật sửa đổi, bổ sung một số điều của các luật về thuế và sửa đổi, bổ sung một số điều của các nghị định về thuế).
UBND tỉnh Kiên Giang cũng đã có văn bản đề nghị Tổng cục Thuế làm rõ hơn chính sách này. Ngày 13/02/2018, Tổng cục đã có công văn số 1981/BTC-TCT trả lời UBND tỉnh Kiên Giang về chính sách thuế TNDN.
Tuy nhiên, theo VASEP, công văn này hay một số các văn bản hướng dẫn của ngành thuế vẫn chưa có cơ sở vững chắc thế nào là sơ chế, và thế nào là chế biến, chưa giải thích được sản phẩm như thế nào sẽ được coi là “sản phẩm khác với nguyên liệu đầu vào”. Điều này dẫn tới các DN không được hưởng ưu đãi thuế suất thuế TNDN.
VASEP cho rằng, việc áp mức thuế suất thuế TNDN cho hàng thủy sản là sơ chế với mức thuế TNDN 20% trong khi các mặt hàng đầu ra của các DN này đa số là các sản phẩm đã qua chế biến đang gây nhiều bất cập và không phù hợp với thực tiễn bởi những lý do sau.
Thứ nhất là, cho tới nay, hoạt động chế biến của các DN thủy sản gồm 3 dạng: (1) Chế biến từ sản phẩm tươi sống để XK; (2) Chế biến từ sản phẩm tươi sống thành sản phẩm chín và (3) Chế biến từ nguyên liệu có pha trộn gia vị phụ liệu để ra hàng giá trị gia tăng (GTGT). Nhưng khi quyết toán thuế hoặc thanh tra, kiểm tra các DN chế biến thủy sản, các sản phẩm của cả ba dạng chế biến trên đều không được các cơ quan ngành thuế công nhận là sản phẩm “chế biến” mà chỉ là ‘sơ chế”. Điều bất cập này khiến tỷ lệ phải nộp thuế của các DN thủy sản hiện tại (bao gồm cả sản phẩm SXXK, tiêu thụ nội địa hay gia công) đều là 20% - không đúng với bản chất chế biến của ngành.
Thứ hai là, các sản phẩm thủy sản đông lạnh đều trải qua quá trình cấp đông và bảo quản lạnh đông với các công nghệ cấp đông, bảo quản lạnh đông hiện đại, tối tân, đòi hỏi chi phí cao và mang lại giá trị gia tăng cao cho sản phẩm (kéo dài thời gian bảo quản cho sản phẩm, giúp duy trì chất lượng và an toàn cho sản phẩm). Đây chính là “phương pháp công nghiệp” được ghi rõ trong định nghĩa sản phẩm (SP) chế biến của Luật ATTP 2010.
Hấp/chiên (công đoạn gia nhiệt sản phẩm) chỉ là một công đoạn trong quá trình chế biến cho những sản phẩm nhất định. Có sản phẩm có công đoạn này, có sản phẩm không có công đoạn gia nhiệt. Tuy nhiên, vấn đề cốt yếu nhất là hầu hết, nếu như không muốn nói là tất cả, các sản phẩm này đều phải qua công đoạn quan trọng nhất và có ý nghĩa nhất tạo ra giá trị sản phẩm và giúp sản phẩm lưu thông được trên toàn thế giới mà chất lượng sản phẩm giữ nguyên. Đó là công đoạn cấp đông.
Cấp đông là bước tiến của ngành Công nghệ thực phẩm. Đó là công nghệ hiện đại, giữ được chất lượng sản phẩm gần như nguyên vẹn trong thời gian dài (2 năm), không làm sản phẩm hư hỏng. Công nghệ này không chỉ phải nhập khẩu máy móc công nghệ với hệ thống Cấp đông - chi phí đầu tư lớn, mà cả chi phí vận hành cũng lớn. Phải dùng điện 380V, chạy cấp đông đưa nhiệt độ thiết bị xuống dưới -40oC (thậm chí -45oC, -50oC...) cực kỳ tốn điện. Đòi hỏi phải cấp đông nhanh để nhiệt độ tâm (core) sản phẩm phải đạt độ âm tới dưới -18oC, mà thông thường hiện nay phải đưa xuống tới -20oC hoặc -22oC. Đó là nhiệt độ cần thiết để tiêu diệt đa số các vi khuẩn gây bệnh và kìm hãm hoàn toàn các hoạt động của vi khuẩn, enzyme gây hư hại sản phẩm.
Với các sản phẩm này, dù đó là sản phẩm có công đoạn gia nhiệt hay không thì sản phẩm đều phải được đưa đi cấp đông hết. Trong nhiều trường hợp, gia nhiệt hấp chỉ để tạo màu sản phẩm (hồng - đỏ cho tôm hấp).
Bước quan trọng tiếp theo mà bảo quản lạnh đông. Sau cấp đông đưa sản phẩm đông xuống dưới -18oC thì bắt buộc SP đó luôn phải ở trong chuỗi lạnh đông (cold chain) - bảo quản trong kho/thiết bị lạnh đông. Kho này luôn phải duy trì nhiệt độ dưới -22oC. Không để nhiệt độ lên cao, khiến sản phẩm dao động nhiệt độ gây hư hỏng sản phẩm.
Đó là tính đặc thù, ưu việt và khác biệt của ngành thuỷ sản với đa phần là sản phẩm đông lạnh. Các sản phẩm khác (gạo, tiêu, cà phê,...) không bao giờ phải đầu tư những công nghệ tối tân và đắt tiền đó. Nhưng sản phẩm thuỷ sản phải sử dụng các công nghệ hiện đại này thì lại không được coi là sản phẩm chế biến. Đây là một bất cập và bất bình đẳng lớn đối với sản phẩm thủy sản so với các sản phẩm nông sản, thực phẩm khác.
Thứ ba là, hoạt động xay xát, đánh bóng gạo gắn liền với quá trình sản xuất gạo bằng cách tách vỏ trấu, xay xát, đánh bóng gạo thì được xác định thuộc mã ngành 10611 xay xát, thuộc nhóm C: Công nghiệp chế biến, chế tạo theo Hệ thống ngành kinh tế Việt Nam thì được cơ quan Thuế xác định là hoạt động chế biến nông sản (văn bản số 4417/TCT-CS ngày 28/9/2017 của Tổng cục Thuế về chính sách thuế TNDN). Trong khi đó, chế biến thủy sản (lột vỏ tôm, rút tim, lạng da cá, phi lê/cắt khúc, rút xương, phân size cỡ, rửa làm sạch, ngâm phụ gia, hấp/chiên (hoặc không hấp/chiên), cấp đông, đóng gói, bảo quản đông lạnh -18 độ C,...) thuộc mã ngành 10201 cùng thuộc nhóm C: Công nghiệp chế biến, chế tạo thì không được cho là chế biến thủy sản mà là hoạt động sơ chế. Điều này tạo sự khập khiễng về hoạt động chế biến của hai ngành nghề: gạo và thủy sản. Hơn nữa, để xây dựng hoàn chỉnh một nhà máy chế biến thủy sản đòi hỏi vốn đầu tư rất lớn, mức độ công nghệ áp dụng cao và quy trình chế biến phức tạp nhiều lần so với chế biến gạo. Hầu như các sản phẩm thủy sản chế biến được đóng gói hoàn chỉnh để bán ra trực tiếp tại các siêu thị nước ngoài thì không thể gọi là sơ chế được.
Thứ tư là, đối với các SP hàng gia công, giá trị nguyên liệu (là của đối tác thuê gia công) cũng không được các cơ quan Quản lý Nhà nước tính vào giá thành sản xuất hàng hóa của DN nên sản phẩm cũng không đáp ứng được yêu cầu nêu tại Khoản 1 Điều 6 Thông tư 96/2015/TT-BTC để được hưởng ưu đãi thuế.
Thứ năm, một số DN trước đây đã từng được các Cục thuế các tỉnh cho hưởng ưu đãi thuế TNDN với mức thuế suất 15%. Tuy nhiên, sau một số công văn hướng dẫn (được ban hành từ cuối 2017 đến nay) thì các sản phẩm của DN lại bị quy sang hàng sơ chế và thuế suất DN phải nộp lại tăng lên 20%. Điều này đã gây ra một thiệt hại lớn cho các DN, do trước đó các DN được hưởng ưu đã nên khi bán hàng đã chấp nhận giảm giá cho khách hàng nước ngoài và cân đối nâng giá thu mua tôm nguyên liệu của người dân để tăng lượng khách hàng và lượng nguyên liệu thu mua được. Do đó, sau khi DN bị nâng mức áp thuế TNDN và bị truy thu thì đã đẩy nhiều DN vào con đường thua lỗ nghiêm trọng.


 Thêm mới watchlist




