




Đề xuất mới về ưu đãi thuế cho công nghiệp hỗ trợ
Đề xuất mới về ưu đãi thuế cho công nghiệp hỗ trợ
Bộ Tài chính đang dự thảo Nghị định sửa đổi, bổ sung Nghị định số 218/2013 về ưu đãi thuế thu nhập doanh nghiệp đối với dự án sản xuất sản phẩm công nghiệp hỗ trợ.
Dự thảo đề xuất bổ sung điểm g khoản 2, Điều 20 Nghị định số 218/2013/NĐ-CP (đã được sửa đổi, bổ sung tại Nghị định số 12/2015/NĐ-CP).
Theo đó, doanh nghiệp có dự án đầu tư mới hoặc dự án đầu tư mở rộng sản xuất sản phẩm công nghiệp hỗ trợ thực hiện trước ngày 1/1/2015, đáp ứng các điều kiện của dự án sản xuất sản phẩm công nghiệp hỗ trợ theo quy định tại Luật số 71/2014/QH13 và được cơ quan có thẩm quyền cấp giấy xác nhận ưu đãi sản xuất sản phẩm công nghiệp hỗ trợ thì được hưởng ưu đãi về thuế thu nhập doanh nghiệp (TNDN) cho thời gian còn lại kể từ kỳ tính thuế Nghị định này có hiệu lực thi hành (kỳ thuế 2020).
Đối với dự án được cơ quan có thẩm quyền cấp giấy xác nhận ưu đãi sản xuất sản phẩm công nghiệp hỗ trợ trước ngày Nghị định này có hiệu lực thi hành nhưng dự án chưa được hưởng ưu đãi thuế TNDN thì thời gian ưu đãi còn lại được xác định bằng thời gian ưu đãi thuế theo điều kiện dự án sản xuất sản phẩm công nghiệp hỗ trợ trừ đi số năm (tính từ năm được cấp Giấy xác nhận ưu đãi sản xuất sản phẩm công nghiệp hỗ trợ đến trước năm nghị định này có hiệu lực thi hành).
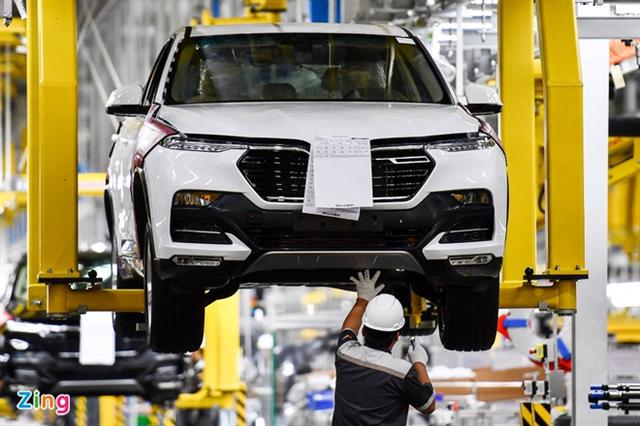
Dự kiến Nghị định này về ưu đãi thuế thu nhập doanh nghiệp đối với dự án sản xuất sản phẩm công nghiệp hỗ trợ áp dụng từ kỳ tính thuế TNDN năm 2020. Ảnh: TL.
|
Đối với dự án được cơ quan có thẩm quyền cấp giấy xác nhận ưu đãi sản xuất sản phẩm công nghiệp hỗ trợ từ ngày Nghị định này có hiệu lực thi hành nhưng dự án chưa được hưởng ưu đãi thuế TNDN thì thời gian ưu đãi còn lại được xác định bằng thời gian ưu đãi thuế TNDN theo điều kiện dự án sản xuất sản phẩm công nghiệp hỗ trợ trừ đi số năm tính từ năm Nghị định này có hiệu lực thi hành đến trước năm được cấp Giấy xác nhận ưu đãi sản xuất sản phẩm công nghiệp hỗ trợ.
Đối với dự án được cơ quan có thẩm quyền cấp Giấy xác nhận ưu đãi sản xuất sản phẩm công nghiệp hỗ trợ trước ngày Nghị định này có hiệu lực thi hành, đã hoặc đang được hưởng ưu đãi thuế TNDN theo điều kiện ưu đãi khác (ngoài điều kiện ưu đãi đối với dự án sản xuất sản phẩm công nghiệp hỗ trợ) thì được lựa chọn hưởng ưu đãi thuế TNDN theo điều kiện dự án sản xuất sản phẩm công nghiệp hỗ trợ cho thời gian còn lại kể từ kỳ tính thuế Nghị định này có hiệu lực thi hành.
Thời gian ưu đãi còn lại được xác định bằng thời gian ưu đãi thuế TNDN theo điều kiện dự án sản xuất sản phẩm công nghiệp hỗ trợ trừ đi thời gian ưu đãi thuế TNDN của dự án này đã được hưởng theo điều kiện khác (cả về thuế suất và thời gian miễn, giảm nếu có).
Dự kiến Nghị định này áp dụng từ kỳ tính thuế TNDN năm 2020.
Hà Bùi



 Thêm mới watchlist




