




Phí dịch vụ ngân hàng - lý giải của các chuyên gia
Phí dịch vụ ngân hàng - lý giải của các chuyên gia
Khi khách hàng chuyển tiền thì tối thiểu hệ thống ngân hàng phải gửi 3 tin nhắn đến khách hàng chuyển tiền và nhận tiền, chưa kể có khách hàng chậm nhập mã OTP, nhập sai... ngân hàng đều phải gửi lại.
* Thanh toán không tiền mặt: Các loại phí có là rào cản lớn?

Ảnh minh họa. (Ảnh: Vietnam+)
|
Dù mức phí dịch vụ ngân hàng điện tử hiện nay của các nhà băng lớn được cho là khá cao so với mặt bằng chung nhưng lãnh đạo các ngân hàng này lại cho biết, hiện vẫn có một số dịch vụ ngân hàng thu không đủ bù chi.
Cách thu chưa thông minh
Đánh giá về mức phí của các ngân hàng hiện nay, chuyên gia tài chính ngân hàng, TS Nguyễn Trí Hiếu cho rằng, hiện nay, các ngân hàng đang đưa ra rất nhiều loại phí như: phí phát hành thẻ, phí sao kê, phí chuyển tiền, phí rút tiền… khiến khách hàng ngần ngại khi lập tài khoản ngân hàng cũng như sử dụng dịch vụ thanh toán điện tử.
Ông Hiếu đưa ra ví dụ, tại Mỹ phát hành thẻ ATM hay muốn sao kê tài khoản, khách hàng không mất khoản phí nào, bởi khi khách hàng sử dụng dịch vụ và gửi tiền vào tài khoản thì ngân hàng cấp thẻ cho họ là đương nhiên.
Trong khi, với ngân hàng Việt Nam có quá nhiều loại phí: mở thẻ, sao kê thẻ, sử dụng thẻ… đều mất phí. Đây chính là một trong những yếu tố gây trở ngại đến thanh toán không dùng tiền mặt.
Theo ông Hiếu, khách hàng gửi tiền vào tài khoản, các ngân hàng sử dụng chính số tiền đó để sinh lợi. Vì vậy, ngân hàng sẽ trả lại cho khách hàng bằng cách cung cấp các dịch vụ ưu việt.
Ông Hiếu kiến nghị, để có thể thúc đẩy thanh toán không dùng tiền mặt, các ngân hàng có thể xem xét giảm, điều chỉnh các loại phí một cách hợp lý. Ngân hàng cũng có thể bù trừ các loại phí đó bằng cách tăng phí bảo lãnh.
Cũng theo ông Hiếu, việc một số ngân hàng không thu phí sẽ được lợi từ số dư không kỳ hạn của các tài khoản, trên cơ sở đó ngân hàng có thể khai thác nguồn vốn nhàn rỗi đó. Về dài hạn, phí thanh toán sẽ giảm đi mà thay vào đó là các dịch vụ bảo hiểm.
Ngân hàng vẫn phải bù lỗ
Một vấn đề được nhiều khách hàng có ý kiến là phí chuyển trong và ngoài hệ thống ngân hàng này thu khá cao, trong khi một số ngân hàng khác lại miễn phí.
Giải thích vấn đề này, ông Vũ Khắc Trường, Phó trưởng phòng Chính sách sản phẩm bán lẻ Vietcombank cho biết: "Là một trong những ngân hàng có số lượng khách hàng cá nhân nhiều nhất và cũng là một trong những ngân hàng đầu tư lớn vào hệ thống công nghệ thông tin, chúng tôi nhận thấy rằng việc thu phí của các ngân hàng Việt Nam hiện nay không hề cao."
Theo đó, ông Trường lý giải, hiện Vietcombank cũng như các ngân hàng phải trả nhiều loại phí dịch vụ (tin nhắn OTP xác thực giao dịch, chi phí trả đối tác cung cấp giải pháp ngân hàng số, chi phí trả trung gian là NAPAS/Ngân hàng Nhà nước cho các giao dịch chuyển tiền liên ngân hàng, chi phí trả nhà mạng cho các tin nhắn gửi đến khách hàng), do vậy thực tế, Vietcombank vẫn đang phải bù lỗ cho các dịch vụ chuyển tiền.
Cụ thể, ông Trường phân tích: Trong 1 tháng Vietcombank phải gửi rất nhiều SMS cho khách hàng như biến động số dư và các giao dịch khác của khách hàng, trong khi đó ngân hàng chỉ thu 11.000 đồng/tháng... Trong khi đó, khi khách hàng chuyển tiền thì tối thiểu hệ thống Vietcombank phải gửi 3 tin nhắn đến khách hàng chuyển tiền và nhận tiền, chưa kể có những khách hàng chậm nhập mã OTP, rồi nhập sai... ngân hàng đều phải gửi lại.
Trên thực tế, đối với xác minh khách hàng đăng ký dịch vụ, nhà băng phải gửi cho khách hàng ít nhất là 2 SMS là OTP xác thực thông tin số điện thoại của khách hàng và gửi thông tin đăng ký thành công. Đối với giao dịch thanh toán, ngân hàng phải gửi cho khách hàng ít nhất 2 SMS là OTP xác thực giao dịch và thông tin báo biến động số dư.
Đối với giao dịch rút tiền ngân hàng phải gửi cho khách hàng ít nhất 1 SMS là gửi thông báo biến động số dư. Còn đối với các yêu cầu hỗ trợ khác, ngân hàng phải gửi ít nhất 3 SMS gồm gửi cảnh báo giao dịch bất thường, OTP xác thực giao dịch và thông báo kết quả.
“Khi đưa ra mức phí này Vietcombank cũng đã tham khảo mức phí của các ngân hàng khác trên thị trường và cũng đặt mức phí này ở mức độ cạnh tranh với các đối thủ khác chứ không thể vượt quá cao được,” ông Trường nhấn mạnh.

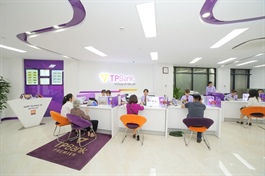
TPBank là một trong những ngân hàng miễn nhiều loại phí cho khách hàng. (Ảnh: Vietnam+)
|
Ngoài ra, ngân hàng phải chi phí đầu tư rất nhiều để phát triển hệ thống công nghệ thông tin nhằm đảm bảo hệ thống chạy liên tục và không có sai sót, vì vậy, việc Vietcombank thu những khoản phí để duy trì dịch vụ ngân hàng điện tử được căn cứ trên việc khi cung cấp các dịch vụ đó.
Cùng với quan điểm trên, ông Nguyễn Chiến Thắng, Giám đốc Trung tâm Ngân hàng số BIDV cũng phân tích, tỷ trọng thu từ phí của các ngân hàng Việt Nam, không quá 10% trong tổng thu nhập của ngân hàng, là mức rất thấp.
“Tôi thừa nhận, ngân hàng Việt Nam phụ thuộc nhiều vào công nghệ cũ, chưa đủ thông minh, khiến người dùng cảm giác bị tận thu, song thực tế, thu phí của ngân hàng chỉ mới đủ bù đắp chi phí. Ví dụ, với một giao dịch chuyển tiền liên ngân hàng, tổng chi phí thấp nhất là khoảng trên 5.000 đồng/giao dịch," ông Thắng cho biết.
Ngân hàng đang 'mắc' mức phí SMS trả cho nhà mạng
Theo ông Vũ Khắc Trường, một trong những những chi phí Vietcombank đang phải bù lỗ nhiều nhất chính là dịch vụ SMS ngân hàng phải trả cho nhà mạng để họ cung cấp dịch vụ gửi tin nhắn cho khách hàng.
Mức chi phí của dịch vụ gửi tin nhắn từ doanh nghiệp đến nhà mạng hiện đang bị tính cao hơn nhiều so với cá nhân gửi cho nhau. Căn cứ thực tế chi trả của các ngân hàng qua các năm, giá phí bình quân tin nhắn khoảng 700 đồng/tin. Trong khi đó, khách hàng cá nhân mức phí này là từ 250-350 đồng/tin.
Tại công văn kiến nghị về việc giảm cước tin nhắn đối với các dịch vụ tài chính ngân hàng với các nhà mạng viễn thông, ông Nguyễn Toàn Thắng, Tổng Thư ký Hiệp hội Ngân hàng cũng lý giải nguyên nhân thu phí của các ngân hàng.
“Thực tế một ngân hàng miễn phí cho khách hàng đang phải chi trả và chịu lỗ chi phí tin nhắn bình quân là 1.640 đồng/giao dịch thanh toán. Trung bình mỗi khách hàng có từ 15-20 giao dịch/tháng, tương đương 25-30 tin nhắn/tháng, tương đương khoảng 20.000-25.000 đồng/tháng. Trong khi giá cước tin nhắn mà các doanh nghiệp viễn thông đang áp dụng đối với ngân hàng cao gấp 3 lần so với tin nhắn thông thường. Hàng tháng, một ngân hàng quy mô nhỏ phát sinh khoảng 9-11 triệu tin nhắn/tháng phải trả doanh nghiệp viễn thông từ 7,5-9 tỷ đồng/tháng,” ông Thắng cho biết.
Ông Thắng cũng đưa ra ví dụ cụ thể tại BIDV, sản lượng SMS tăng qua các năm: Năm 2017 có 365,58 triệu tin; 2018 là 473,62 triệu tin; 2019 có 635,48 triệu tin và 5 tháng đầu năm 2020 có 320,38 triệu tin.
Như vậy, tổng sản lượng 3 năm và 5 tháng đầu năm 2020 BIDV đạt xấp xỷ 1.900 triệu tin, chi phí khoảng gần 1.200 tỷ đồng. Căn cứ nhịp độ sản lượng tin nhắn năm nay, BIDV ước tính sẽ phải bù lỗ khoảng 500 tỷ đồng.
Do đó, căn cứ thực tế của các ngân hàng lãnh đạo Hiệp hội Ngân hàng đã kiến nghị nếu các nhà mạng áp mức giá thông thường như với khách hàng cá nhân thì chi phí dịch vụ SMS sẽ giảm khoảng 50% (BIDV sẽ giảm bù lỗ được khoảng 285 tỷ đồng).
“Điều này sẽ tạo thuận lợi cho các ngân hàng có thể giảm phí, giảm lãi suất cho vay đối với các khách hàng cũng như thúc đẩy thanh toán không dùng tiền mặt thông qua việc tiếp tục giảm phí giao dịch thanh toán cho khách hang,” ông Thắng nhấn mạnh./.
Thúy Hà



 Thêm mới watchlist




