


Tiền lì xì năm mới có bị tính thuế thu nhập cá nhân không?
Tiền lì xì năm mới có bị tính thuế thu nhập cá nhân không?
Tiền lì xì từ công ty cho nhân viên được coi là tiền thưởng và phải chịu thuế thu nhập cá nhân vì không thuộc danh mục tiền thưởng được miễn thuế.
Ngày đi làm đầu tiên sau kỳ nghỉ Tết Nguyên đán, rất nhiều cơ quan, tổ chức, công ty có tục lệ lì xì đầu năm cho cán bộ, nhân viên.
Nhiều người thắc mắc, khoản tiền lì xì liệu có được miễn thuế thu nhập cá nhân (TNCN) không?
Về vấn đề này, ông Nguyễn Hồ Ngọc, Quản trị viên Diễn đàn Thuế, cho hay: Theo Thông tư số 111/2013/TT-BTC, tiền lì xì từ công ty cho nhân viên được coi là tiền thưởng và phải chịu thuế thu nhập cá nhân vì không thuộc danh mục tiền thưởng được miễn thuế.

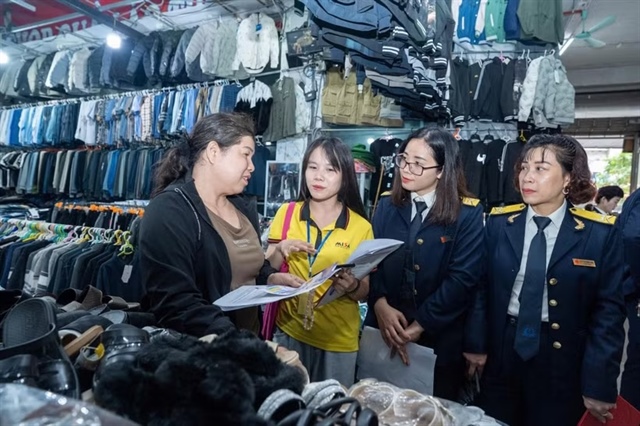
Nhiều người thắc mắc: "Khoản tiền lì xì liệu có được miễn thuế TNCN không"? Ảnh: Bình Minh |
Theo quy định hiện hành, các khoản thưởng được miễn thuế bao gồm: Thưởng danh hiệu thi đua (Chiến sĩ thi đua, Lao động tiên tiến,... ); Thưởng kèm theo Giải thưởng Hồ Chí Minh, giải thưởng Nhà nước; Thưởng giải thưởng quốc gia, quốc tế do Nhà nước công nhận; Thưởng sáng chế, cải tiến kỹ thuật được cơ quan Nhà nước công nhận; Thưởng cho cá nhân phát hiện, tố giác hành vi vi phạm pháp luật...
Cách tính thuế TNCN đối với tiền lì xì từ công ty
Đối với nhân viên ký hợp đồng từ 3 tháng trở lên:
Thuế TNCN tính theo biểu thuế lũy tiến từng phần. Công ty sẽ cộng tiền lì xì vào tổng thu nhập hàng tháng để tính thuế.
Đối với nhân viên không ký hợp đồng hoặc hợp đồng dưới 3 tháng:
Nếu thu nhập từ 2 triệu đồng/lần trở lên, công ty khấu trừ 10% trước khi trả.
Nếu thu nhập thấp và không đến mức nộp thuế, nhân viên có thể làm cam kết thuế thu nhập cá nhân theo Mẫu 08/CK-TNCN (thay thế Mẫu 02/CK-TNCN theo Thông tư 80/2021/TT-BTC) để tạm thời không bị khấu trừ 10% thuế TNCN.
Điều kiện để cá nhân làm cam kết theo Mẫu 08/CK-TNCN gồm: Là cá nhân cư trú có duy nhất một nguồn thu nhập thuộc diện khấu trừ 10%; Tổng thu nhập sau giảm trừ gia cảnh chưa đến mức nộp thuế (132 triệu/năm nếu không có người phụ thuộc); Đã có mã số thuế tại thời điểm làm cam kết.
Trách nhiệm kê khai và nộp thuế
Ông Ngọc lưu ý, tiền lì xì từ công ty được tính như một khoản thu nhập chịu thuế và phải thực hiện kê khai, khấu trừ theo đúng quy định.
Theo Luật Thuế thu nhập cá nhân, công ty có trách nhiệm kê khai, khấu trừ và nộp thuế TNCN cho nhân viên vào ngân sách nhà nước; Quyết toán thuế vào cuối năm theo quy định.
Nếu nhân viên làm cam kết theo Mẫu 08/CK-TNCN, công ty vẫn phải tổng hợp danh sách và báo cáo cho cơ quan thuế.
Bình Minh
- 19:00 03/02/2025


 Thêm mới watchlist



