




FPTS: Triển vọng sáng cho Bidiphar
FPTS: Triển vọng sáng cho Bidiphar
Theo báo cáo cập nhật từ CTCK FPT (FPTS, HOSE: FTS), CTCP Dược - Trang thiết bị Y tế Bình Định (Bidiphar, HOSE: DBD) đang có triển vọng sáng với những dự phóng tích cực trong năm 2025.
Theo FPTS, năm 2024, DBD đạt hơn 1.7 ngàn tỷ đồng doanh thu (tăng 4.6% so với cùng kỳ), với các sản phẩm thuốc được phân phối qua 2 kênh chính là ETC (65% doanh thu) và OTC (32%). Biên lợi nhuận gộp ổn định ở mức 48.2%; lãi sau thuế đạt 275 tỷ đồng, tăng 4.6% so với năm trước.
Các dòng thuốc chính trong danh mục sản phẩm của DBD bao gồm thuốc ung thư, thuốc kháng sinh, và dung dịch thẩm phân (DDTP), ước chiếm lần lượt 21%, 29%, và 12% doanh thu thuần trong năm 2024. Trong đó, thuốc ung thư và dung dịch thẩm phân chủ yếu được phân phối tại kênh ETC, và thuốc kháng sinh được phân phối qua cả hai kênh ETC và OTC.

Nguồn: FPTS
|
Cho năm 2025, FPTS tin rằng doanh thu kênh ETC dự phóng đạt hơn 1.2 ngàn tỷ đồng, tăng 9.3% trong năm 2025, và tăng trưởng với CAGR = 11.1%/năm trong giai đoạn 2025-2033. Động lực đến từ triển vọng tích cực ở các dòng thuốc chủ lực của DBD.
Trong đó, thuốc ung thư được kỳ sẽ tiếp tục dẫn dắt tăng trưởng tại kênh ETF của DBD. Triển vọng đến từ việc mở rộng sang nhóm thuốc điều trị đích và đạt tiêu chuẩn EU-GMP. Doanh thu thuốc ung thư tại kênh ETC của DBD ước đạt 410 tỷ đồng (tăng 12%), và tăng trưởng với CAGR khoảng 14.3%/năm trong giai đoạn 2025-2033.
|
Nguồn: FPTS
|
Những con số trên đến từ việc Doanh nghiệp mở rộng sang nhóm thuốc điều trị đích dạng viên từ 2025 và đạt EU-GMP cho dây chuyền thuốc tiêm từ năm 2027. Ngoài ra, dự báo nhu cầu tiêu thụ ở mức cao với tỷ lệ mắc bệnh ung thư ước tăng 8%/năm. Bên cạnh đó, thuốc điều trị đích của DBD được sản xuất trên dây chuyền thuốc viên tại nhà máy Thuốc Ung thư Nhơn Hội. Doanh nghiệp cho biết đã nộp hồ sơ đăng ký cho 4 sản phẩm thuốc điều trị đích, kỳ vọng sẽ được cấp số đăng ký và bắt đầu tham gia đấu thầu dòng thuốc này trong năm 2025.
Về dây chuyền thuốc tiêm, FPTS cho rằng dây chuyền sẽ đạt chuẩn EU-GMP trong năm 2027, chậm hơn so với dự báo do doanh nghiệp đang thiết lập một số hạng mục về phần mềm (về việc ghi nhận và bảo toàn dữ liệu) và tìm đối tác thẩm định phần mềm này.
Với thuốc kháng sinh, doanh thu thuốc tại kênh ETC của DBD dự phóng đạt 280 tỷ đồng, tăng 6% so với năm trước nhờ nhu cầu ổn định đối với thuốc kháng sinh ở dạng bào chế tiêm tại các bệnh viện, trong bối cảnh cạnh tranh của thuốc nhóm 3-4-5 (tiêu chuẩn WHO-GMP) duy trì ở mức cao.
Giai đoạn 2025-2033, doanh thu thuốc kháng sinh tại kênh ETC của DBD ước tăng với CAGR khoảng 13.6%/năm, do kỳ vọng nhà máy Thuốc Tiêm vô trùng Thể tích nhỏ đạt chuẩn EU-GMP đi vào hoạt động từ năm 2027. Điều này sẽ giúp DBD tham gia đấu thầu thuốc nhóm 1-2 có giá bán cao hơn, từ đó mở rộng doanh thu và thị phần thuốc kháng sinh trong dài hạn. FPTS dự phóng doanh thu từ dây chuyền thuốc kháng sinh tiêm đóng góp khoảng 600 tỷ đồng trong năm 2027, tương đương 34.7% doanh thu năm 2024. Ngoài ra, dự kiến đạt khoảng 1.6 ngàn tỷ đồng (gần 93% doanh thu năm 2024) khi vận hành hết công suất trong năm 2031, tương ứng với CAGR 28%/năm.
Về dung dịch thẩm phân, FPTS nhận định tích cực trong dài hạn nhờ hợp tác với Crearene AG. Doanh thu các sản phẩm dung dịch thẩm phân tại kênh ETC kỳ vọng đạt 232 tỷ đồng (tăng trưởng 12%) trong năm 2025, và tăng trưởng với tốc độ 9.2%/năm trong giai đoạn 2025-2033. Dự báo từ EUAA5, tỷ lệ mắc bệnh suy thận mạn đang tăng và có xu hướng trẻ hóa, cùng việc sản phẩm duy trì vị thế tốt nhờ khả năng cung cấp đa dạng sản phẩm và môi trường cạnh tranh thấp là nguyên nhân cho các dự phóng trên.
DBD đã hợp tác với Crearene AG (Thụy Sĩ) về việc chuyển giao bản quyền các giải pháp điều trị bằng creatine6 cho bệnh nhân chạy thận trong tháng 07/2024. Theo đó, hoạt chất creatine sẽ được bổ sung vào các sản phẩm dung dịch thẩm phân. FPTS cho rằng việc hợp tác này sẽ giúp DBD mở rộng doanh thu tại dòng thuốc này trong dài hạn.
Đối với kênh OTC, FPTS cũng dự báo triển vọng khả quan, với dự phóng doanh thu 576 tỷ đồng (tăng 5%) trong năm 2025, và tăng trưởng với CAGR 4.1%/năm tới 2033. Nguyên nhân do Doanh nghiệp có kế hoạch mở rộng hoạt động với các chuỗi nhà thuốc, cũng như nhu cầu thuốc tiêu thụ tại kênh OTC dự báo tăng trong cùng giai đoạn, theo BMI. FPTS đánh giá kế hoạch mở rộng với các chuỗi nhà thuốc diễn ra tương đối chậm do DBD cần thời gian để “kết nối” với các chuỗi nhà thuốc, đồng thời cải thiện chất lượng (đạt EU-GMP) và danh mục sản phẩm phù hợp nhằm tăng khả năng cạnh tranh.
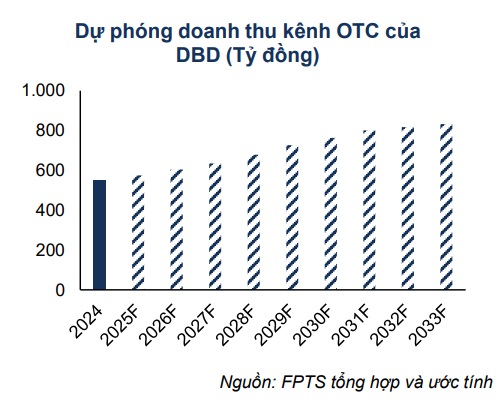
Nguồn: FPTS
|
- 14:39 31/03/2025




 Thêm mới watchlist




