




MWG - Cơ hội đầu tư dài hạn
MWG - Cơ hội đầu tư dài hạn
CTCP Đầu tư Thế Giới Di Động (HOSE: MWG) là doanh nghiệp bán lẻ hàng đầu Việt Nam với hệ sinh thái đa dạng gồm ba chuỗi chủ lực Thế Giới Di Động, Điện Máy Xanh và Bách Hóa Xanh. Trong bối cảnh ngành bán lẻ duy trì tăng trưởng tích cực, MWG ghi nhận kết quả khả quan nhờ mở rộng hệ thống, gia tăng thị phần và nâng cao hiệu quả vận hành. Định giá hiện tại cho thấy giá cổ phiếu đang ở vùng hấp dẫn cho nhà đầu tư dài hạn.
Ngành bán lẻ duy trì tăng trưởng
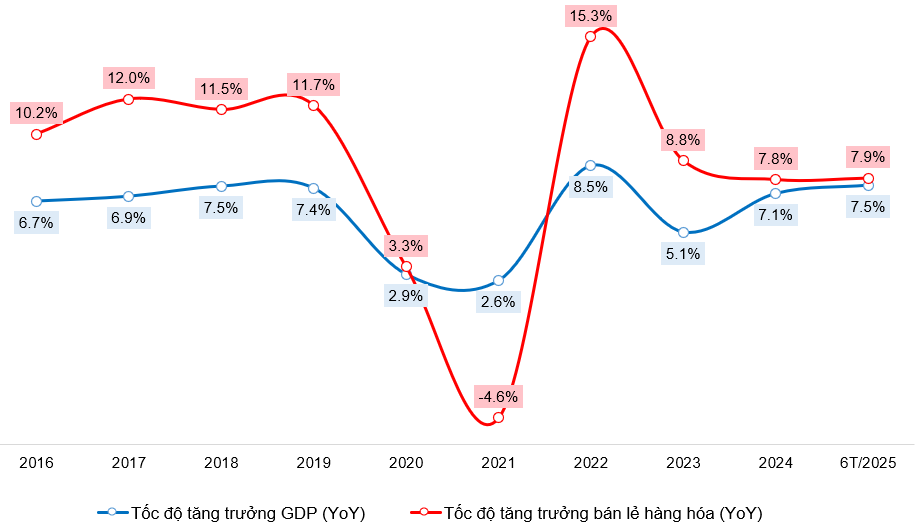
Theo số liệu từ Tổng cục Thống kê, tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng 6 tháng đầu năm 2025 tăng 9.3% so với cùng kỳ năm trước. Trong đó, doanh thu bán lẻ hàng hóa đạt 2,613.1 ngàn tỷ đồng, chiếm 76.5% tổng mức và tăng 7.9%. Dù chịu ảnh hưởng từ bối cảnh kinh tế vĩ mô toàn cầu biến động mạnh, thị trường bán lẻ Việt Nam vẫn duy trì được mức tăng trưởng ổn định, cao hơn tốc độ tăng GDP, khẳng định vai trò của ngành bán lẻ đối với tăng trưởng kinh tế.
Tốc độ tăng trưởng bán lẻ hàng hóa và GDP giai đoạn 2016 - 6T/2025
Nguồn: Tổng cục Thống kê
Doanh thu chuỗi Thế Giới Di Động và Điện Máy Xanh hồi phục tích cực
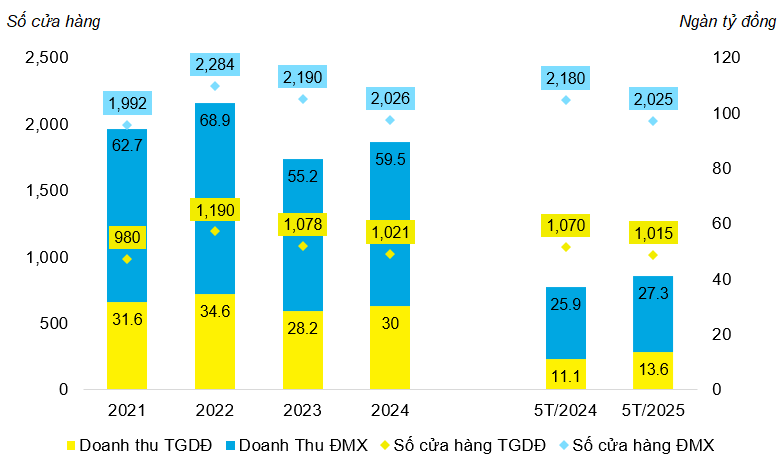
Trong 5 tháng đầu năm 2025, chuỗi Thế Giới Di Động (TGDĐ) và Điện Máy Xanh (ĐMX) ghi nhận doanh thu 41 ngàn tỷ đồng, tăng 11% so với cùng kỳ, dù số lượng cửa hàng giảm 7% còn 3,040 cửa hàng. Trong riêng tháng 5/2025, doanh thu đạt 8.4 ngàn tỷ đồng, cao nhất kể từ sau Tết, tăng 13% so với cùng kỳ năm ngoái và tiếp tục tăng so với tháng 4/2025.
Kết quả kinh doanh của TGDĐ và ĐMX giai đoạn 2021-5T/2025
Nguồn: Báo cáo Cập nhật tình hình kinh doanh của MWG
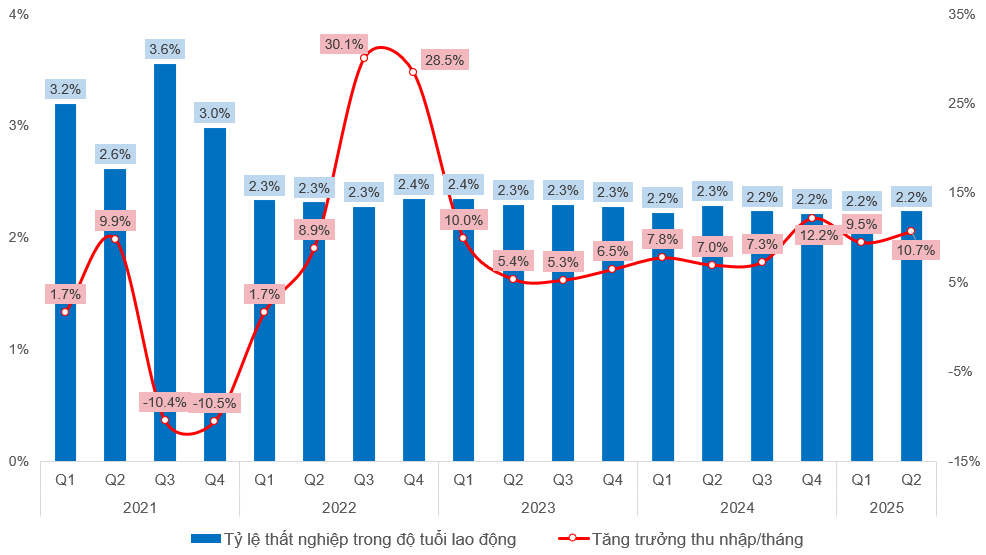
Kết quả tích cực này có được nhờ MWG gia tăng thị phần thông qua lợi thế về trải nghiệm khách hàng, danh mục sản phẩm đa dạng và giải pháp tài chính trả chậm linh hoạt. Bên cạnh đó, sự phục hồi của thị trường điện tử và gia dụng trong quý 2/2025 cũng đóng vai trò quan trọng, khi thu nhập bình quân người lao động tăng 10.7%, còn tỷ lệ thất nghiệp dù nhích nhẹ lên 2.24% nhưng vẫn thấp hơn giai đoạn 2023-2024, giúp sức mua cải thiện.
Tỷ lệ thất nghiệp và tăng trưởng thu nhập giai đoạn 2021-Q2/2025
Nguồn: Tổng cục Thống kê
Chuỗi Bách Hóa Xanh dần trở thành động lực tăng trưởng chính
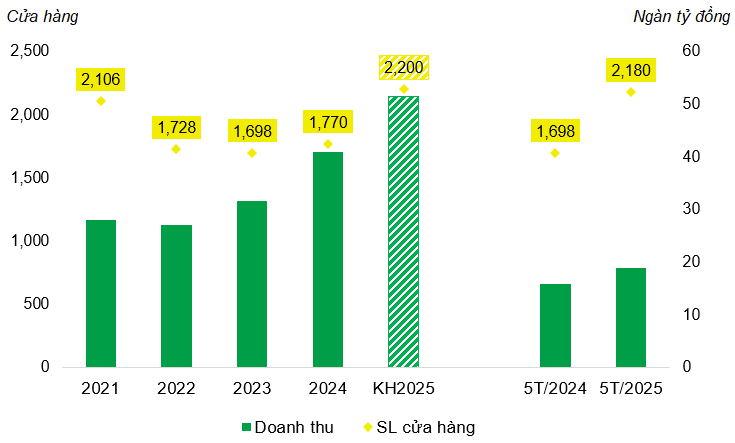
Bách Hóa Xanh đặt mục tiêu doanh thu 51.5 ngàn tỷ đồng trong năm 2025, tăng 25.2% so với năm trước, và lợi nhuận sau thuế dự kiến đạt 570 tỷ đồng, tương đương mức tăng trưởng 455%. Động lực chủ yếu đến từ chiến lược mở rộng mạng lưới, với kế hoạch nâng tổng số cửa hàng lên 2,200 vào cuối năm, tăng 24.3% so với cùng kỳ.
Trong 5 tháng đầu năm 2025, BHX ghi nhận doanh thu 18.9 ngàn tỷ đồng, tăng 19%, đồng thời mở mới 410 cửa hàng, vượt kế hoạch đề ra (200-400 cửa hàng), với tốc độ mở mới bình quân đạt 2-3 cửa hàng mỗi ngày.
Kết quả kinh doanh của Bách Hóa Xanh trong giai đoạn 2021-5T/2025
Nguồn: Báo cáo Cập nhật tình hình kinh doanh của MWG
Hơn 50% số cửa hàng mới của BHX được mở tại miền Trung, với doanh thu bình quân đạt 1.2-1.5 tỷ đồng/tháng, thấp hơn khoảng 35% so với miền Nam (1.95 tỷ đồng/tháng) do diện tích cửa hàng nhỏ hơn và thói quen tiêu dùng tiết kiệm. Tuy nhiên, mức điểm hòa vốn tại khu vực này cũng thấp hơn, ở mức 1.5 tỷ đồng/tháng so với 1.8 tỷ đồng/tháng tại miền Nam. Trong khi đó, doanh thu bình quân mỗi cửa hàng tại miền Nam tiếp tục tăng nhẹ 0.8%, cho thấy thị trường vẫn còn dư địa tăng trưởng.
Định giá cổ phiếu MWG
Cổ phiếu MWG được định giá theo phương pháp Sum of the Parts (SOTP), dựa trên giá trị riêng của từng mảng kinh doanh: Thế Giới Di Động, Điện Máy Xanh và Bách Hóa Xanh. Các doanh nghiệp cùng ngành được sử dụng làm cơ sở so sánh nhằm đảm bảo tính hợp lý và khách quan trong quá trình định giá.
Kết quả định giá cho thấy giá trị hợp lý của MWG ở mức 79,728 đồng/cổ phiếu, cao hơn đáng kể so với giá thị trường hiện tại. Như vậy, cổ phiếu MWG đang ở vùng định giá hấp dẫn đối với nhà đầu tư dài hạn, đặc biệt khi doanh nghiệp đang duy trì tăng trưởng tốt, tiếp tục mở rộng thị phần và có triển vọng lợi nhuận rõ ràng từ các mảng kinh doanh cốt lõi.
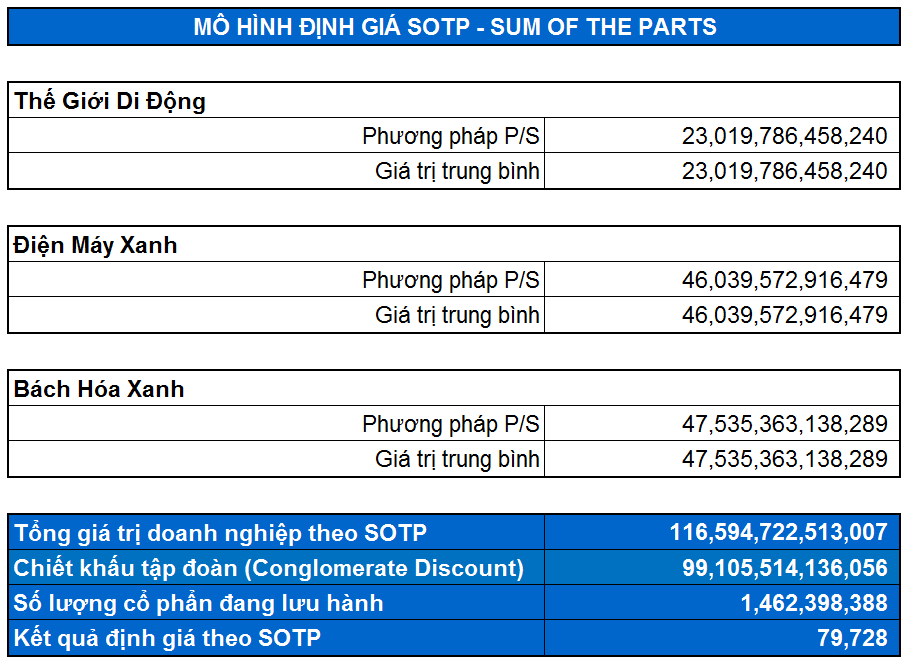
Nguồn: VietstockFinance
Bộ phận Phân tích Doanh nghiệp, Phòng Tư vấn Vietstock
- 10:06 17/07/2025













 Thêm mới watchlist




