


SSI Research: VN-Index sáng cửa lên 1,800 điểm, biến động ngắn hạn mở ra cơ hội
SSI Research: VN-Index sáng cửa lên 1,800 điểm, biến động ngắn hạn mở ra cơ hội
Trong báo cáo chiến lược tháng 8, Trung tâm Phân tích và Tư vấn Đầu tư Chứng khoán SSI (SSI Research) tin tưởng triển vọng đi lên bền vững trong dài hạn với mục tiêu VN-Index đạt mốc 1,750 - 1,800 vào năm 2026, các biến động ngắn hạn do cung chốt lời có thể tạo cơ hội tốt cho nhà đầu tư.
Tăng trưởng lợi nhuận quý 2 lan tỏa trên hầu hết các nhóm ngành
Tổng doanh thu trong quý 2/2025 ghi nhận mức tăng trưởng khiêm tốn 6.9% so với cùng kỳ, trong khi lãi ròng tăng mạnh 31.5% và vượt xa mức tăng 20.9% của quý 1/2025.
Phần lớn các nhóm ngành đều tăng trưởng lợi nhuận tích cực, ngoại trừ nhóm công nghiệp. Những nhóm ngành có kết quả vượt kỳ vọng của SSI Research gồm bán lẻ, phân bón, tiện ích, ngân hàng và khu công nghiệp. Ngược lại, một số ngành như thực phẩm và đồ uống (F&B) và một số cổ phiếu bất động sản nhà ở lại ghi nhận kết quả thấp hơn kỳ vọng.
7 cổ phiếu VIC, NVL, VGI, HHS, HVN, PGV và VIX chiếm 6.7% tổng lợi nhuận toàn thị trường và 14.4% vốn hóa, đóng góp khoảng 50% mức tăng trưởng tuyệt đối của lợi nhuận trong quý 2/2025. Nếu loại trừ ảnh hưởng từ nhóm cổ phiếu này, tăng trưởng lợi nhuận toàn thị trường ở mức 14.8%.
Ngân hàng tiếp tục là động lực tăng trưởng chính, đóng góp 44% tổng lãi ròng toàn thị trường và 28% vào tăng trưởng. Theo sau là bất động sản (8% lãi ròng, đóng góp 20% tăng trưởng) và tiện ích (7% lãi ròng, đóng góp 12% tăng trưởng).
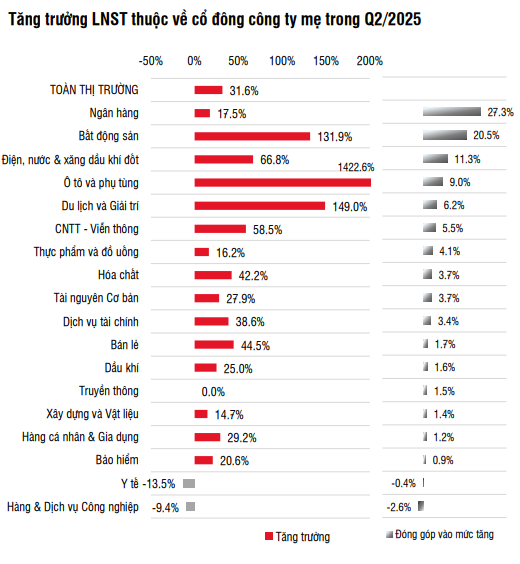
Nguồn: SSI Research
|
Hướng tới vùng 1,750 - 1,800 trong năm 2026
Mặc dù thị trường có thể đối mặt với biến động ngắn hạn do áp lực chốt lời gia tăng sau giai đoạn margin cao vào cuối tháng 7, SSI Research kỳ vọng VN-Index hướng tới vùng 1,750 - 1,800 trong năm 2026.
Động lực chính đến từ sự phục hồi vững chắc của tăng trưởng lợi nhuận, được hỗ trợ bởi 4 yếu tố, gồm đà phục hồi của thị trường bất động sản và đầu tư công; môi trường lãi suất thuận lợi; lo ngại về rủi ro thuế quan dần được xoa dịu; đặc biệt là kỳ vọng nâng hạng thị trường trong tháng 10.
SSI Research duy trì dự báo tăng trưởng lãi ròng toàn thị trường năm 2025 đạt 13.8%, tương ứng với mức tăng trưởng 15.5% trong 6 tháng cuối năm, dù có thể có điều chỉnh nhẹ sau khi mùa báo cáo tài chính kết thúc.
P/E dự phóng của thị trường đã tăng từ 8.8x (ngày 09/04) lên 12.6x (ngày 06/08), nhưng vẫn thấp hơn mức trung bình 5 năm là 13x và vùng cao 15 - 17x trong giai đoạn đỉnh trước của thị trường.
|
Nguồn: SSI Research
|
Cơ hội thu hút dòng vốn nhờ kỳ vọng nâng hạng thị trường
Trong báo cáo, SSI Research duy trì kỳ vọng rằng Việt Nam sẽ được FTSE Russell công bố nâng hạng lên thị trường Mới nổi (Emerging Market) vào tháng 10/2025. Sự kiện này có thể giúp thu hút dòng vốn khoảng 1 tỷ USD từ các quỹ ETF theo chỉ số.
Quan sát từ các thị trường khác cho thấy, thị trường thường có diễn biến tích cực trong giai đoạn trước khi được nâng hạng, nhờ kỳ vọng dòng vốn ngoại gia tăng và tâm lý nhà đầu tư cải thiện rõ rệt. Đây sẽ là một trong những yếu tố hỗ trợ quan trọng cho thị trường Việt Nam trong nửa cuối năm 2025.
Các chủ điểm đầu tư nổi bật được SSI Research đưa ra gồm bất động sản và đầu tư công; chi phí đầu vào giảm; hưởng lợi từ chính sách; nâng hạng.
- 11:04 14/08/2025
Tài khoản chứng khoán tiến sát mốc 14 triệu
33 phút trước
Vietstock Daily 10/09/2026: Giằng co tiếp diễn

35 phút trước




 Thêm mới watchlist



