




VNM - Nền tảng vững chắc trong dài hạn (Kỳ 2)
VNM - Nền tảng vững chắc trong dài hạn (Kỳ 2)
CTCP Sữa Việt Nam (HOSE: VNM) đảm bảo nguồn cung và chất lượng đầu vào ổn định thông qua hợp tác dài hạn với nông hộ và hệ thống trang trại tự quản lý, đồng thời mở rộng nhiều dự án đầu tư trong nước và quốc tế để thúc đẩy tăng trưởng tương lai. Với cấu trúc tài chính an toàn, VNM là sự lựa chọn tiềm năng cho đầu tư dài hạn với mức định giá vẫn còn hấp dẫn.
Chiến lược cung ứng sữa nguyên liệu bền vững
Hiện tại, VNM vẫn duy trì mô hình hợp tác chiến lược với các nông hộ chăn nuôi bò sữa trên toàn quốc. Doanh nghiệp triển khai ký kết hợp đồng thu mua sữa tươi nguyên liệu theo cơ chế dài hạn, vừa đảm bảo đầu ra ổn định cho nông hộ, vừa giúp doanh nghiệp duy trì nguồn cung bền vững cho sản xuất. Trong chuỗi liên kết, hệ thống trạm thu mua sữa giữ vai trò then chốt, vận hành theo các tiêu chuẩn nghiêm ngặt về vệ sinh và an toàn thực phẩm, góp phần đảm bảo tính đồng nhất và chất lượng nguyên liệu đầu vào.
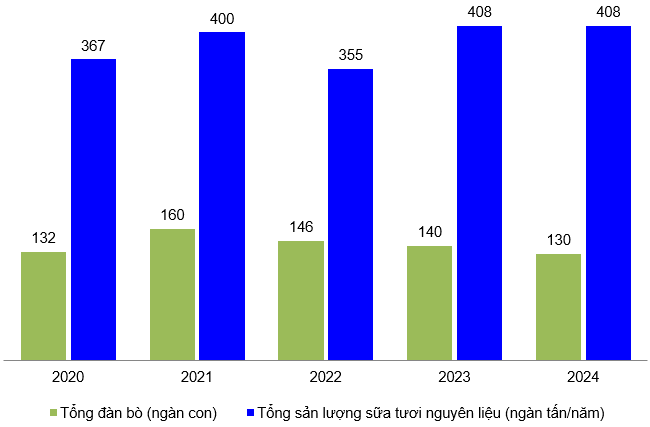
Tổng đàn bò và sản lượng sữa tươi nguyên liệu của VNM giai đoạn 2020-2024
Nguồn: Báo cáo thường niên VNM
Năm 2024, tổng sản lượng sữa tươi nguyên liệu của VNM đạt 408,000 tấn, trong đó khoảng 181,000 tấn (44%) đến từ các trang trại của Vinamilk và Sữa Mộc Châu, còn lại 227,000 tấn (56%) do các nông hộ chăn nuôi cung cấp. Trong thời gian tới, VNM định hướng tăng tỷ trọng sữa nguyên liệu từ hệ thống trang trại tự quản lý, đồng thời giảm dần việc thu mua từ nông hộ do xu hướng đô thị hóa khiến quy mô chăn nuôi hộ gia đình suy giảm. Thêm vào đó, do hạn chế quỹ đất để xây mới trang trại trong nước, VNM sẽ tập trung nâng năng suất đàn bò tại các cơ sở hiện hữu nhằm tối ưu hiệu quả và duy trì nguồn cung ổn định.
Tiếp thêm động lực từ các dự án mới
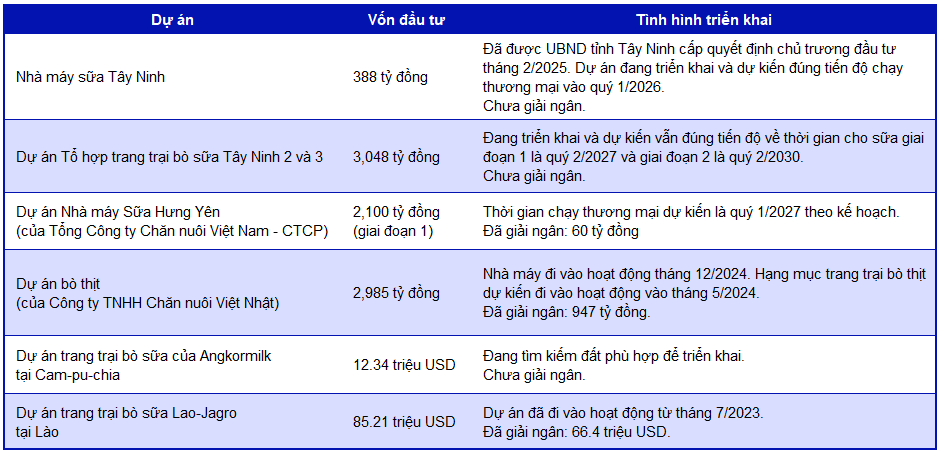
VNM đang triển khai danh mục dự án lớn, gồm mở rộng nhà máy và trang trại trong nước (Tây Ninh, Hưng Yên) cùng đầu tư quốc tế (Campuchia, Lào). Đây sẽ là những nguồn nguyên liệu quan trọng cho các dòng sản phẩm mới trong chiến lược phát triển tương lai của VNM, giúp doanh nghiệp củng cố vị thế dẫn đầu trong nước và mở rộng thị trường xuất khẩu.
Nguồn: VNM
Sức khỏe tài chính
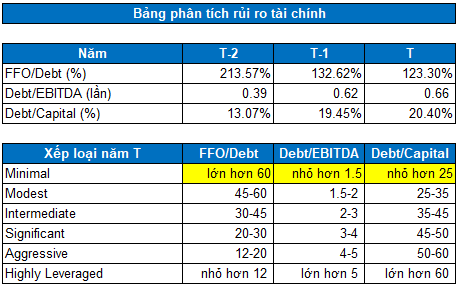
Dựa theo tiêu chuẩn Standard & Poor’s, các chỉ số đánh giá mức độ rủi ro tài chính của VNM như FFO/Debt, Debt/EBITDA… vẫn duy trì ở mức Minimal trong những năm gần đây. Mức độ rủi ro này là thấp nhất trong bảng xếp loại rủi ro tài chính. Vì vậy, nhà đầu tư có thể yên tâm về doanh nghiệp này.
Nguồn: VietstockFinance
Định giá
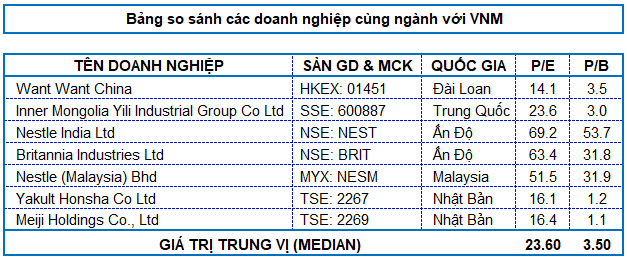
Do VNM đang sở hữu vị trí dẫn đầu trong ngành sữa ở Việt Nam nên không có so sánh tương đương từ các cổ phiếu đang giao dịch trên HOSE, HNX và UPCoM. Chính vì vậy, việc sử dụng các cổ phiếu nội địa làm mẫu so sánh ngang để định giá VNM sẽ không được hợp lý và toàn diện.
Người viết sử dụng các doanh nghiệp cùng ngành ở châu Á để làm cơ sở tính giá trị của cổ phiếu VNM. Các doanh nghiệp được chọn chủ yếu nằm trong khu vực châu Á như Trung Quốc, Ấn Độ, Nhật Bản,...
Nguồn: Investing.com
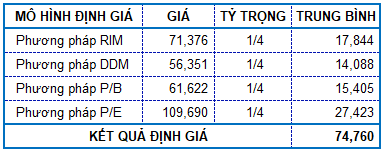
Người viết sử dụng Market Multiple Models (P/E, P/B) kết hợp với phương pháp chiết khấu RIM (Residual Income Model) và DDM (Dividend Discount Model) với tỷ trọng bằng nhau. Mức giá hợp lý của VNM được xác định là 74,760 đồng. Như vậy, giá thị trường vẫn còn khá hấp dẫn để mua vào cho mục tiêu đầu tư dài hạn.
Bộ phận Phân tích Doanh nghiệp, Phòng Tư vấn Vietstock
- 10:28 22/08/2025

Nhịp đập Thị trường 13/10: Áp lực bán gia tăng

58 phút trước













 Thêm mới watchlist




