BVH - “Hàng hiệu” tỷ đô (Kỳ 2)

23/09/2025 10:45
23-09-2025 10:45:07+07:00

BVH - “Hàng hiệu” tỷ đô (Kỳ 2)

Tập đoàn Bảo Việt (HOSE: BVH) giữ vững vị thế dẫn đầu ngành bảo hiểm Việt Nam, với kết quả kinh doanh 2025 tăng trưởng tích cực. BVH là lựa chọn đáng giá cho nhà đầu tư dài hạn do giá cổ phiếu vẫn duy trì ở mức hấp dẫn.

Dự đoán doanh thu cả năm 2025 sẽ vượt mức 40 ngàn tỷ đồng

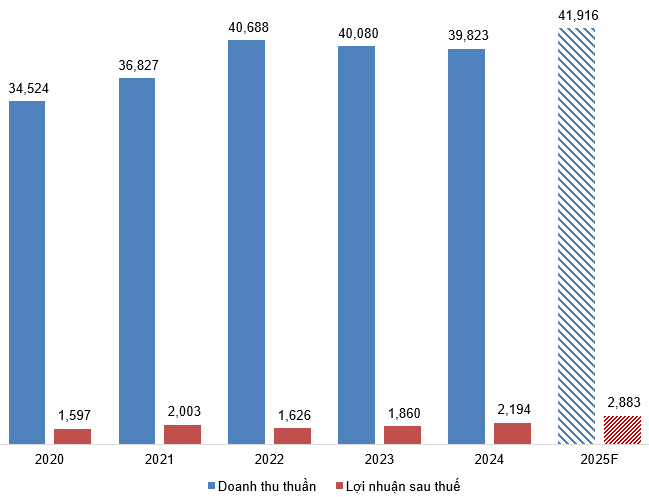
Trong 6 tháng đầu năm 2025, BVH ghi nhận tổng doanh thu thuần đạt 20,635 tỷ đồng, tăng 5.2% so với cùng kỳ năm trước, và lợi nhuận sau thuế đạt 1,390 tỷ đồng, tăng mạnh 31%. Riêng trong quý 2/2025, lợi nhuận sau thuế đạt 705 tỷ đồng, tăng tới 60.7% so với cùng kì năm trước nhờ vào doanh thu phí bảo hiểm ổn định, biên lợi nhuận cải thiện và hoạt động đầu tư tài chính hiệu quả.

Bước vào nửa cuối năm, triển vọng của BVH vẫn tích cực khi mảng nhân thọ được kỳ vọng hồi phục mạnh hơn nhờ phí khai thác mới tăng dần theo chuẩn hóa quy trình bán hàng, trong khi mảng phi nhân thọ hưởng lợi từ nhu cầu bảo hiểm sức khỏe và tài sản trong bối cảnh hoạt động kinh tế sôi động. Đồng thời, chiến lược chuyển đổi số giữ vai trò trụ cột, giúp BVH tối ưu chi phí và cải thiện trải nghiệm khách hàng, qua đó củng cố vị thế dẫn đầu trên thị trường bảo hiểm Việt Nam.

Người viết dự đoán doanh thu cả năm 2025 sẽ đạt gần 42 ngàn tỷ đồng và lợi nhuận ròng sẽ đạt khoảng 2.8 ngàn tỷ đồng, tương ứng mức tăng trưởng lần lượt 5% và 31% so với cùng kỳ năm trước.

Tình hình hoạt động kinh doanh của BVH giai đoạn 2020-2025F. Đvt: Tỷ đồng
Nguồn: BVH

Định giá cổ phiếu

Do BVH đang sở hữu vị trí dẫn đầu trong ngành bảo hiểm ở Việt Nam nên không có so sánh tương đương từ các cổ phiếu đang giao dịch trên HOSE, HNX và UPCoM. Chính vì vậy, việc sử dụng các cổ phiếu nội địa làm mẫu so sánh ngang để định giá BVH sẽ không được hợp lý và toàn diện.

Người viết sử dụng các doanh nghiệp cùng ngành ở châu Á để làm cơ sở tính giá trị của cổ phiếu BVH. Các doanh nghiệp được chọn chủ yếu nằm trong khu vực châu Á như Trung Quốc, Ấn Độ, Nhật Bản, Indonesia, Thái Lan, Malaysia...
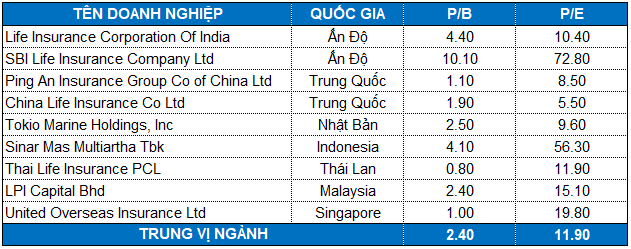
Nguồn: Investing.com

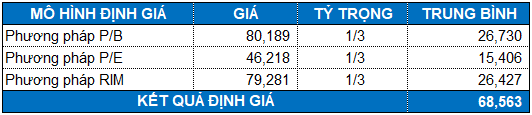
Người viết sử dụng Market Multiple Models (P/E, P/B) kết hợp với phương pháp chiết khấu RIM (Residual Income Model) với tỷ trọng bằng nhau. Mức giá hợp lý của BVH được ước tính khoảng 68,563 đồng/cp. Như vậy, giá thị trường của BVH đang khá hấp dẫn để mua vào cho mục đích đầu tư dài hạn.
Bộ phận Phân tích Doanh nghiệp, Phòng Tư vấn Vietstock

FILI

- 09:43 23/09/2025


MÃ CHỨNG KHOÁN LIÊN QUAN (1)

TIN CÙNG CHUYÊN MỤC

SAB - Lợi thế còn đủ lớn trong thị trường đang dịch chuyển? (Kỳ 2)

Tổng Công ty cổ phần Bia - Rượu - Nước giải khát Sài Gòn (HOSE: SAB) ghi nhận biên lợi nhuận cải thiện và duy trì nền tảng tài chính ổn định cùng chính sách cổ tức...

SAB - Lợi thế còn đủ lớn trong thị trường đang dịch chuyển? (Kỳ 1)

Thị trường bia Việt Nam năm 2026 đang cho thấy tín hiệu cải thiện nhưng vẫn chịu nhiều sức ép từ thay đổi hành vi tiêu dùng, sự phân hóa nhu cầu và lộ trình tăng...

Ngày 14/07/2026: 10 cổ phiếu nóng dưới góc nhìn PTKT của Vietstock

Các cổ phiếu nóng được phân tích trong báo cáo của Phòng Tư vấn Vietstock gồm: DPM, FPT, HDB, MBB, NLG, OCB, TPB, VHM, VJC, VNM.

QNS - Đối diện thách thức (Kỳ 2)

CTCP Đường Quảng Ngãi (UPCoM: QNS) duy trì nền tảng tài chính ổn định và chính sách cổ tức cao trong nhiều năm. Đồng thời, doanh nghiệp định hướng mở rộng sang...

QNS - Đối diện thách thức (Kỳ 1)

CTCP Đường Quảng Ngãi (UPCoM: QNS) duy trì vị thế dẫn đầu mảng sữa đậu nành và là một trong những doanh nghiệp đường lớn tại Việt Nam. Trong bối cảnh ngành đường...

DBC - Tăng trưởng giữa biến động (Kỳ 2)

Áp lực chi phí gia tăng đang khiến biên lợi nhuận ngành chăn nuôi trở nên nhạy cảm hơn trong ngắn hạn. Trong bối cảnh đó, CTCP Tập đoàn Dabaco Việt Nam (HOSE: DBC)...

DBC - Tăng trưởng giữa biến động (Kỳ 1)

Ngành chăn nuôi lợn Việt Nam duy trì nền tảng nhu cầu bền vững nhưng biến động mạnh theo chu kỳ giá và rủi ro dịch bệnh, qua đó thúc đẩy quá trình tái cấu trúc khi...

Góc nhìn đầu tư 2026: Ngành sữa - Bắt nhịp xu hướng giữa áp lực cạnh tranh

Ngành sữa Việt Nam duy trì tăng trưởng ổn định về quy mô nhưng đang dịch chuyển rõ rệt về động lực tăng trưởng. Áp lực chi phí gia tăng cùng sự thay đổi trong cấu...

Góc nhìn đầu tư 2026: Ngành điện - Chính sách mở lối cho chu kỳ mới

Bước sang năm 2026, ngành điện Việt Nam đi vào giai đoạn thực thi mạnh mẽ hơn khi các nút thắt chính sách kéo dài dần được tháo gỡ. Trọng tâm tăng trưởng theo đó...

Góc nhìn đầu tư 2026: Ngành bảo hiểm - Còn nhiều tiềm năng

Ngành bảo hiểm Việt Nam bước vào năm 2026 với triển vọng dần cải thiện, chấp nhận đi chậm lại để tái cấu trúc toàn diện. Tập đoàn Bảo Việt (HOSE: BVH) đóng vai...


TIN CHÍNH


ĐỌC NHIỀU NHẤT


Link đã được sao chép
Chào mừng bạn đã trở lại
Mình là Chatbot AI Chứng Sỹ
Bạn cần thông tin hay ý tưởng hay lời khuyên về chứng khoán? Hãy hỏi mình nhé!
Chứng Sỹ
Hotline: 0908 16 98 98