




Chính sách tín dụng, thuế và bất bình đẳng nhà ở tại Việt Nam
Chính sách tín dụng, thuế và bất bình đẳng nhà ở tại Việt Nam
Giá nhà không chỉ phản ánh cung - cầu vật chất, mà còn là tấm gương phản chiếu của chính sách phân phối cơ hội. Khi tín dụng và thuế đều ưu ái người đã có tài sản, hệ thống trở nên bất công, và bất động sản trở thành nơi tích tụ rủi ro tài chính lẫn khủng hoảng niềm tin.
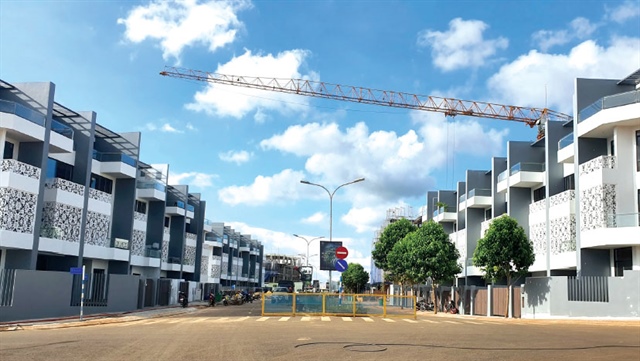
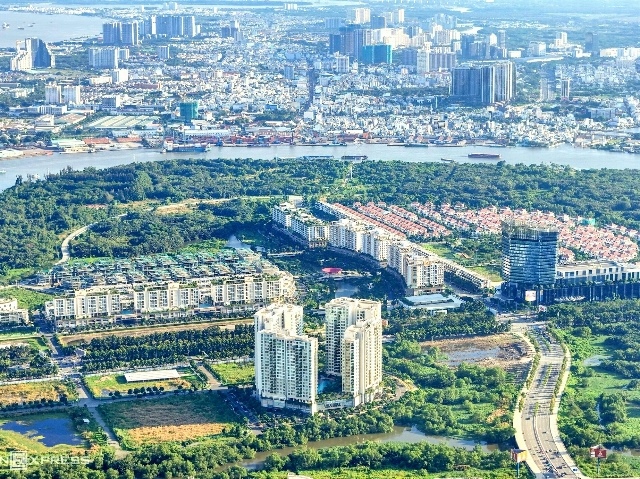
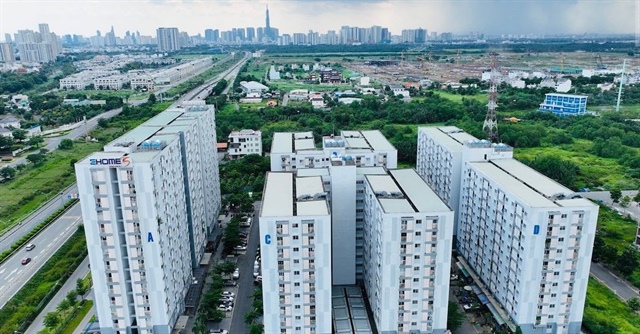
Nhà đất vẫn trở thành biểu tượng của thành công và nơi trú ẩn an toàn cho vốn tư nhân. Ảnh: N.K |
Trong ba thập niên qua, Việt Nam đã chứng kiến những đợt tăng giá bất động sản mạnh nhất khu vực Đông Nam Á. Giá căn hộ tại trung tâm TPHCM và Hà Nội cao gấp 20-30 lần thu nhập bình quân năm của một người lao động có kỹ năng trung bình (World Bank, 2023). Mức chênh lệch này cao gấp 3 lần so với Thái Lan và gần gấp 4 lần so với Hàn Quốc trong những giai đoạn so sánh tương tự.
Điều nghịch lý là, trong khi năng suất lao động chưa theo kịp tốc độ tăng giá tài sản, nhà đất vẫn trở thành biểu tượng của thành công và nơi trú ẩn an toàn cho vốn tư nhân. Hệ quả là người lao động đô thị gần như bị loại khỏi khả năng sở hữu nhà ở, còn thị trường bất động sản trở thành trung tâm tích trữ và đầu cơ, thay vì là nền tảng của an cư và phát triển kinh tế thực.
Điều này không chỉ là câu chuyện thị trường. Đó là vấn đề cấu trúc chính sách, khi các công cụ tín dụng, thuế và quy hoạch cùng hướng tới việc bảo toàn giá trị tài sản thay vì cố công tạo điều kiện cho tiếp cận công bằng. Việc có nhà ở đang từ quyền cơ bản trở thành đặc quyền của một nhóm nhỏ tích trữ tài sản.
Trong mọi nền kinh tế đang phát triển, chính sách nhà ở là một phép thử năng lực điều tiết của nhà nước. Một thị trường nhà ở hiệu quả không chỉ đảm bảo chỗ ở cho người dân mà còn phản ánh tính công bằng, hiệu quả phân bổ vốn và niềm tin vào tương lai.
Chính sách tín dụng: “siết trên giấy, nới trong thực tế”
Từ năm 2018, Ngân hàng Nhà nước (NHNN) đã nhiều lần khẳng định “siết chặt tín dụng bất động sản”. Tuy nhiên, tỷ trọng tín dụng trực tiếp và gián tiếp liên quan đến bất động sản vẫn ở mức cao, chiếm 21-25% tổng dư nợ toàn hệ thống (Nguyen & Tran, 2024). Nếu tính cả cho vay tiêu dùng, trái phiếu doanh nghiệp và cầm cố tài sản nhà ở, con số thực tế có thể vượt 30%.
|
Điểm nghịch lý nằm ở chỗ ngân hàng cho vay dựa trên tài sản thế chấp, không dựa trên năng lực tạo thu nhập. Người mua căn nhà thứ hai hoặc thứ ba được vay dễ dàng vì họ đã có tài sản, trong khi người lao động chưa có nhà lại không đủ điều kiện tín dụng. Chính sách này củng cố vòng xoáy đầu cơ: do tài sản tăng giá, khả năng vay được nhiều hơn, vay nhiều hơn lại làm giá tăng, tương tự mô hình “tài sản hóa tăng trưởng” từng xảy ra ở Trung Quốc trước năm 2021. |
Điểm nghịch lý nằm ở chỗ ngân hàng thương mại cho vay dựa trên tài sản thế chấp, không dựa trên năng lực tạo thu nhập. Người mua căn nhà thứ hai hoặc thứ ba được vay dễ dàng vì họ đã có tài sản, trong khi người lao động chưa có nhà lại không đủ điều kiện tín dụng. Chính sách này củng cố vòng xoáy đầu cơ: do tài sản tăng giá, khả năng vay được nhiều hơn, vay nhiều hơn lại làm giá tăng, tương tự mô hình “tài sản hóa tăng trưởng” (assetized growth) từng xảy ra ở Trung Quốc trước năm 2021 (PBOC, 2021).
Kinh nghiệm quốc tế cho thấy Việt Nam là ngoại lệ trong khu vực. Ở Trung Quốc, người mua căn hộ thứ hai phải đặt cọc tối thiểu 60-70% và trả lãi suất cao hơn 30% so với căn đầu tiên. Còn Hàn Quốc thì cấm hoàn toàn vay thế chấp để mua nhà thứ hai ở các “khu đầu cơ” (speculative zones). Đảo quốc Singapore áp dụng quy định “Loan-to-Value ratio” rất chặt chẽ, giới hạn 45% cho căn thứ hai và 35% cho căn thứ ba (Monetary Authority of Singapore, 2023).
Ngược lại, ở Việt Nam, chưa có quy định phân biệt rõ ràng giữa “vay để ở” và “vay để đầu cơ”. Các ngân hàng thương mại được phép tự định giá rủi ro và thường xem việc tăng giá đất là một giải pháp đảm bảo an toàn. Đây chính là căn nguyên khiến tín dụng chảy mạnh vào tài sản phi sản xuất, trong khi khu vực doanh nghiệp nhỏ và vừa (SME), động lực tạo việc làm và tăng trưởng kinh tế, lại thiếu vốn triền miên.
Chính sách thuế: khoảng trống lớn nhất trong điều tiết
Việt Nam hiện không có thuế tài sản thực thụ. Thuế tài sản tại Việt Nam hiện ở mức thấp nhất khu vực châu Á, chỉ chiếm 0,03% GDP - trong khi tỷ lệ trung bình khu vực là 1,5-2% (World Bank, 2023). Thuế sử dụng đất phi nông nghiệp từ 0,03-0,15%/năm gần như không có tác dụng kiềm chế đầu cơ. Người sở hữu nhiều nhà đất không bị đánh thuế lũy tiến, lại không bị đánh thêm khi bỏ hoang hay chậm đưa vào sử dụng.
|
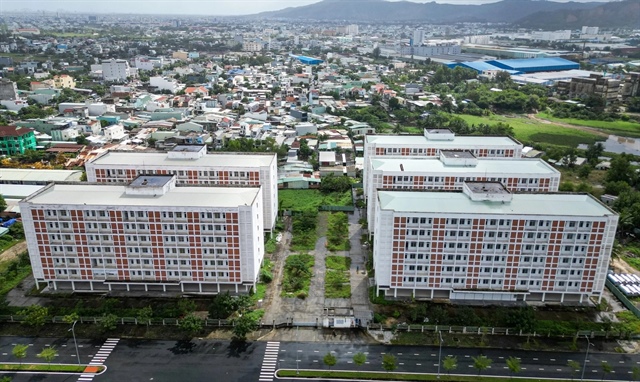
Cần mở rộng chính sách nhà ở xã hội và nhà cho thuê dài hạn, thông qua hợp tác công - tư. Các quỹ đất công nên ưu tiên cho dự án nhà giá rẻ, thay vì bán đấu giá thương mại. |
Trong khi đó, các nước có những đặc điểm xuất phát khá tương đồng với Việt Nam đã áp dụng chính sách thuế khá mạnh tay: chẳng hạn, Singapore đã áp dụng thuế tài sản lũy tiến 0-36%; thuế mua căn thứ hai (ABSD) 20% giá trị nhà và nộp ngay bằng tiền mặt (Monetary Authority of Singapore, 2023). Hàn Quốc, từ năm 2020, đã đánh thuế sở hữu 1-6%/năm đối với người có nhiều nhà, đặc biệt là ở Seoul. Còn Trung Quốc đang thí điểm thuế tài sản 0,4-1,2%/năm tại Thượng Hải, Thành Đô, Hàng Châu (Chen, 2022).
Việt Nam vì thiếu công cụ này nên thị trường trở thành nơi trú ẩn cho vốn nhàn rỗi, thay vì kênh đầu tư hiệu quả. Hệ quả là tài sản đất đai tăng giá nhanh hơn năng suất lao động, khiến tỷ lệ giàu - nghèo ngày càng cách biệt.
Hệ quả kinh tế - xã hội: Bất bình đẳng và rủi ro hệ thống
Những khiếm khuyết chính sách như trên rõ ràng đã tạo ra những hệ quả kinh tế - xã hội lớn lao, ngày càng đào thêm hố sâu bất bình đẳng, gia tăng những tiềm ẩn của rủi ro hệ thống. Cụ thể:
Làm méo mó việc phân bổ vốn: Tín dụng ngân hàng và tiết kiệm hộ gia đình chủ yếu chảy vào đất đai, làm giảm năng lực đầu tư cho khu vực sản xuất (Le & Pham, 2023).
Gia tăng bất bình đẳng xã hội: Khoảng cách giữa nhóm sở hữu nhà và nhóm thuê nhà ngày càng rộng, nhất là trong thế hệ trẻ đô thị. Nghiên cứu của Fulbright (Nguyen & Tran, 2024) đã cho thấy 70% người trong độ tuổi 25-35 ở Hà Nội và TPHCM cho rằng “mua nhà là điều không thể”.
Nguy cơ bất ổn tài chính: Khi giá nhà bị neo ở mức cao vượt xa giá trị thực, cú sốc thanh khoản có thể gây nợ xấu lan rộng, giống khủng hoảng bất động sản Trung Quốc trong giai đoạn 2021-2024.
Khủng hoảng niềm tin xã hội: Người trẻ mất niềm tin vào sự công bằng và khả năng tích lũy chính đáng. Nhà ở từ khái niệm “giấc mơ an cư” đã trở thành “biểu tượng bất lực”.
Định hướng và khuyến nghị chính sách
Thứ nhất, cần phân biệt tín dụng theo mục đích sử dụng. Chỉ nên ưu tiên cho vay ưu đãi với “nhà ở đầu tiên”, “nhà ở xã hội” hoặc người lao động đô thị; đồng thời nâng hệ số rủi ro và lãi suất cho căn thứ hai trở lên. Bên cạnh giới hạn tỷ lệ cho vay trên giá trị tài sản (Loan-to-Value, LTV) - vốn là công cụ truyền thống để hạn chế rủi ro tín dụng, nhiều nước đã sử dụng kết hợp các biện pháp khác để điều tiết thị trường bất động sản và kiểm soát chu kỳ nợ - tài sản, chẳng hạn, giới hạn tỷ lệ nợ trên thu nhập (Debt-to-Income, DTI) giúp đảm bảo người vay có khả năng trả nợ thực tế, tránh tình trạng vay vượt quá năng lực tài chính.
Đây là công cụ được áp dụng hiệu quả ở Hàn Quốc, Singapore và Anh, nơi các khoản vay mua nhà chỉ được phép chiếm 30-40% thu nhập hộ gia đình. NHNN có thể giới hạn tăng trưởng tín dụng theo lĩnh vực cho phép. Điều này cho phép ngân hàng trung ương chủ động kiểm soát dòng vốn vào khu vực rủi ro cao, như bất động sản hoặc chứng khoán, tránh nạn bong bóng tài sản.
NHNN có thể yêu cầu áp dụng mức vốn an toàn tối thiểu (Capital Adequacy Ratio - CAR) và lãi suất cho vay cao hơn trong các trường hợp thâm dụng các khoản vay bất động sản, đặc biệt đối với căn thứ hai trở lên; buộc ngân hàng thương mại phải trích lập dự phòng rủi ro lớn hơn, qua đó làm giảm động cơ cho vay đầu cơ. Việc điều chỉnh lãi suất và hệ số rủi ro đối với cho vay bất động sản có thể được sử dụng linh hoạt như các công cụ vĩ mô thận trọng (macroprudential). Khi thị trường “nóng”, cơ quan quản lý có thể tăng lãi suất cho vay bất động sản hoặc nâng hệ số rủi ro tín dụng để làm chậm dòng vốn đổ vào lĩnh vực này.
Thứ hai, ban hành thuế tài sản thường niên và thuế lũy tiến. Mức hợp lý có thể là 0,3-0,5% giá trị thị trường cho căn đầu tiên, và 0,8-1,2% cho căn thứ hai. Chính sách này vừa tạo nguồn thu ổn định cho ngân sách, vừa ngăn đầu cơ. Tăng thuế giao dịch bất động sản ngắn hạn (ví dụ, liên quan đến các giao dịch mua đi bán lại trong vòng 1-2 năm) có thể làm giảm động cơ đầu cơ lướt sóng và khuyến khích nắm giữ dài hạn, theo kinh nghiệm của Hàn Quốc và Singapore.
Thứ ba, mở rộng chính sách nhà ở xã hội và nhà cho thuê dài hạn, thông qua hợp tác công - tư. Các quỹ đất công nên ưu tiên cho dự án nhà giá rẻ, thay vì bán đấu giá thương mại.
Thứ tư, minh bạch hóa dữ liệu thị trường bằng việc công bố giá giao dịch thực, tương tự mô hình Korea Real Estate Board. Thông tin đầy đủ sẽ hạn chế thổi giá và môi giới đầu cơ.
Thứ năm, về lâu dài, cần coi việc có nhà ở là quyền công dân, không chỉ đơn thuần là hàng hóa. Điều này đòi hỏi tầm nhìn chính sách vượt lên trên lợi ích ngắn hạn của ngân hàng hay các doanh nghiệp bất động sản.
Kết luận
Giá nhà không chỉ phản ánh cung - cầu vật chất, mà còn là tấm gương phản chiếu của chính sách phân phối cơ hội. Khi tín dụng và thuế đều ưu ái người đã có tài sản, hệ thống trở nên bất công, và bất động sản trở thành nơi tích tụ rủi ro tài chính lẫn khủng hoảng niềm tin.
Một thị trường nhà ở bền vững phải đặt hiệu quả xã hội lên trên lợi nhuận ngắn hạn. Cải cách chính sách tín dụng và thuế nhà đất không chỉ giúp giảm đầu cơ, mà còn tái lập mối liên kết giữa tăng trưởng kinh tế và công bằng xã hội - điều kiện tiên quyết để một nền kinh tế có thể hướng tới phát triển toàn diện và bền vững.
PGS. Trương Quang Thông (Đại học Kinh tế TPHCM (UEH))
- 07:00 17/10/2025



 Thêm mới watchlist




