




Nhận diện doanh nghiệp xấu và doanh nghiệp tốt nhưng trong tình thế xấu
Nhận diện doanh nghiệp xấu và doanh nghiệp tốt nhưng trong tình thế xấu
Theo chuyên gia cần phân biệt rõ giữa “doanh nghiệp xấu” và “doanh nghiệp tốt nhưng đang ở trong tình thế xấu”. Đây là điểm mấu chốt quyết định khả năng thành công hay thất bại của một thương vụ tái cấu trúc.
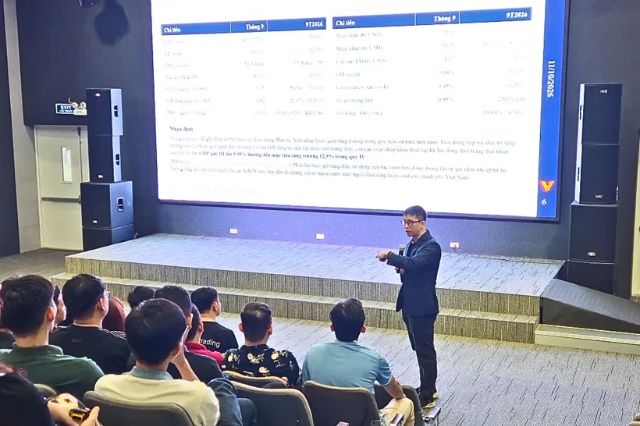
Tại diễn đàn M&A Việt Nam 2025, bà Bình Lê Vandekerckove - Tổng Giám Đốc & Trưởng Bộ phận Tư vấn M&A của ASART, chia sẻ rằng điều quan trọng nhất trong giai đoạn này là nhìn nhận đúng tính chất của M&A. Theo bà, “mua bán sáp nhập đã được công nhận là một ngành có tên cụ thể, không còn là một dịch vụ tài chính không phân vào đâu nữa”. Điều này phản ánh M&A đã trở thành một lĩnh vực chuyên môn hóa cao, đòi hỏi quy trình, tiêu chuẩn và thước đo hiệu quả riêng biệt.
Đòn bẩy quan trọng, bà Bình Lê Vandekerckove cho rằng nằm ở việc nâng hạng thị trường. “Việc nâng hạng trước mắt có lợi cho việc lên sàn, kích hoạt dòng vốn quay giữa lên sàn và hoạt động M&A”. Qua đó tạo ra cơ chế tuần hoàn vốn, doanh nghiệp có thể lên sàn rồi thực hiện M&A, hoặc M&A trước rồi mới niêm yết, tạo ra chu trình khép kín, làm tăng thanh khoản thị trường.
5 yếu tố nhận diện doanh nghiệp xấu và doanh nghiệp tốt nhưng trong tình thế xấu
Tuy nhiên, không phải thương vụ M&A nào cũng dễ dàng. Ở mảng distressed M&A (mua bán doanh nghiệp gặp khó khăn tài chính, M&A giải cứu), ông Douglas Jackson - Giám đốc điều hành Alvarez & Marsal Việt Nam cho rằng cần phân biệt rõ giữa “doanh nghiệp xấu” và “doanh nghiệp tốt nhưng đang ở trong tình thế xấu”. Đây là điểm mấu chốt quyết định khả năng thành công hay thất bại của một thương vụ tái cấu trúc.
Theo kinh nghiệm của Alvarez & Marsal, để phân biệt hai nhóm này, các nhà đầu tư tập trung vào 5 yếu tố chính. Thứ nhất là thị trường và vị thế. Điều quan trọng là doanh nghiệp dù đang thua lỗ, vẫn phải duy trì được doanh thu định kỳ, tập khách hàng trung thành và nhận diện thương hiệu. Đồng thời, thị trường mà doanh nghiệp đang hoạt động phải còn tăng trưởng hoặc ít nhất là ổn định. Cần phải tách bạch vấn đề nằm ở hiệu quả hoạt động của doanh nghiệp hay bản thân ngành đó đang suy thoái. Ông Jackson cảnh báo rằng các chiến lược mở rộng sang lĩnh vực liền kề trong bối cảnh doanh nghiệp khó khăn thường có tỷ lệ thất bại rất cao.
Thứ hai là việc rà soát unit economics (đo lường lợi nhuận trên mỗi đơn vị giá trị cơ bản của sản phẩm hoặc dịch vụ mà doanh nghiệp cung cấp – PV) so với chi phí cố định/chi phí chung. Nhà đầu tư cần thấy biên lợi nhuận gộp của sản phẩm hoặc dịch vụ cốt lõi phải đạt ít nhất ngang mức trung bình ngành hoặc chỉ thấp hơn một chút. Nếu các chi phí quản lý và bán hàng và các chi phí chung khác đang bị lệch chuẩn, cần xác định liệu đây là vấn đề đặc thù có thể khắc phục, chẳng hạn do một hợp đồng xấu hoặc thỏa thuận bất lợi với đối tác.
Thứ ba, bảng cân đối kế toán và cấu trúc nợ. Nhiều doanh nghiệp gặp vấn đề thanh khoản khi đối mặt với việc đáo hạn nợ, nhưng đây là việc có thể tái cấu trúc được. Điều quan trọng là không có nghĩa vụ nào “không thể tái cấu trúc”. Các nhà đầu tư đặc biệt quan tâm đến việc các ngân hàng vẫn sẵn lòng đối thoại và tái cơ cấu dựa trên một kế hoạch khả thi và đáng tin cậy. Nếu ngân hàng không còn sẵn sàng cung cấp hạn mức vốn lưu động thì khả năng phục hồi là cực kỳ thấp.
Thứ tư là đội ngũ quản lý và quản trị doanh nghiệp. Ông Jackson chỉ ra rằng điểm then chốt không nằm ở nhóm lãnh đạo cấp cao nhất, mà là nhóm quản lý kế cận. "Khi đó, vai trò của đội ngũ quản lý tuyến hai, những người hiểu rõ hoạt động kinh doanh và có khả năng phát triển doanh nghiệp, trở nên cực kỳ quan trọng”. Đây sẽ là niềm tin để bên mua tiến hành thương vụ. Về phía cổ đông hiện hữu, vấn đề pha loãng tỷ lệ sở hữu là rào cản rất lớn, gắn chặt với khoảng cách định giá, đòi hỏi họ phải sẵn sàng chấp nhận việc bị pha loãng.
Cuối cùng, khả năng cung cấp dữ liệu tài chính đáng tin cậy và nhanh chóng là một chỉ báo sớm cho sự thành công của thương vụ. Nhà đầu tư yêu cầu được theo dõi hiệu quả hoạt động hậu M&A thông qua các báo cáo nghiêm ngặt, chi tiết và định kỳ. Thiếu yếu tố này có thể khiến một thương vụ distressed M&A sụp đổ ngay từ giai đoạn đầu.
Bà Bình Lê Vandekerckove lưu ý rằng tài sản thương vụ mang tính giải cứu, tạo thanh khoản, chưa bao giờ là một khẩu vị được ưa thích, mà chỉ đặc biệt thu hút một số bên tư vấn, quỹ và tập đoàn chuyên biệt. Đối với các doanh nghiệp mất thanh khoản, bà Lê khuyến nghị phải bình tĩnh, cần cho mình đủ thời gian để ngồi lại với nhà tư vấn để suy nghĩ con đường đúng nhất, thay vì vội vàng ký một hợp đồng nào đó rồi phải ân hận.

Diễn đàn M&A Việt Nam 2025 diễn ra tại TPHCM chiều 09/12. Ảnh: BTC
|
IPO hay M&A?
Bà Đặng Nguyệt Minh - Trưởng bộ phận Nghiên cứu Dragon Capital Việt Nam, cho biết nhu cầu huy động vốn 2-3 năm tới lên tới 30-40 tỷ USD, huy động có thể thông qua IPO hoặc M&A. Con số này không chỉ phản ánh nhu cầu vốn của doanh nghiệp Việt Nam, mà còn cho thấy áp lực phải mở rộng kênh huy động, giảm dần sự phụ thuộc vào tín dụng ngân hàng.
Kinh nghiệm từ doanh nghiệp thực hành M&A và IPO, ông Nguyễn Hoàng Long - Phó Tổng Giám đốc Tập đoàn GELEX chia sử về cách tiếp cận bài toán niêm yết. GELEX hiện IPO các công ty lớn và có sự chuẩn bị dài hạn, từ tổ chức con người, đối tác chiến lược, danh mục dự án dài hạn. Trong kế hoạch IPO CTCP Hạ tầng Gelex với vốn hóa tối thiểu 100 triệu USD, chào bán khoảng 10% cổ phần, theo ông Long, phản ánh IPO là một phần của chiến lược cấu trúc vốn dài hạn đối với Tập đoàn, khi doanh nghiệp đã có nền tảng nhà đầu tư chiến lược và cấu trúc quản trị tương đối hoàn chỉnh.
Phân tích về IPO, bà Bình Lê Vandekerckove đặt vấn đề là doanh nghiệp thực sự muốn điều gì khi bước ra thị trường vốn? Theo bà, để lựa chọn khi nào nên IPO hay M&A, một yếu tố quan trọng là “sự riêng tư”, doanh nghiệp đó có muốn sự riêng tư không. IPO đồng nghĩa với việc chấp nhận chia sẻ quyền sở hữu, minh bạch hóa và chịu áp lực từ hàng trăm, hàng ngàn cổ đông.
Bà chỉ ra một thực tế của thị trường Việt Nam khi một số doanh nghiệp lên sàn nhưng “không biết lên sàn để làm gì”, dẫn đến nhiều năm sau IPO vẫn ảm đạm, thậm chí vướng sai phạm và rơi vào tình trạng muốn xuống (hủy niêm yết - PV) mà không xuống được. Theo bà: “IPO nằm ở việc bạn muốn nhiều hay ít người sở hữu doanh nghiệp”. Khoảng 90% hoạt động của doanh nghiệp niêm yết phải chia sẻ công khai, chỉ 5-10% các chiến lược đặc biệt được giữ quyền riêng tư. Nhiều tập đoàn gia đình rất lớn, thậm chí hàng chục tỷ USD, vẫn chọn M&A để giữ tính tư nhân. Đây không chỉ là vấn đề pháp lý, mà là vấn đề năng lực quản trị, bộ phận xử lý khủng hoảng trong một môi trường minh bạch cao.
- 06:40 10/12/2025



 Thêm mới watchlist




