




Khi tín dụng bắt đầu "xanh" hóa
Khi tín dụng bắt đầu "xanh" hóa
Chuyển đổi xanh đang dần trở thành một trục cấu trúc mới của tăng trưởng kinh tế toàn cầu. Trong bối cảnh đó, tín dụng xanh không còn là một sản phẩm tài chính mang tính lựa chọn, mà đang trở thành một cơ chế phân bổ nguồn lực mang tính chiến lược, định hình hướng đi dài hạn của nền kinh tế. Vấn đề đặt ra không phải là có nên phát triển tín dụng xanh hay không, mà là làm thế nào để dòng vốn xanh có thể vận hành hiệu quả, an toàn và bền vững trong thực tế.
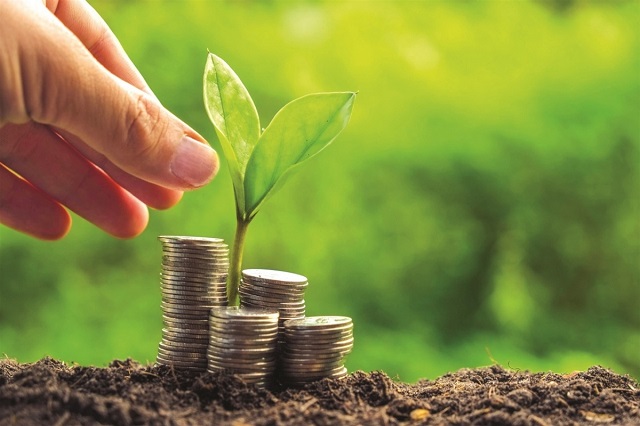
Tại Việt Nam, tín dụng xanh đã có những bước tiến đáng kể cả về quy mô lẫn nhận thức. Tuy nhiên, giữa chủ trương và thực thi vẫn tồn tại khoảng cách. Khoảng cách này không nằm ở thiếu quyết tâm, mà nằm ở việc hệ thống chưa được thiết kế đủ tốt để tín dụng xanh có thể vận hành trơn tru như tín dụng thông thường. Do đó, thay vì tiếp tục kêu gọi mở rộng, cần chuyển trọng tâm sang việc thiết kế lại các điều kiện để dòng vốn xanh có thể “chạy được” trong thực tế.
Chuẩn hóa khái niệm để giảm ma sát thị trường. Một trong những điểm nghẽn lớn nhất hiện nay là sự thiếu thống nhất trong cách hiểu về “xanh”. Doanh nghiệp không chắc dự án của mình có được coi là xanh hay không, ngân hàng mất nhiều thời gian thẩm định và phòng ngừa rủi ro nhãn mác, còn nhà đầu tư thiếu cơ sở so sánh. Vì vậy, “xanh” cần được chuẩn hóa thành một khái niệm vận hành, với tiêu chí rõ ràng, phân loại theo ngành và kèm ví dụ cụ thể. Khi các bên hiểu giống nhau, chi phí giao dịch giảm và dòng vốn sẽ tự tìm đường đi.
Giảm bất định cho ngân hàng thay vì chỉ yêu cầu “cho vay xanh”. Ngân hàng không thiếu vốn, nhưng thiếu sự chắc chắn trong dài hạn. Rủi ro của tín dụng xanh nằm ở biến động chính sách, công nghệ, thị trường và khí hậu trong nhiều năm sau. Vì vậy, chính sách hiệu quả không phải là yêu cầu ngân hàng tăng tỷ trọng tín dụng xanh, mà là giảm mức độ bất định mà ngân hàng phải gánh thông qua cơ chế chia sẻ rủi ro, cơ sở dữ liệu dùng chung và các công cụ bảo lãnh cho rủi ro phi truyền thống. Khi rủi ro giảm, chi phí vốn giảm và tín dụng xanh sẽ tăng một cách tự nhiên.
Giúp doanh nghiệp sẵn sàng thay vì chỉ khuyến khích. Nhiều doanh nghiệp không tiếp cận được tín dụng xanh không phải vì không “xanh”, mà vì không đủ năng lực chứng minh mình “xanh”. Họ thiếu kỹ năng đo phát thải, thiếu người làm báo cáo ESG và thiếu khả năng lập kế hoạch chuyển đổi. Nếu không hỗ trợ, tín dụng xanh sẽ chỉ chảy vào một nhóm doanh nghiệp lớn, làm mất ý nghĩa lan tỏa của chính sách. Do đó, cần kết hợp tín dụng với đào tạo, tư vấn kỹ thuật và bộ công cụ thực hành đơn giản cho doanh nghiệp.
Đa dạng hóa nguồn vốn để không dồn gánh nặng lên ngân hàng. Ngân hàng không thể và không nên gánh toàn bộ nhu cầu vốn dài hạn cho chuyển đổi xanh. Thị trường vốn cần đóng vai trò bổ trợ thông qua trái phiếu xanh, quỹ đầu tư xanh và các công cụ tài chính dài hạn khác. Khi doanh nghiệp có nhiều kênh vốn, ngân hàng có thể tập trung vào vai trò thẩm định và quản trị rủi ro, thay vì gánh toàn bộ bảng cân đối.
Truyền thông theo ngôn ngữ lợi ích, không chỉ trách nhiệm. Tín dụng xanh chỉ bền khi nó mang lại lợi ích kinh tế thực tế: tiết kiệm chi phí năng lượng, giảm rủi ro pháp lý, mở cửa thị trường xuất khẩu và nâng uy tín thương hiệu. Truyền thông cần chuyển từ “xanh vì trách nhiệm” sang “xanh vì hiệu quả”. Khi doanh nghiệp và nhà đầu tư thấy rõ lợi ích, họ sẽ tham gia chủ động, không cần thúc ép.
Cuối cùng, tín dụng xanh không phải là một chương trình ngắn hạn, mà là quá trình thiết kế lại cách vận hành của dòng vốn. Khi khái niệm đủ rõ, rủi ro đủ đo được, doanh nghiệp đủ sẵn sàng và thị trường đủ đa dạng, tín dụng xanh sẽ không cần phải “đẩy”, mà sẽ tự phát triển như một phản xạ tự nhiên của hệ thống. Khi đó, tín dụng xanh không còn là ngoại lệ, mà trở thành cách thức bình thường để nền kinh tế phân bổ vốn trong một thế giới đang thay đổi.
Nguyễn Quang Huy - CEO Khoa Tài chính - Ngân hàng, Trường đại học Nguyễn Trãi
- 12:00 19/01/2026



 Thêm mới watchlist




