




Bộ Tài chính đề xuất chính sách thuế đối với giao dịch, kinh doanh tài sản mã hóa
Bộ Tài chính đề xuất chính sách thuế đối với giao dịch, kinh doanh tài sản mã hóa
Bộ Tài chính đang dự thảo Thông tư quy định về chính sách thuế đối với giao dịch, chuyển nhượng, kinh doanh tài sản mã hóa.
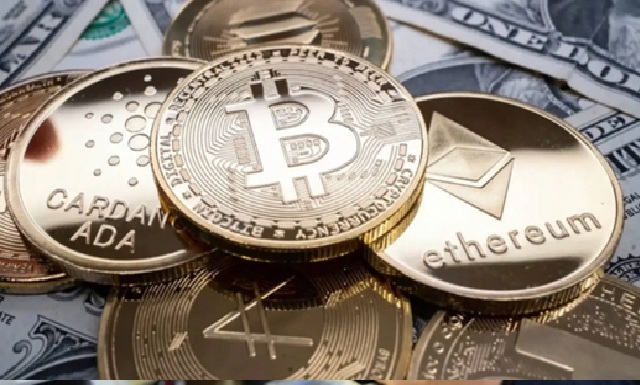
Bộ Tài chính đề xuất chính sách thuế đối với giao dịch, chuyển nhượng, kinh doanh tài sản mã hóa
|
Bộ Tài chính cho biết, ngày 09/9/2025, Chính phủ đã ban hành Nghị quyết số 05/2025/NQ-CP về việc triển khai thí điểm thị trường tài sản mã hóa tại Việt Nam, trong đó tại khoản 9 Điều 4 của Nghị quyết quy định: "Chính sách thuế đối với giao dịch, chuyển nhượng, kinh doanh tài sản mã hóa được áp dụng như các quy định về thuế đối với chứng khoán cho đến khi có chính sách thuế đối với thị trường tài sản mã hóa tại Việt Nam". Đồng thời quy định: Bộ Tài chính chủ trì hướng dẫn thực hiện chính sách thuế đối với thị trường tài sản mã hóa tại Nghị quyết này.
Tại dự thảo, Bộ Tài chính đề xuất chính sách thuế giá trị gia tăng, chính sách thuế thu nhập doanh nghiệp, chính sách thuế thu nhập cá nhân đối với giao dịch, chuyển nhượng, kinh doanh tài sản mã hóa theo Nghị quyết số 05/2025/NQ-CP ngày 09/9/2025 của Chính phủ về việc triển khai thí điểm thị trường tài sản mã hóa tại Việt Nam. Cụ thể:
Chính sách thuế giá trị gia tăng
Dự thảo nêu rõ, chuyển nhượng, kinh doanh tài sản mã hóa thuộc đối tượng không chịu thuế giá trị gia tăng. (1)
Đối với các dịch vụ không quy định tại khoản (1) nêu trên thì thực hiện nộp thuế giá trị gia tăng theo quy định của pháp luật về thuế giá trị gia tăng.
Chính sách thuế thu nhập doanh nghiệp
Theo dự thảo, nhà đầu tư là tổ chức được thành lập và hoạt động theo quy định của pháp luật Việt Nam có thu nhập từ hoạt động chuyển nhượng tài sản mã hóa thuộc đối tượng kê khai, nộp thuế thu nhập doanh nghiệp theo mức thuế suất 20%, trừ trường hợp quy định tại khoản 2 và khoản 3 Điều 10 Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15.
Thu nhập chịu thuế từ hoạt động chuyển nhượng tài sản mã hóa trong kỳ được xác định bằng giá bán tài sản mã hóa trừ đi giá mua của tài sản mã hóa chuyển nhượng và các chi phí liên quan đến việc chuyển nhượng.
Doanh nghiệp là tổ chức cung cấp dịch vụ tài sản mã hóa theo quy định tại khoản 3 Điều 3 Nghị quyết số 05/2025/NQ-CP ngày 09/9/2025 của Chính phủ về việc triển khai thí điểm thị trường tài sản mã hóa tại Việt Nam có thu nhập từ hoạt động cung cấp dịch vụ tài sản mã thì thực hiện kê khai, nộp thuế thu nhập doanh nghiệp theo mức thuế suất 20%, trừ trường hợp quy định tại khoản 2 và khoản 3 Điều 10 Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15.
Nhà đầu tư là tổ chức được thành lập theo quy định của pháp luật nước ngoài có hoạt động chuyển nhượng tài sản mã hóa qua tổ chức cung cấp dịch vụ tài sản mã hóa thuộc đối tượng nộp thuế thu nhập doanh nghiệp theo tỷ lệ 0,1% trên doanh thu chuyển nhượng từng lần.
Chính sách thuế thu nhập cá nhân
Nhà đầu tư là cá nhân (không phân biệt cá nhân cư trú hay không cư trú) có hoạt động chuyển nhượng tài sản mã hóa qua nền tảng giao dịch tổ chức cung cấp dịch vụ tài sản mã hóa thuộc đối tượng nộp thuế thu nhập cá nhân theo tỷ lệ 0,1% trên doanh thu chuyển nhượng từng lần.
Thời điểm xác định doanh thu, thu nhập
Thời điểm xác định doanh thu, thu nhập đối với chuyển nhượng tài sản mã hóa thực hiện theo quy định của pháp luật thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân đối với chuyển nhượng chứng khoán.
- 20:00 04/02/2026



 Thêm mới watchlist




