




Cú sập 31% của bạc: Ba đòn đánh đồng thời từ margin, tin giả, và Fed
Cú sập 31% của bạc: Ba đòn đánh đồng thời từ margin, tin giả, và Fed
Việc giá bạc cắm đầu hơn 30% chỉ trong một phiên 30/01/2026 sẽ ghi dấu ấn đậm nét trong lịch sử tài chính toàn cầu và còn được nhắc tới trong nhiều thập kỷ về sau. Nguyên nhân của cú lao dốc này thường được cho là việc Kevin Warsh được đề cử làm Chủ tịch Fed, nhưng tỷ lệ margin tăng sốc và thông tin thiếu kiểm chứng về việc từ bỏ giá sàn mới là những yếu tố quyết định.
Thị trường kim loại quý mới trải qua 48 giờ khắc nghiệt nhất trong lịch sử hiện đại. Từ đỉnh cao mọi thời đại trên 121.76 USD/ounce được thiết lập vào phiên 29/01, giá bạc đã có lúc rơi tự do xuống vùng 75 USD vào ngày 30/01, tương ứng với mức giảm 38.4%. Nếu tính theo giá mở cửa và đóng cửa phiên 30/01, giá bạc đã giảm 31.4%.
Đây không phải là một sự điều chỉnh ngẫu nhiên của quy luật cung cầu, mà là hệ quả của một "cơn bão hoàn hảo" được tạo thành từ ba mũi giáp công: đòn bẩy tài chính bị triệt hạ bởi sàn giao dịch, niềm tin chính sách bị lung lay bởi truyền thông, và dự báo chính sách tiền tệ bị thay đổi bởi quyết định đề cử lãnh đạo ngân hàng trung ương.
Để hiểu rõ bản chất của cú sập này, nhà đầu tư cần bóc tách từng lớp của vấn đề, từ bề nổi kỹ thuật đến những dòng chảy ngầm về chính sách và định giá thực tế.
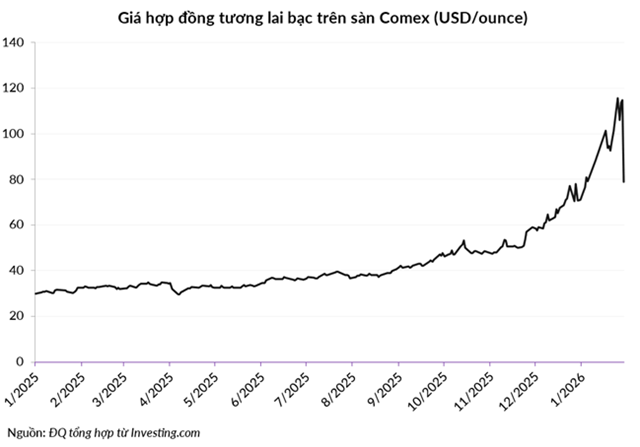
Gọng kìm tài chính: Tỷ lệ margin tăng 67% trong 3 ngày
Trong thế giới tài chính phái sinh, tỷ lệ ký quỹ (margin) là huyết mạch nuôi dưỡng các vị thế đòn bẩy. Khi “nhà cái” – hay chính là sàn giao dịch - thay đổi luật chơi bằng cách nâng yêu cầu ký quỹ, các nhà đầu cơ phải lựa chọn: nộp thêm tiền mặt ngay lập tức hoặc bị thanh lý tài sản bắt buộc.
Chỉ trong vòng 72 giờ, CME Group – đơn vị quản lý sàn giao dịch hàng hóa Comex - đã ban hành hai thông báo nâng yêu cầu ký quỹ liên tiếp, tạo ra một áp lực thanh khoản ngoài sức chịu đựng của những người đang nắm giữ vị thế Mua (Long) với hợp đồng tương lai bạc.
Đợt tấn công đầu tiên diễn ra vào ngày 27/01/2026, khi CME phát đi thông báo số 26-035. Theo đó, mức ký quỹ duy trì cho hợp đồng bạc tiêu chuẩn 5,000 ounce đã bị nâng từ mức nền 9% lên 11% giá trị hợp đồng. Quyết định này có hiệu lực ngay sau khi đóng cửa phiên giao dịch ngày 28/01, buộc hàng loạt quỹ đầu cơ phải cơ cấu lại danh mục ngay trong đêm.
Khi thị trường chưa kịp hoàn hồn sau đợt nâng margin đầu tiên, CME tiếp tục giáng đòn mạnh hơn bằng thông báo số 26-041 vào ngày 30/01. Tỷ lệ ký quỹ bị nâng từ 11% lên 15% đối với các tài khoản thông thường (Non-HRP), và lên tới 16.5% đối với các tài khoản rủi ro cao (HRP). Quyết định này có hiệu lực sau phiên giao dịch ngày 02/02, nhưng thị trường đã phản ứng ngay lập tức.
Tỷ lệ ký quỹ đã tăng 67% (từ 9% lên 15%) trong vòng 3 ngày, một con số quá lớn đối với nhiều nhà giao dịch. Nhưng tác động thực sự của đợt tăng này thậm chí còn khủng khiếp hơn nữa.
Năm 2025, CME tính margin theo số tiền USD cố định trên mỗi hợp đồng, mức cao nhất là 32,500 USD/hợp đồng. Nhưng kể từ giữa tháng 1/2026, margin được tính theo % của giá trị hợp đồng. Mức margin ban đầu là 9%, khi giá bạc đang là 85 USD/ounce. Một hợp đồng tương lai tiêu chuẩn quy mô 5,000 ounce bạc lúc này có giá trị 425,000 USD, và tỷ lệ margin 9% tương ứng với 38,250 USD.
Khi giá bạc tăng lên đỉnh 121 USD/ounce, mức margin 9% tương ứng với yêu cầu ký quỹ 54,450 USD/hợp đồng. Giá trị ký quỹ tăng theo giá bạc, ngay cả khi CME không nâng tỷ lệ margin. Vậy nên khi CME nâng tỷ lệ margin từ 9% lên 11% rồi tiếp tục lên 15% khi giá bạc đang ở đỉnh lịch sử, áp lực đối với người nắm giữ hợp đồng tương lai bạc là cực kỳ lớn. Nhiều người không kịp huy động lượng tiền mặt khổng lồ để nộp bổ sung (margin call), và bán tháo là lựa chọn duy nhất và giá giảm sập sàn là hệ quả tất yếu.
Trong thông báo ngày 27/1, CME Group không nâng tỷ lệ margin với vàng. Nhưng trong thông báo ngày 30/1 khi giá vàng đang ở đỉnh cao trên 5,500 USD/ounce, tỷ lệ margin với các hợp đồng tương lai vàng đã bị nâng từ 6% lên 8%, tương ứng với mức tăng 33%. Đây là một trong những nhân tố khiến vàng cũng bị bán tháo trong phiên 30/01, giá lao dốc 11%.
Tin giả về việc từ bỏ giá sàn
Nếu margin call là thùng thuốc súng, thì một bài báo của Reuters chính là tàn lửa đã châm ngòi cho vụ nổ.
Thị trường bạc thời gian gần đây tăng nóng dựa trên một kỳ vọng chính sách vững chắc được thiết lập từ giữa tháng 1.
Cụ thể như chúng tôi đã đưa tin, vào ngày 14/01/2026, Tổng thống Donald Trump đã ký Tuyên bố về việc “Điều chỉnh hoạt động nhập khẩu khoáng sản quan trọng đã qua chế biến và các sản phẩm dẫn xuất vào Mỹ”. Văn bản pháp lý này mang tính bước ngoặt khi trực tiếp vạch ra các đối sách cụ thể để bảo vệ ngành khai khoáng nội địa, bao gồm ba biện pháp trụ cột: Đánh thuế nhập khẩu, áp giá nhập khẩu tối thiểu, và quan trọng nhất là áp giá sàn thương mại.
Giới đầu tư đã bám vào khái niệm "giá sàn thương mại" như một lời đảm bảo của Washington đối với giá của các loại khoáng sản thiết yếu, trong đó có bạc. Thị trường tin rằng chính phủ Mỹ sẽ sớm thiết lập một mức giá tối thiểu, khiến giá bạc và các khoáng sản chiến lược khác chỉ có thể tăng hoặc đi ngang, chứ không thể giảm sâu. Niềm tin này đã kích thích dòng tiền đầu cơ đổ vào thị trường với tâm thế "không thể thua lỗ".
Tuy nhiên vào ngày 29/01, hãng tin Reuters đã đăng tải một bài viết độc quyền dẫn nguồn tin ẩn danh, khẳng định rằng chính quyền Trump đang "từ bỏ kế hoạch đảm bảo giá sàn" cho các dự án khoáng sản chiến lược. Bài báo cho rằng Washington đã nhận ra sự phức tạp của việc thiết lập giá thị trường và sự thiếu hụt ngân sách từ Quốc hội, do đó sẽ không còn "đỡ giá" cho các công ty khai khoáng.
Ngay lập tức, các thuật toán giao dịch (Algo trading) – vốn được lập trình để quét các từ khóa tiêu cực từ các hãng tin lớn như "moves away", "price floors", “withdraw” – đã kích hoạt lệnh bán tháo ồ ạt. Trong kỷ nguyên giao dịch tần suất cao, máy móc hành động nhanh hơn con người. Khi các thuật toán nhận diện thông tin tiêu cực về chính sách giá sàn, chúng tự động bán ra, tạo đà giảm giá mạnh mẽ.
Điều đáng nói là ngay sau khi bài báo được xuất bản, Bộ Năng lượng Mỹ (DOE) đã ra tuyên bố khẳng định thông tin của Reuters là “sai sự thật và dựa trên các nguồn tin thiếu hiểu biết hoặc cố tình gây hiểu lầm”. MP Materials, một công ty liên quan trực tiếp đến chính sách giá sàn này, cũng phủ nhận việc chính phủ thay đổi cam kết.
Mặc dù thông tin đã bị bác bỏ, nhưng thiệt hại về giá là không thể đảo ngược trong ngắn hạn. Sự hoảng loạn do tin đồn đã cộng hưởng với áp lực gọi ký quỹ (margin call) từ CME, tạo ra hiệu ứng hòn tuyết lăn đè bẹp mọi nỗ lực bắt đáy của phe Mua (Long).
Bóng ma diều hâu: Kevin Warsh và sự trỗi dậy của lợi suất thực dương
Yếu tố thứ ba, mang tính vĩ mô và dài hạn hơn, là việc Tổng thống Trump đề cử ông Kevin Warsh vào ghế Chủ tịch Cục Dự trữ Liên bang (Fed). Đây là một tín hiệu rõ ràng về sự thay đổi kiến trúc tiền tệ thượng tầng của nước Mỹ.
Kevin Warsh không phải là Jerome Powell. Ông nổi tiếng là một "con diều hâu” với quan điểm tiền tệ cứng rắn. Warsh từng phục vụ trong Hội đồng Thống đốc Fed và nổi tiếng với quan điểm chỉ trích các chính sách nới lỏng định lượng (QE) cũng như việc Fed can thiệp quá sâu vào thị trường trái phiếu.
Nếu Kevin Warsh được Thượng viện phê chuẩn và nắm quyền Chủ tịch Fed, thị trường kỳ vọng Fed sẽ ít can thiệp vào thị trường trái phiếu hơn, lợi suất trái phiếu dài hạn nhiều khả năng sẽ tăng lên.
Lợi suất thực dương (lợi suất lớn hơn lạm phát) chính là kẻ thù số 1 của các tài sản không sinh lời như vàng và bạc. Khi lợi suất thực dương, chi phí cơ hội của việc nắm giữ kim loại quý tăng lên. Nhà đầu tư sẽ có xu hướng bán vàng bạc để chuyển sang nắm giữ Trái phiếu Kho bạc Mỹ hoặc USD để hưởng lãi suất thực.
Cái tên Kevin Warsh đã kích hoạt đà tăng của đồng USD và lợi suất trái phiếu Mỹ kỳ hạn 10 năm và 30 năm. Dòng tiền thông minh bắt đầu cơ cấu lại danh mục, chuyển từ hàng hóa sang USD và trái phiếu, tạo áp lực bán nền tảng khiến giá bạc khó có thể gượng dậy sau cú sốc kỹ thuật.
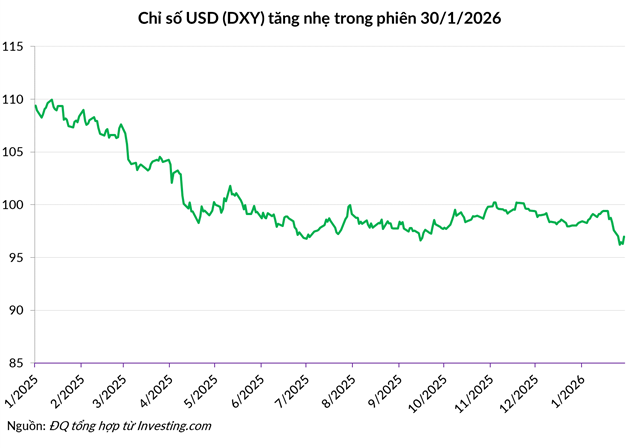
Thông tin về việc Tổng thống Trump đề cử ông Kevin Warsh làm Chủ tịch Fed được trích dẫn nhiều nhất trong các bản tin về việc giá bạc cắm đầu trong phiên 30/01, đây cũng là điều dễ hiểu vì Fed và Trump luôn là những từ khóa “hot” thu hút sự chú ý của nhiều người trong những tháng vừa qua. Tuy nhiên, chính sách tiền tệ của Fed, giả sử có thay đổi theo chủ tịch mới, mang tính dài hạn, vĩ mô, và không đủ để giải thích cho cú bán tháo kinh hoàng hôm 30/01. Yếu tố kỹ thuật (tỷ lệ margin tăng sốc) và yếu tố tâm lý (tin đồn về kế hoạch giá sàn bị vứt bỏ) là những tác nhân chính khiến giá kim loại quý suy giảm trong ngắn hạn.
- 09:26 01/02/2026




 Thêm mới watchlist




