




Xu hướng tỷ lệ CIR trong bối cảnh tối ưu chi phí hoạt động
Xu hướng tỷ lệ CIR trong bối cảnh tối ưu chi phí hoạt động
Năm 2025, tỷ lệ CIR tiếp tục là chỉ báo quan trọng giúp hỗ trợ hiệu quả kinh doanh của các ngân hàng trong bối cảnh áp lực NIM thu hẹp khi tín dụng tăng cao. Sự phân hóa diễn ra khi các ngân hàng đẩy mạnh chuyển đổi số nhờ tự động hóa quy trình và tăng trưởng mạnh thu nhập ngoài lãi, bên cạnh đó, chiến lược tái cấu trúc nhân sự trên diện rộng, song song với chiến lược tuyển chọn nhân sự công nghệ chất lượng cao giúp xây dựng nền tảng cạnh tranh bền vững cho giai đoạn 2026 và những năm tiếp theo.
Tỷ lệ chi phí trên thu nhập (CIR) là chỉ số quan trọng để đánh giá hiệu quả quản trị của các ngân hàng. CIR càng thấp càng chứng tỏ ngân hàng vận hành tinh gọn, tận dụng tốt công nghệ và quy mô để kiểm soát chi phí nhân sự, vận hành trong khi tối đa hóa thu nhập từ lãi và phí. Năm 2025 đánh dấu một năm tăng trưởng vượt bậc của ngành ngân hàng với tín dụng toàn hệ thống đạt khoảng 19% và lợi nhuận toàn ngành phá kỷ lục, vượt mức 356,000 tỷ đồng, tăng khoảng 19% so với năm trước. Tuy nhiên, đằng sau con số tăng trưởng đó là câu chuyện kiểm soát đầy thách thức, đặc biệt khi áp lực về chi phí nhân sự và đầu tư công nghệ vẫn hiện hữu.
Một trong những chuyển động đáng chú ý nhất của ngành ngân hàng trong năm 2025 là làn sóng tái cấu trúc nhân sự trên diện rộng. Toàn ngành ghi nhận mức giảm 1,707 người , đưa tổng số lao động về khoảng 241,416 người vào cuối năm, với 15 trên 28 ngân hàng thực hiện cắt giảm mạnh. Song song với quá trình tinh gọn bộ máy truyền thống, 13 ngân hàng lại gia tăng tuyển dụng nhân sự chất lượng cao, tập trung vào các vị trí công nghệ, dữ liệu và trí tuệ nhân tạo nhằm phục vụ chiến lược số hóa dài hạn. So với mức cắt giảm nhân sự lên đến hơn 7,000 người đến cuối quý 3 thì trong quý 4 nhiều ngân hàng đã đẩy mạnh tuyển dụng nhân sự mới và có trình độ về công nghệ. Điều này khẳng định chuyển đổi số đã trở thành đòn bẩy chiến lược giúp ngành ngân hàng tạo lợi thế cạnh tranh trong việc duy trì hiệu quả hoạt động và nâng cao chất lượng tăng trưởng trong bối cảnh cạnh tranh ngày càng khốc liệt.
Phân tích diễn biến tỷ lệ CIR toàn ngành và các nhóm ngân hàng
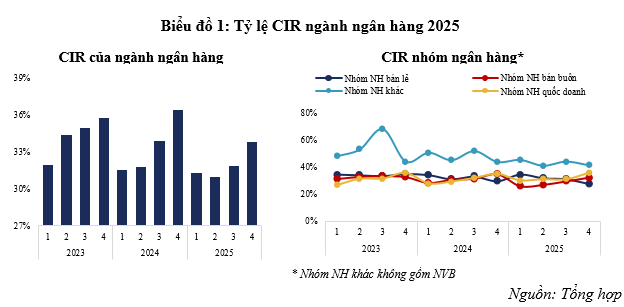
Tỷ lệ CIR toàn ngành năm 2025 duy trì xu hướng ổn định và cải thiện nhẹ ở mức 30-32% trong các quý đầu năm và tăng mạnh lên mức 33.86% ở quý 4 do tập trung các khoản như chi phí nhân sự, lương thưởng, khấu hao và đầu tư công nghệ phục vụ mùa cao điểm cuối năm. Ngoài ra, các nguồn thu nhập ngoài lãi từ phí dịch vụ, bancassurance và thanh toán điện tử đóng vai trò ngày càng lớn trong cơ cấu doanh thu, giúp nhiều ngân hàng bù đắp phần thu hẹp của biên lãi ròng. Đồng thời, quá trình tinh gọn mạng lưới và cơ cấu lại nhân sự giúp giảm áp lực chi phí vận hành truyền thống vốn chiếm tỷ trọng cao trong tổng chi phí hoạt động.
Ở nhóm ngân hàng quốc doanh, CIR duy trì trong vùng 30 – 32% trước khi tăng mạnh lên 36.30% ở quý 4. Quy mô tài sản và mạng lưới rộng giúp nhóm này phân bổ chi phí cố định hiệu quả hơn, trong khi tỷ lệ tiền gửi không kỳ hạn cao từ các tập đoàn và doanh nghiệp lớn giúp chi phí vốn rẻ hơn. Bên cạnh đó, các ngân hàng quốc doanh đẩy mạnh thu phí từ thanh toán, tài trợ thương mại và dịch vụ doanh nghiệp, qua đó nâng cao thu nhập hoạt động mà không cần gia tăng tương ứng chi phí vận hành. Dù vẫn chịu sức ép từ bộ máy nhân sự lớn và chi phí vận hành truyền thống, nhóm này giữ được CIR ổn định, qua đó củng cố nền tảng lợi nhuận.
Nhóm ngân hàng chuyên cho vay doanh nghiệp ghi nhận sự gia tăng tỷ lệ CIR qua các quý, đạt khoảng 32.68% trong quý 4. Mô hình kết hợp giữa tín dụng doanh nghiệp lớn và hệ sinh thái khách hàng liên kết giúp tối ưu chi phí khai thác khách hàng mới. Song song đó, việc tinh giản nhân sự truyền thống và chuyển trọng tâm sang đội ngũ công nghệ tạo ra sự thay đổi về cấu trúc chi phí dài hạn. Thu nhập ngoài lãi gia tăng từ dịch vụ số và các nền tảng ứng dụng tích hợp cũng góp phần nâng tỷ lệ thu nhập trên mỗi đơn vị chi phí cùng việc dẫn đầu CASA toàn ngành giúp nhóm này có lợi thế về chi phí vốn rẻ hơn trong bối cảnh lãi suất huy động bật tăng trở lại.
Đối với nhóm ngân hàng bán lẻ, CIR duy trì trong khoảng 30 – 35% và là nhóm ngân hàng có sự suy giảm tỷ lệ CIR trong năm 2025 và giảm mạnh nhất vào quý 4, nhờ hưởng lợi lớn từ mùa cao điểm tiêu dùng cuối năm và thu nhập ngoài lãi tăng mạnh giúp thu nhập hoạt động tăng mạnh hơn so với chi phí. Dù một số ngân hàng phải gánh chi phí đầu tư ban đầu cho công ty con tài chính tiêu dùng hoặc xử lý tồn đọng quá khứ, xu hướng chung vẫn là cải thiện hiệu quả hoạt động thông qua số hóa. Quá trình chuyển đổi đội ngũ bán hàng trực tiếp sang kênh số giúp tối ưu năng suất lao động và tạo dư địa duy trì CIR ở mức cạnh tranh.
Ở nhóm ngân hàng khác, tỷ lệ CIR cải thiện đáng kể trong năm, do hạn chế về quy mô khiến chi phí cố định chiếm tỷ trọng cao trong khi khả năng tạo thu nhập hoạt động còn hạn chế, đặc biệt là việc phụ thuộc quá nhiều vào nguồn thu tín dụng với danh mục còn nhiều rủi ro. Dù nhiều ngân hàng đã đẩy mạnh số hóa và thử nghiệm các mô hình giao dịch tự động, tốc độ cải thiện vẫn chậm do nguồn lực tài chính hạn chế và nền tảng công nghệ chưa đồng bộ. Bên cạnh đó, chất lượng tài sản và áp lực cạnh tranh lãi suất khiến thu nhập không tăng tương xứng với chi phí duy trì mạng lưới.
Xu hướng tỷ lệ CIR của các nhóm ngân hàng
Sau khi đã làm rõ bức tranh tổng quan về diễn biến tỷ lệ CIR toàn ngành cùng sự phân hóa chiến lược quản trị chi phí hoạt động giữa các nhóm ngân hàng, bao gồm các chiến lược triển khai, động lực đằng sau sự cải thiện hoặc áp lực chi phí, cũng như lợi thế cạnh tranh và khó khăn mà mỗi ngân hàng gặp phải.
Ở nhóm ngân hàng quốc doanh, VCB ghi nhận CIR tăng nhẹ so với năm trước, đạt mức 34.76%, ngân hàng thực hiện cắt giảm nhân sự gần 900 người, song trọng tâm chiến lược vẫn nằm ở việc tối ưu khả năng tạo thu nhập vượt trội nhờ quy mô CASA lớn và năng suất lao động cao. Việc đẩy mạnh nền tảng ngân hàng số VCB Digibank giúp giảm tải giao dịch tại quầy và nâng hiệu suất vận hành. CTG dẫn đầu tỷ lệ CIR ở mức 30.41%, nhờ tái cấu trúc mạng lưới với việc đóng cửa khoảng 100 điểm giao dịch kém hiệu quả và giảm 204 nhân sự, qua đó tiết giảm đáng kể chi phí thuê mặt bằng và vận hành cố định. Đồng thời, ngân hàng đẩy mạnh số hóa quy trình tín dụng doanh nghiệp và SME giúp cải thiện hiệu quả phân bổ chi phí. BID duy trì CIR quanh 30%, hưởng lợi từ mở rộng thu ngoài lãi và phát triển nền tảng SmartBanking, song áp lực đến từ quy mô nhân sự lớn nhất hệ thống và mạng lưới rộng khiến chi phí vận hành ở mức cao.
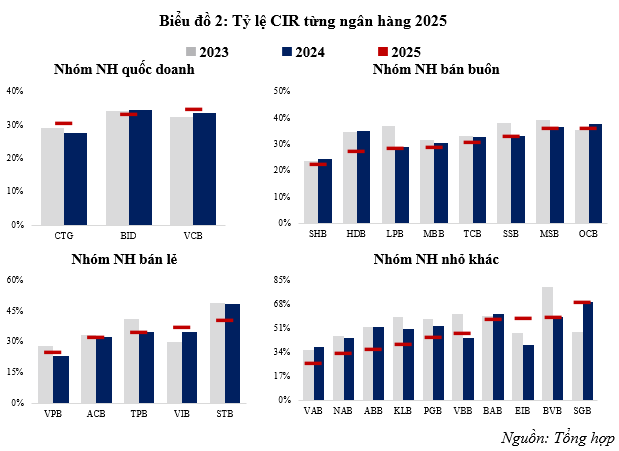
Trong nhóm ngân hàng bán buôn, xu hướng cải thiện CIR diễn ra đồng bộ giữa các ngân hàng. SHB dẫn đầu toàn ngành với CIR ở mức 22.44%, phản ánh mô hình vận hành tinh gọn, tập trung vào tăng trưởng tín dụng doanh nghiệp lớn và kiểm soát chi phí chặt chẽ. Ngân hàng đồng thời tuyển thêm 338 nhân sự chiến lược nhằm củng cố nền tảng dài hạn. HDB đạt mức 27.21%, nhờ chuyển đổi số sâu rộng khi giao dịch trên kênh số tăng 47% và chiếm tới 94% tổng giao dịch, cùng với hiệu quả từ hệ sinh thái Vietjet và HD Saison giúp nguồn thu ngoài lãi tăng mạnh. Ngân hàng giảm ròng 166 nhân sự nhưng tập trung tuyển kỹ sư công nghệ nhằm nâng cao chất lượng nguồn nhân lực. LPB giảm mạnh tỷ lệ CIR về 28.29%, so với mức 36.86% ở năm 2023 và là ngân hàng cắt giảm nhân sự mạnh nhất hệ thống với 1,592 người, giúp giảm trực tiếp quỹ lương và chi phí vận hành, dù tính bền vững dài hạn vẫn là vấn đề được giới phân tích theo dõi. TCB đạt CIR 30.78%, hưởng lợi từ tỷ lệ CASA thuộc nhóm cao nhất hệ thống và tiếp tục đầu tư mạnh vào công nghệ và ứng dụng AI, đồng thời tuyển thêm 485 nhân sự chất lượng cao để phục vụ chiến lược dài hạn. MBB duy trì CIR khoảng 29% nhờ tập trung chiến lược chuyển đổi số toàn diện và doanh nghiệp số đến năm 2026, với mục tiêu 100% khách hàng phục vụ qua nền tảng số, 50-70% doanh thu từ kênh số. Trong năm, ngân hàng tuyển thêm 892 nhân sự, tập trung ở vị trí công nghệ và dữ liệu. OCB cải thiện hiệu quả nhờ ngân hàng số, MSB đẩy mạnh chiến lược Digital-first Bank và hợp tác quốc tế, còn SSB phát triển bán lẻ số.
Ở nhóm ngân hàng bán lẻ, VPB thuộc nhóm thấp nhất thị trường với CIR ở mức 24.96%, dựa trên xu hướng phục hồi mạnh của FE Credit, trong đó nền tảng VPBank Neo giúp thu hút khách hàng với chi phí thấp và ngân hàng tuyển thêm 2.551 nhân sự chất lượng cao, mức cao nhất hệ thống, đặc biệt trong bối cảnh ngành đang cắt giảm. VIB ở mức 37.16%, với việc cắt giảm mạnh thứ hai toàn ngành với 1.396 nhân sự trong sự chuyển dịch mạnh mẽ từ số hóa giao dịch sang số hóa trải nghiệm, ngân hàng duy trì ROE ở mức cao và tối ưu cấu trúc chi phí bán hàng. STB cải thiện CIR xuống khoảng 40.69% dù vẫn trích lập dự phòng lớn, song hiệu quả vận hành thực chất được cải thiện khi chi phí hoạt động giảm 7% đi kèm cắt giảm 1.207 nhân sự. TPBank duy trì chiến lược LiveBank với 98% giao dịch thực hiện trên kênh số và giảm 97 nhân sự, qua đó giữ cấu trúc chi phí tinh gọn, CIR ở mức 34.64%. ACB đạt CIR khoảng 32.32% và giảm 461 nhân sự, đồng thời duy trì chiến lược đầu tư khoảng 1,000 tỷ đồng mỗi năm vào hoạt động phát triển công nghệ.
Đối với nhóm ngân hàng còn lại, tỷ lệ CIR được cải thiện khá tốt trong năm 2025. NAB đạt tỷ lệ CIR khoảng 33.10%, ghi nhận lợi nhuận vượt 5.200 tỷ đồng và đẩy mạnh số hóa thông qua robot OPBA, Open Banking và OneBank. ABB đạt lợi nhuận tăng gấp 4,5 lần nhờ tái cấu trúc và cắt giảm 326 nhân sự, qua đó cải thiện hiệu quả vận hành. EIB tăng mạnh CIR lên mức 58.33%, dù doanh thu chưa bứt phá do quá trình tái cấu trúc còn chậm trong khi cắt giảm 280 nhân sự. SGB và BVB duy trì CIR trên 50% do quy mô nhỏ, khó đầu tư công nghệ quy mô lớn và tập trung vào các phân khúc ngách hoặc khách hàng cổ đông lớn.
Nhìn chung, tỷ lệ CIR của các nhóm ngân hàng trong năm 2025 phản ánh chiến lược phát triển và khả năng kiểm soát chi phí của từng nhóm. Các ngân hàng bán buôn và bán lẻ dẫn đầu về hiệu quả nhờ đẩy mạnh chuyển đổi số, tối ưu hóa nguồn nhân lực chất lượng cao và kiểm soát chặt chẽ chi phí vận hành. Ngược lại, nhóm ngân hàng nhỏ khác vẫn gặp khó khăn do quy mô hạn chế và chi phí cố định cao, khiến tỷ lệ CIR duy trì ở mức cao so với toàn ngành. Trong bối cảnh NIM sụt giảm, việc quản trị chi phí hoạt động cân bằng với chi phí đầu tư công nghệ lớn một cách hiệu quả là chìa khóa quan trọng quyết định khả năng duy trì tăng trưởng lợi nhuận của các ngân hàng trong năm tới.
- 08:00 02/03/2026



 Thêm mới watchlist




