




Để share swap thành công cụ đầu tư - Phần 2: Cần công nhận với cơ chế vận hành rõ ràng
Để share swap thành công cụ đầu tư - Phần 2: Cần công nhận với cơ chế vận hành rõ ràng
Trong bối cảnh Việt Nam đang thúc đẩy hội nhập tài chính, hoán đổi cổ phần (share swap) không chỉ là một công cụ kỹ thuật. Nếu được hoàn thiện về mặt pháp lý, đây có thể trở thành một “đòn bẩy” quan trọng giúp thu hút vốn đầu tư nước ngoài và tham gia sâu hơn vào hệ sinh thái tài chính toàn cầu.
* Để share swap thành công cụ đầu tư - Phần 1: Kết nối thị trường vốn ra sao?
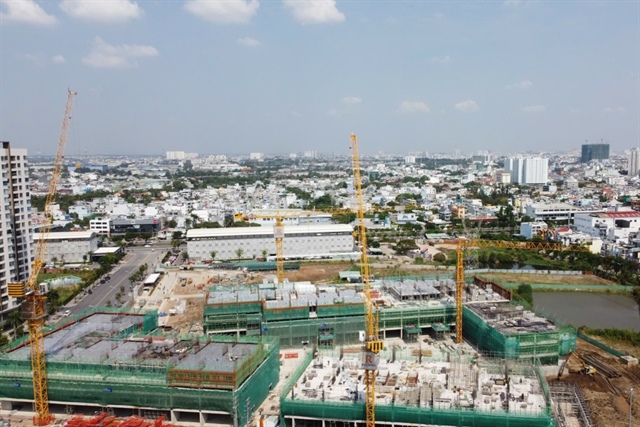
Hoán đổi nợ thành cổ phần là phương án đã từng được một số doanh nghiệp ngành xây dựng, bất động sản áp dụng. Ảnh minh họa: Lê Vũ |
“Không có dòng tiền” - lợi thế hay khoảng trống pháp lý?
Điểm nghẽn lớn nhất của share swap trong đầu tư ra nước ngoài hiện nay nằm ở chính đặc điểm cốt lõi của nó: không có dòng tiền.
Về bản chất, share swap là giao dịch mang tính “hàng đổi hàng” (cổ phần đổi cổ phần hoặc phần vốn góp), theo đó về mặt lý thuyết không phát sinh nhu cầu dịch chuyển dòng tiền mặt qua biên giới. Tuy nhiên, mặc dù đã chấp nhận cấu trúc share swap, Nghị định 103/2026/NĐ-CP hiện vẫn chưa có hướng dẫn cụ thể về việc miễn nghĩa vụ chuyển tiền qua tài khoản vốn đầu tư ra nước ngoài mở tại ngân hàng thương mại đối với các giao dịch theo cấu trúc này.
Theo thực tiễn áp dụng các quy định trước đây tại Nghị định 31/2021/NĐ-CP, Ngân hàng Nhà nước và các tổ chức tín dụng được phép thường yêu cầu phải có dòng tiền vào/ra thực tế nhằm phục vụ việc đối soát, khớp số liệu trên hệ thống quản lý ngoại hối. Trong khi đó, Nghị định 103/2026/NĐ-CP mới chỉ dừng lại ở việc công nhận giá trị hoán đổi cổ phần, phần vốn góp là một bộ phận của tổng vốn đầu tư ra nước ngoài, mà chưa giải quyết dứt điểm cơ chế chứng minh việc đã “góp vốn” hoặc đã thanh toán xong trong trường hợp không phát sinh dòng tiền.
Trong bối cảnh đó, câu hỏi pháp lý then chốt được đặt ra là: trong trường hợp không có dòng tiền mặt thực tế luân chuyển qua tài khoản vốn, cơ sở nào để ngân hàng xác nhận giá trị vốn đầu tư đã được thực hiện ở nước ngoài, qua đó làm căn cứ cho việc ghi nhận, quản lý và cuối cùng là cho phép chuyển lợi nhuận về Việt Nam theo quy định của pháp luật ngoại hối?
Sự thiếu rõ ràng nêu trên có thể khiến các doanh nghiệp đã, đang và sẽ triển khai hoạt động đầu tư ra nước ngoài theo cấu trúc share swap (trong trường hợp không có hướng dẫn chi tiết hơn cho việc thực thi các quy định tương ứng của Nghị định 103/2026/NĐ-CP) tiếp tục phải áp dụng một quy trình mang tính “vòng vèo” và tiềm ẩn rủi ro pháp lý, tương tự như thực tiễn trong giai đoạn trước đây.
Theo đó, nhà đầu tư vừa phải thực hiện thủ tục đăng ký thông qua các hợp đồng, thỏa thuận về việc hoán đổi tài sản, vừa phải làm việc chặt chẽ với ngân hàng thương mại nhằm ghi nhận giá trị cổ phần, phần vốn góp hoán đổi như một khoản vốn đã thực góp ra nước ngoài, mặc dù trên thực tế không có bất kỳ dòng ngoại tệ nào được chuyển đi.
Đáng lưu ý, trong không ít trường hợp, các ngân hàng thương mại vẫn chưa sẵn sàng chấp thuận các cấu trúc đầu tư mang tính “phi tiền tệ” này. Hệ quả là các bên liên quan buộc phải thu xếp các dòng tiền vào/ra mang tính kỹ thuật, mô phỏng theo các giao dịch mua bán cổ phần hoặc góp vốn thông thường, qua đó làm suy giảm đáng kể ý nghĩa và lợi thế thương mại vốn có của cấu trúc share swap.
Giải pháp đề xuất
Trước hết, cần định danh rõ ràng về share swap thông qua việc làm rõ các nội dung sau:
Thứ nhất về phạm vi “share swap”: Bổ sung một khái niệm pháp lý độc lập xác định rõ đây là giao dịch mà đối giá không phải là tiền, mà là cổ phần, phần vốn góp của doanh nghiệp khác.
Thứ hai về điều kiện áp dụng và thủ tục thực hiện: Ban hành thêm các hướng dẫn chi tiết thêm các quy định về điều kiện cần đáp ứng và quy trình thủ tục thực hiện từ các quy định mang tính nguyên tắc chung của Nghị định 103/2026/NĐ-CP. Trong đó, đối với các giao dịch share swap liên quan đến cổ phần của nhóm các công ty đại chúng (bao gồm công ty niêm yết), khung pháp lý điều chỉnh về share swap sẽ cần được nghiên cứu và thực hiện trên cơ sở tuân thủ và đồng bộ với các quy định của pháp luật về chứng khoán.
Thứ ba là giải quyết triệt để vấn đề “dòng tiền”: Để share swap được áp dụng hiệu quả, cần thống nhất các nguyên tắc sau: Ghi nhận rõ việc công nhận và không yêu cầu chứng minh dòng tiền đối với các giao dịch share swap và chỉ yêu cầu dòng tiền trong các trường hợp có hoán đổi không hoàn toàn, chẳng hạn như share swap kèm phần thanh toán chênh lệch bằng tiền (cash adjustment).
Cuối cùng là xác định rõ cơ chế công nhận tỷ lệ hoán đổi theo hợp đồng, thỏa thuận giữa các bên tham gia giao dịch hay báo cáo độc lập. Trong thực tiễn, tỷ lệ hoán đổi có thể được xác định theo thỏa thuận của các bên ghi nhận trong hợp đồng, dựa trên các chỉ số tài chính thông qua quá trình thẩm định tài chính, chiến lược đầu tư, vị thế đàm phán và kỳ vọng dài hạn.
Bên cạnh đó, tùy theo bản chất và tính độc lập giữa các bên tham gia giao dịch, báo cáo định giá, ý kiến độc lập của tổ chức tư vấn tài chính (đặc biệt trong các giao dịch quan trọng hoặc có yếu tố công chúng) cũng là một căn cứ tham khảo quan trọng cho việc quyết định tỷ lệ hoán đổi.
Các quy định tại Nghị định 103/2026/NĐ-CP hiện nay chưa có hướng dẫn rõ ràng về việc cơ quan quản lý sẽ công nhận tỷ lệ hoán đổi trên cơ sở nào mà chỉ ràng buộc nguyên tắc “xác định giá trị giao dịch theo nguyên tắc thị trường” dẫn đến rủi ro là cơ quan quản lý “điều chỉnh lại” giá trị giao dịch hậu kiểm; và phát sinh tranh chấp về thuế, chuyển giá hoặc nghĩa vụ tài chính khác.
Để khắc phục các hạn chế nêu trên, cần có cơ chế pháp lý rõ ràng hơn: (i) Thừa nhận tỷ lệ hoán đổi theo hợp đồng giữa các bên tham gia giao dịch là cơ sở chính, nếu các bên độc lập và không có dấu hiệu trốn tránh nghĩa vụ; (ii) Trong các trường hợp “nhạy cảm” (công ty đại chúng, giao dịch với bên liên quan), có thể yêu cầu báo cáo định giá độc lập như một cơ chế tùy chọn để đảm bảo tính minh bạch, thay vì là một điều kiện hiệu lực cứng nhắc.
Tạm kết: từ “ngập ngừng” đến “rõ ràng”
Thực tiễn cho thấy, share swap đã và đang được sử dụng trong nhiều giao dịch M&A xuyên biên giới, đặc biệt khi có sự tham gia của các công ty đại chúng. Tuy nhiên, phần lớn các giao dịch này dựa trên “tiền lệ thực tiễn” hơn là một khung pháp lý hoàn chỉnh.
Việc Nghị định 103/2026/NĐ-CP chính thức thừa nhận share swap là một bước tiến đáng ghi nhận. Nhưng để cấu trúc này thực sự đi vào cuộc sống, cần một bước tiến xa hơn - từ thừa nhận mang tính nguyên tắc sang công nhận với cơ chế vận hành rõ ràng.
Trong bối cảnh Việt Nam đang thúc đẩy hội nhập tài chính và khuyến khích doanh nghiệp vươn ra thị trường quốc tế, share swap không chỉ là một công cụ kỹ thuật. Nếu được hoàn thiện về mặt pháp lý, đây có thể trở thành một “đòn bẩy” quan trọng giúp doanh nghiệp Việt Nam linh hoạt trong M&A xuyên biên giới, thu hút vốn đầu tư nước ngoài và từng bước tham gia sâu hơn vào hệ sinh thái tài chính toàn cầu.
Vấn đề còn lại là liệu chúng ta có sẵn sàng chuyển từ “thừa nhận trong ngập ngừng” sang “công nhận một cách dứt khoát” hay không.
LS. Ngô Thị Diễm (Công ty Luật TNHH Global Vietnam Lawyers)
- 19:30 11/05/2026



 Thêm mới watchlist




