




Nhận 5 triệu đồng bị giữ lại 10% thuế: Xem xét bỏ?
Nhận 5 triệu đồng bị giữ lại 10% thuế: Xem xét bỏ?
Bộ Tài chính đề xuất nâng ngưỡng khấu trừ 10% thuế thu nhập cá nhân đối với thu nhập vãng lai từ 2 triệu lên 5 triệu/lần chi trả. Theo một số chuyên gia, thay vì nâng ngưỡng, nên xem xét bỏ cơ chế khấu trừ này.
Tại dự thảo Nghị định quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Thuế thu nhập cá nhân mà Bộ Tài chính vừa trình Chính phủ, một trong những nội dung đáng chú ý là quy định về khấu trừ thuế.
Theo dự thảo nghị định, tổ chức, cá nhân trả tiền lương, tiền công, tiền thù lao, tiền chi khác cho cá nhân cư trú không ký hợp đồng hoặc ký hợp đồng lao động dưới 3 tháng mà mức chi trả từ 5 triệu đồng/lần trở lên thì phải khấu trừ 10% thuế thu nhập cá nhân trước khi chi trả cho người nhận.
Trường hợp mức chi trả thu nhập dưới 5 triệu đồng/lần thì tổ chức, cá nhân trả thu nhập có thể khấu trừ 10% thuế theo yêu cầu của người nhận thu nhập.
Trường hợp cá nhân chỉ có duy nhất khoản thu nhập thuộc diện khấu trừ 10% nhưng ước tính tổng thu nhập chịu thuế sau giảm trừ gia cảnh chưa đến mức phải nộp thuế thì cá nhân có thu nhập làm cam kết theo mẫu gửi tổ chức trả thu nhập để làm căn cứ tạm thời chưa khấu trừ thuế thu nhập cá nhân.
Chia sẻ với PV VietNamNet, ông Lê Văn Tuấn, Giám đốc Công ty TNHH Kế toán Thuế Keytas cho hay, quy định khấu trừ 10% chỉ áp dụng cho các khoản thu nhập từ hợp đồng dưới 3 tháng hoặc không ký hợp đồng.
Theo Thông tư 111/2013 của Bộ Tài chính, việc khấu trừ 10% chỉ áp dụng với cá nhân cư trú không ký hợp đồng lao động hoặc ký hợp đồng dưới 3 tháng, với mức chi trả từ 2 triệu đồng/lần trở lên.
Theo đó, thu nhập từ 2 triệu đồng/lần trở lên thuộc diện này sẽ bị khấu trừ 10% trước khi chi trả; dưới 2 triệu đồng/lần thì tạm thời không khấu trừ. Đối với hợp đồng từ 3 tháng trở lên, thuế được tính theo biểu lũy tiến từng phần sau khi trừ các khoản giảm trừ.
Quy định này đã áp dụng từ năm 2013 đến nay, tức gần 14 năm và Bộ Tài chính đang đề xuất tăng thêm 3 triệu đồng so với quy định hiện hành.
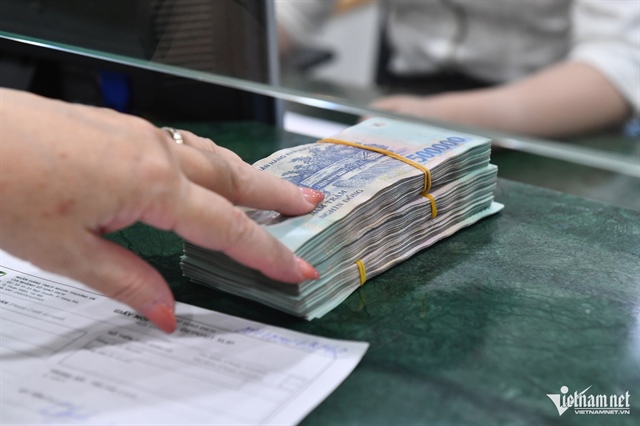
Chuyên gia cho rằng, quy định khấu trừ 10% thuế thu nhập cá nhân với thu nhập vãng lai hiện nay đang tạo ra nhiều bất hợp lý. |
Việc nâng ngưỡng từ 2 triệu lên 5 triệu đồng được Bộ Tài chính lý giải nhằm phù hợp hơn với mặt bằng thu nhập và giá cả hiện nay, đồng thời giảm số trường hợp phải khấu trừ thuế đối với các khoản thu nhập nhỏ.
Tuy nhiên, ông Tuấn cho rằng, quy định khấu trừ thuế thu nhập cá nhân 10% đối với người lao động không ký hợp đồng hoặc hợp đồng dưới 3 tháng đang tạo ra nhiều bất cập, làm tăng thủ tục hành chính và gây thiệt thòi cho người thu nhập thấp.
Theo ông Tuấn, trong năm, người lao động có hợp đồng từ 3 tháng trở lên được tính thuế theo biểu lũy tiến từng phần, trong khi lao động thời vụ hoặc không ký hợp đồng lại bị khấu trừ cố định 10% trên thu nhập. Đến cuối năm, các khoản thu nhập vẫn được quyết toán theo biểu thuế lũy tiến. Việc duy trì cơ chế khấu trừ 10% không còn thực sự cần thiết, khiến cách tính thuế trở nên phức tạp.
Ông đề xuất bỏ cơ chế khấu trừ 10%, thay vào đó áp dụng thống nhất biểu thuế lũy tiến đối với toàn bộ cá nhân cư trú, bất kể hợp đồng lao động dài hay ngắn hạn. Cá nhân không cư trú vẫn áp dụng mức thuế 20% như hiện nay.
Theo ông Tuấn, nếu áp dụng thống nhất cách tính lũy tiến sẽ giúp đơn giản hóa chính sách thuế, doanh nghiệp không còn phải phân biệt trường hợp nào tính 10%, trường hợp nào tính lũy tiến. Đồng thời, cũng không còn phải xử lý các thủ tục liên quan đến mẫu cam kết đối với người lao động có thu nhập thấp.
Ông cho rằng quy định khấu trừ 10% đang tạo ra nhiều bất hợp lý. Có những trường hợp người lao động thu nhập thấp, chưa đến mức phải nộp thuế nhưng vẫn bị khấu trừ trước 10%, sau đó phải làm thủ tục hoàn thuế vào cuối năm. Trong khi đó, người có thu nhập rất cao lại chỉ tạm khấu trừ 10% trong năm và chỉ quyết toán bổ sung sau.
“Nhiều lao động thu nhập thấp phải mất thời gian làm cam kết, xin chứng từ khấu trừ, tự quyết toán hoặc thuê dịch vụ hoàn thuế để nhận lại số tiền không đáng bao nhiêu. Điều này làm tăng chi phí xã hội và tạo thêm gánh nặng thủ tục hành chính”, ông Tuấn nói.
Ông cũng chỉ ra một bất cập khác là quy định hiện hành tính khấu trừ 10% trên tổng thu nhập chi trả, bao gồm cả các khoản được miễn thuế như tiền ăn ca hoặc làm thêm giờ. Điều này khiến người lao động bị thiệt thòi vì phần thu nhập miễn thuế vẫn bị tạm khấu trừ.
Ngoài ra, cách tính hiện nay cũng gây phức tạp cho doanh nghiệp khi kê khai quyết toán thuế. Doanh nghiệp phải phân loại thu nhập theo nhiều phụ lục khác nhau, xác định trường hợp nào kê khai theo diện khấu trừ 10%, trường hợp nào theo biểu lũy tiến, đồng thời xử lý nhiều thủ tục liên quan đến cam kết thu nhập và cấp chứng từ khấu trừ thuế.
“Nếu bỏ cơ chế khấu trừ 10%, số lượng hồ sơ hoàn thuế cuối năm sẽ giảm đáng kể, giúp cơ quan thuế giảm áp lực xử lý, doanh nghiệp giảm chi phí vận hành và người lao động không còn mất thời gian thực hiện các thủ tục hoàn thuế”, ông nhấn mạnh.
Ông Tuấn cho hay, việc bỏ cách tính thuế 10% sẽ không làm thay đổi nghĩa vụ thuế hay ảnh hưởng nguồn thu ngân sách, bởi cuối cùng người lao động vẫn quyết toán theo biểu thuế lũy tiến như hiện tại. Tuy nhiên, chính sách mới sẽ giúp đơn giản hóa thủ tục, giảm chi phí tuân thủ và tạo sự công bằng hơn giữa các nhóm người nộp thuế.
Nguyễn Lê
- 10:21 26/05/2026



 Thêm mới watchlist




