




QNS - Đối diện thách thức (Kỳ 2)
QNS - Đối diện thách thức (Kỳ 2)
CTCP Đường Quảng Ngãi (UPCoM: QNS) duy trì nền tảng tài chính ổn định và chính sách cổ tức cao trong nhiều năm. Đồng thời, doanh nghiệp định hướng mở rộng sang ethanol nhiên liệu thông qua dự án Nhà máy Ethanol An Khê, qua đó đa dạng hóa nguồn thu và hỗ trợ triển vọng tăng trưởng dài hạn.
Động lực mới từ dự án ethanol
Trong giai đoạn tới, QNS định hướng mở rộng sang lĩnh vực ethanol nhiên liệu nhằm hoàn thiện chuỗi giá trị mía đường. Doanh nghiệp đang nghiên cứu triển khai Nhà máy Ethanol An Khê với tổng mức đầu tư dự kiến khoảng 1,700 tỷ đồng, công suất khoảng 200,000 lít/ngày.
Dự án sử dụng mật rỉ - phụ phẩm từ sản xuất đường - làm nguyên liệu đầu vào, qua đó giúp tối ưu chi phí và nâng cao giá trị gia tăng. Việc tận dụng phụ phẩm cũng giúp doanh nghiệp giảm phụ thuộc vào biến động giá đường.
Nhà máy dự kiến đi vào vận hành từ khoảng năm 2028, phù hợp với lộ trình phát triển nhiên liệu sinh học tại Việt Nam. Đây được xem là bước đi chiến lược nhằm mở rộng dư địa tăng trưởng trong trung và dài hạn.
Chính sách cổ tức hấp dẫn
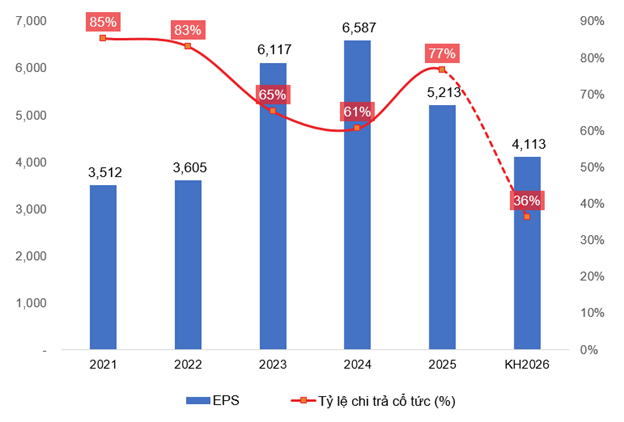
QNS nổi bật với chính sách chi trả cổ tức tiền mặt ổn định và duy trì ở mức cao trong nhiều năm liên tiếp. Trong giai đoạn 2021-2025, tỷ lệ Cổ tức tiền mặt/EPS trung bình của công ty đạt khoảng 75%.
Bước sang năm 2026, doanh nghiệp tiếp tục đặt kế hoạch trả cổ tức với tỷ lệ tối thiểu là 15% tương tự như năm trước. Tuy nhiên, cần lưu ý rằng QNS thường xuyên vượt kế hoạch cổ tức nhờ kết quả kinh doanh tích cực, do đó mức chi trả thực tế có thể sẽ cao hơn nếu lợi nhuận duy trì ổn định như những năm gần đây.
Cổ tức QNS trong giai đoạn 2021-KH2026
Nguồn: VietstockFinance
Rủi ro tài chính luôn được duy trì ở mức thấp
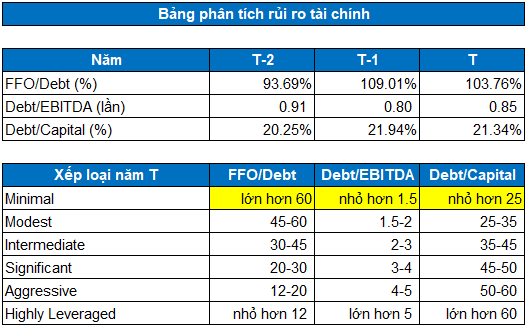
Theo tiêu chuẩn của tổ chức xếp hạng tín nhiệm Standard & Poor’s, các chỉ số tài chính phản ánh mức độ rủi ro của QNS như FFO/Debt, Debt/EBITDA và Debt/Capital trong giai đoạn 2023-2025 nhìn chung nằm trong ngưỡng “Minimal” - mức rủi ro thấp nhất trong thang đánh giá.
Trong giai đoạn 2023-2025, chỉ số FFO/Debt luôn duy trì trên 90%, cho thấy năng lực tạo dòng tiền mạnh để đáp ứng nghĩa vụ nợ. Đồng thời, hệ số Debt/EBITDA dao động từ 0.80 đến 0.91 lần, phản ánh khả năng trả nợ tốt và hiệu quả sử dụng vốn vay. Tỷ lệ Debt/Capital dao động ổn định quanh mức 21%, cho thấy QNS duy trì cấu trúc vốn an toàn và mức độ phụ thuộc vào đòn bẩy tài chính thấp.
Nguồn: VietstockFinance
Với nền tảng tài chính vững chắc và mức độ rủi ro được kiểm soát tốt, QNS tiếp tục là một trong những doanh nghiệp tiêu biểu trong ngành Tiêu dùng thiết yếu.
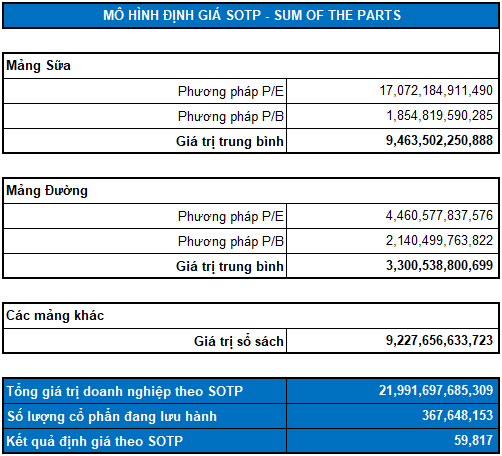
Áp dụng mô hình SOTP (Sum Of The Parts) cho từng mảng kinh doanh chính, ta được bảng kết quả bên dưới:
Bộ phận Phân tích Doanh nghiệp, Phòng Tư vấn Vietstock
- 09:00 20/05/2026











 Thêm mới watchlist




