


Lãnh đạo Vietcap hé lộ lợi thế của F88 so với ngân hàng, nhìn nhận 71,000đ/cp là 'giá tốt'
Lãnh đạo Vietcap hé lộ lợi thế của F88 so với ngân hàng, nhìn nhận 71,000đ/cp là 'giá tốt'
Ông Đặng Văn Pháp, Giám đốc điều hành khối Ngân hàng đầu tư, Vietcap (HOSE: VCI) khẳng định F88 là một mô hình kinh doanh "rất độc đáo", có lợi thế riêng và khuyến cáo không nên so sánh cổ phiếu F88 với cổ phiếu ngân hàng. Chuyên gia này cũng khẳng định cổ phiếu F88 đang ở mức “giá tốt”.
Nước cờ đại chúng hóa trước thềm "chuyển nhà" sang HOSE
Trong sự kiện IR Talk chủ đề "Beyond the Numbers: The F88 growth story" có sự tham gia của nhiều nhà đầu tư, chuyên viên phân tích, nhà quản lý tài sản, F88 đã chia sẻ về chiến lược huy động vốn mới nhất, được xem là bước ngoặt bản lề trong cấu trúc vốn trước khi thực hiện kế hoạch lớn nhất trong năm: Niêm yết trên Sàn Giao dịch Chứng khoán TP.HCM (HOSE).
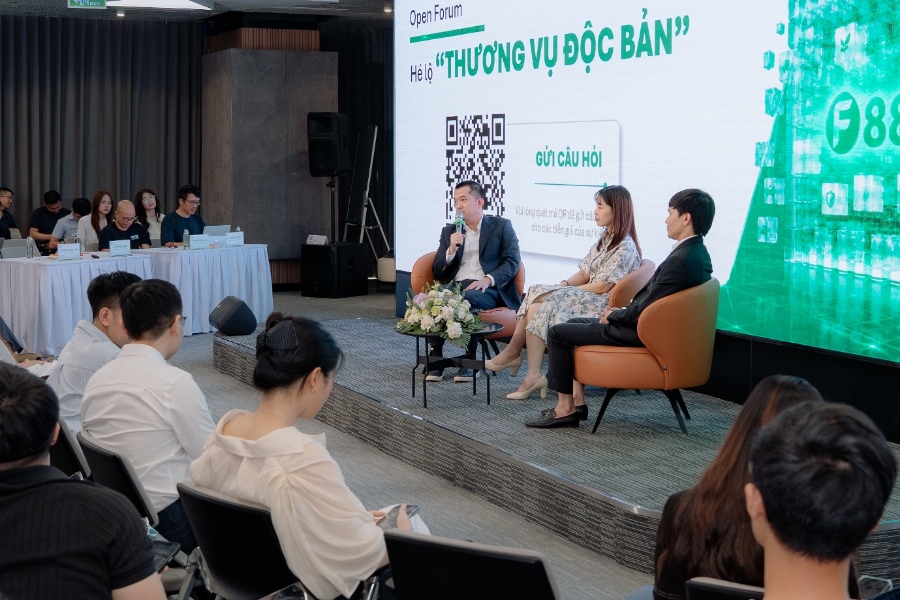
Thay vì chọn các phương án an toàn như phát hành riêng lẻ cho một số nhà đầu tư xác định, F88 chọn con đường thách thức hơn là chào bán rộng rãi ra công chúng.
Câu hỏi được quan tâm nhiều nhất trong sự kiện là Giữa bối cảnh nhiều cổ phiếu ngân hàng trên sàn đang có mức định giá rẻ, tại sao nhà đầu tư lại nên cân nhắc rót vốn vào thương vụ chào bán cổ phiếu của F88?
Ông Đặng Văn Pháp, Giám đốc điều hành khối Ngân hàng đầu tư, đại diện đơn vị tư vấn Vietcap, chỉ ra rằng, F88 sở hữu một mô hình kinh doanh "rất độc đáo" và mang dáng dấp của một “công ty bán lẻ”; do đó, không nên chỉ so sánh đơn thuần F88 với các cổ phiếu ngân hàng. Toàn bộ tệp khách hàng của F88 là cá nhân; trong khi đó, khách hàng doanh nghiệp chiếm một tỷ trọng lớn trong dư nợ của các ngân hàng. Hơn nữa, do không bị hạn chế về việc mở rộng mạng lưới chi nhánh, tương tự các công ty bán lẻ, F88 có động lực tăng trưởng mạnh mẽ đến từ việc liên tục mở rộng điểm bán. Đồng thời, công ty tối ưu hóa doanh thu và biên lợi nhuận thông qua các sản phẩm chéo như bảo hiểm hay dịch vụ đại lý ngân hàng.
Dưới lăng kính bán lẻ, mức giá chào bán 71,000 đồng/cp đang hấp dẫn. Theo dự báo của bộ phận Nghiên cứu và phân tích của Vietcap, lợi nhuận sau thuế của F88 có thể đạt gần 1,200 tỷ đồng trong năm 2026 và lên tới gần 1,700 tỷ đồng vào năm 2027, tương đương mức P/E năm 2026 khoảng 15 lần và forward P/E năm 2027 chỉ còn 10 lần trên cơ sở sau phát hành. Đây là mức định giá hấp dẫn dựa trên triển vọng tăng trưởng lợi nhuận mạnh mẽ cũng như chỉ số ROE vượt trội trên 30% của F88.
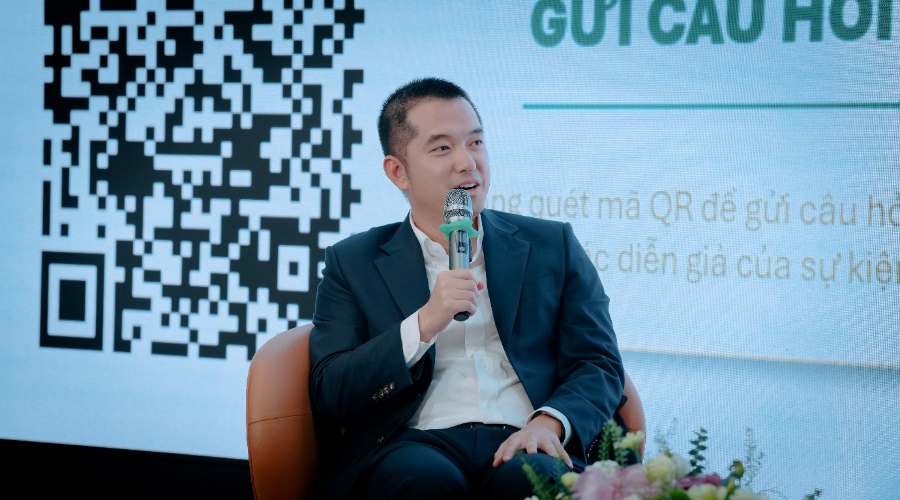
Ông Pháp còn nhìn nhận giá chào bán đang có mức chiết khấu tốt so với giá thị trường đang dao động ở vùng 78,000 - 79,000 đồng/cp. Thêm vào đó, trong đợt chào bán này, khoảng cách từ lúc nhà đầu tư thanh toán đến khi cổ phiếu về tài khoản để giao dịch sẽ khoảng 3 tuần, ngắn hơn so với quy trình của một đợt IPO.
Chính những yếu tố từ cốt lõi kinh doanh đến cấu trúc phát hành sẽ tạo nên một cơ hội đầu tư thu hút đối với cả dòng vốn trong nước lẫn quốc tế, theo ông Pháp.
Thách thức lớn nhất trong các thương vụ gọi vốn luôn nằm ở mức giá. Tiềm năng về giá cổ phiếu đã được phản ánh hết vào giá cổ phiếu hay chưa và "định giá cổ phiếu của F88 bây giờ rẻ hay đắt" tiếp tục được đặt ra.
Tại sự kiện, chuyên viên phân tích của CTCK Top 5 thị trường này đã đưa ra góc nhìn dựa trên hiệu quả sinh lời thực tế làm hệ quy chiếu. Cụ thể, trong quý 1, F88 đã ghi nhận tỷ suất sinh lời trên vốn (ROE) đạt mức ấn tượng 38% và cho rằng, đây không phải là con số ngắn hạn. Vị này hoàn toàn tin tưởng trong năm 2026, sau khi thực hiện tăng vốn từ đợt chào bán cổ phần ra công chúng, mức ROE của F88 có thể duy trì bền vững trên 25% trong 5 năm tiếp theo.
Định giá P/E trượt 12 tháng chỉ quanh đến 15 lần, P/E forward còn thấp hơn - được xem là phù hợp với vị thế của một doanh nghiệp đang hoạt động trong một ngành tài chính đặc thù nhưng có tốc độ phát triển cực kỳ nhanh", theo quan điểm cá nhân của chuyên viên phân tích trên. Mức định giá hiện tại được cho là chưa phản ánh hết tiềm năng từ các mảng kinh doanh ngoài cho vay (hệ sinh thái phi tín dụng), đặc biệt là mảng bảo hiểm.
Cơ sở nào để tin tưởng ROE F88 sẽ đạt tối thiểu 30% trong 5 năm tới?
Sự tự tin này bắt nguồn từ đà tăng trưởng kinh doanh hiện tại của công ty, điển hình gần nhất trong quý 1, F88 đã ghi nhận tỷ suất sinh lời trên vốn (ROE) đạt mức kỷ lục lên tới 38%.
Ngành tài chính thay thế mà F88 đang theo đuổi có tốc độ phát triển cực kỳ nhanh. Mảng cho vay tiếp tục là mỏ neo tạo ra biên lợi nhuận vượt trội với tốc độ tăng trưởng dư nợ và doanh thu gộp bình quân đạt khoảng 59-60%/năm trong giai đoạn 2019-2025. Đặc biệt, tính hiệu quả của mô hình kinh doanh của F88 được chứng minh qua việc 99% số phòng giao dịch trên 1 năm tuổi của F88 đã có lợi nhuận, với mức lợi nhuận trước thuế trung bình đạt 976 triệu đồng/phòng chỉ với quy mô 2-3 nhân viên.
Nhờ đạt đến một quy mô đủ lớn, F88 đang tận dụng rất tốt các chi phí cố định (đầu tư công nghệ, hạ tầng từ trước).
Mức ROE 30% không chỉ phụ thuộc vào cho vay mà còn được hậu thuẫn mạnh mẽ bởi dư địa tăng trưởng từ hệ sinh thái phi tín dụng.
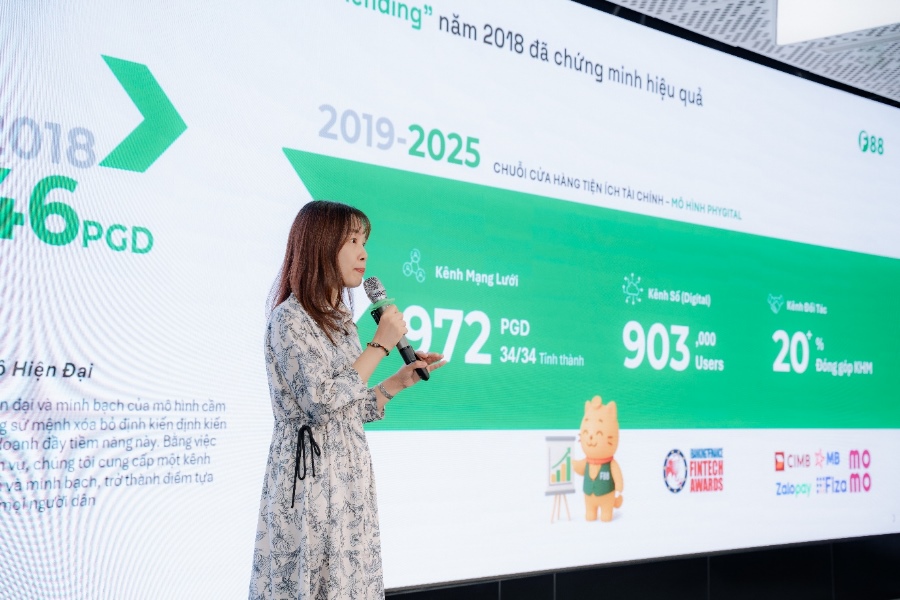
Bà Trần Mai Thảo, Giám đốc Tài chính F88 cho biết, F88 đang chuyển mình thành một nền tảng tài chính toàn diện, không chỉ giới hạn ở cho vay, mà có 4 động lực dẫn dắt: cho vay, nền tảng tài chính số, phân phối bảo hiểm, và đầu tư tích lũy. Mục tiêu đến năm 2030, các mảng dịch vụ mới sẽ đóng góp 20% tổng doanh thu (gồm 17% từ bảo hiểm, 2% từ đại lý ngân hàng và 1% từ đầu tư - tích lũy, khi khảo sát cho thấy có 75% khách hàng của F88 có nhu cầu đầu tư tích lũy). Việc đa dạng hóa này giúp công ty giảm rủi ro tập trung vào mảng tín dụng và gia tăng giá trị khai thác trên mỗi vòng đời khách hàng. F88 đặt mục tiêu vươn tới mốc 5 triệu khách hàng sử dụng dịch vụ và tạo ra doanh thu vượt trội vào năm 2030.
Trong đó, hệ sinh thái bảo hiểm vi mô độc lập thông qua công ty con Ngôi Nhà Xanh - được định vị là động lực tăng trưởng lớn thứ hai, nhắm thẳng vào "đại dương xanh" của 33 triệu lao động phi chính thức – những người gần như bị bỏ ngỏ bởi ngành bảo hiểm truyền thống.
F88 đặt mục tiêu quy mô phí bảo hiểm chạm mốc 6.000 tỷ đồng (tương đương Top 5 thị trường) vào năm 2030, với tham vọng 30% khách hàng mới sẽ đến từ mảng này.
Hiện mật độ phòng giao dịch của F88 hiện nay nhiều hơn hầu hết các ngân hàng tại Việt Nam, "trở thành cánh tay nối dài" các ngân hàng đối tác (điển hình như MB Bank) tiếp cận và phủ sóng xuống vùng nông thôn, nơi mà chi nhánh của các ngân hàng này chưa chạm tới.
Ông Phùng Anh Tuấn, Chủ tịch HĐQT F88 cho biết, mô hình "đại lý ngân hàng" cho phép F88 cung cấp dịch vụ tiện ích như mở tài khoản, thanh toán, đồng thời F88 đang hợp tác với các Ngân hàng TMCP để giải ngân khoản vay bằng chính nguồn vốn của ngân hàng đối tác. Việc thu lợi nhuận từ tệp khách hàng dồi dào mà không phải chịu toàn bộ áp lực vốn tự có giúp F88 tối ưu hóa được dòng tiền, từ đó tác động rất tích cực lên chỉ số sinh lời trên vốn chủ sở hữu (ROE).
- 17:51 30/06/2026







 Thêm mới watchlist



