


Lợi suất trái phiếu Chính phủ lập đỉnh 3 năm: Tín hiệu tái định giá vốn và thúc đẩy cấu trúc tài chính bền vững
Lợi suất trái phiếu Chính phủ lập đỉnh 3 năm: Tín hiệu tái định giá vốn và thúc đẩy cấu trúc tài chính bền vững
Lợi suất TPCP 10 năm tăng lên mức 4.52% không chỉ là câu chuyện của thị trường trái phiếu hay mặt bằng lãi suất. Đây là tín hiệu cho thấy nền kinh tế đang bước vào giai đoạn tái định giá nguồn vốn theo các nguyên tắc thị trường rõ nét hơn.
Việc lợi suất trái phiếu Chính phủ (TPCP) kỳ hạn 10 năm tăng lên khoảng 4.52%, mức cao nhất trong vòng 3 năm trở lại đây, đang trở thành một trong những diễn biến đáng chú ý nhất của thị trường tài chính năm 2026. Không chỉ phản ánh sự thay đổi về kỳ vọng lãi suất và nhu cầu vốn của nền kinh tế, diễn biến này còn cho thấy quá trình tái định giá chi phí vốn đang diễn ra trên phạm vi rộng hơn, từ thị trường tiền tệ, thị trường trái phiếu cho đến hoạt động tín dụng ngân hàng.
|
Lợi suất trái phiếu Chính phủ 10 năm lập đỉnh 3 năm
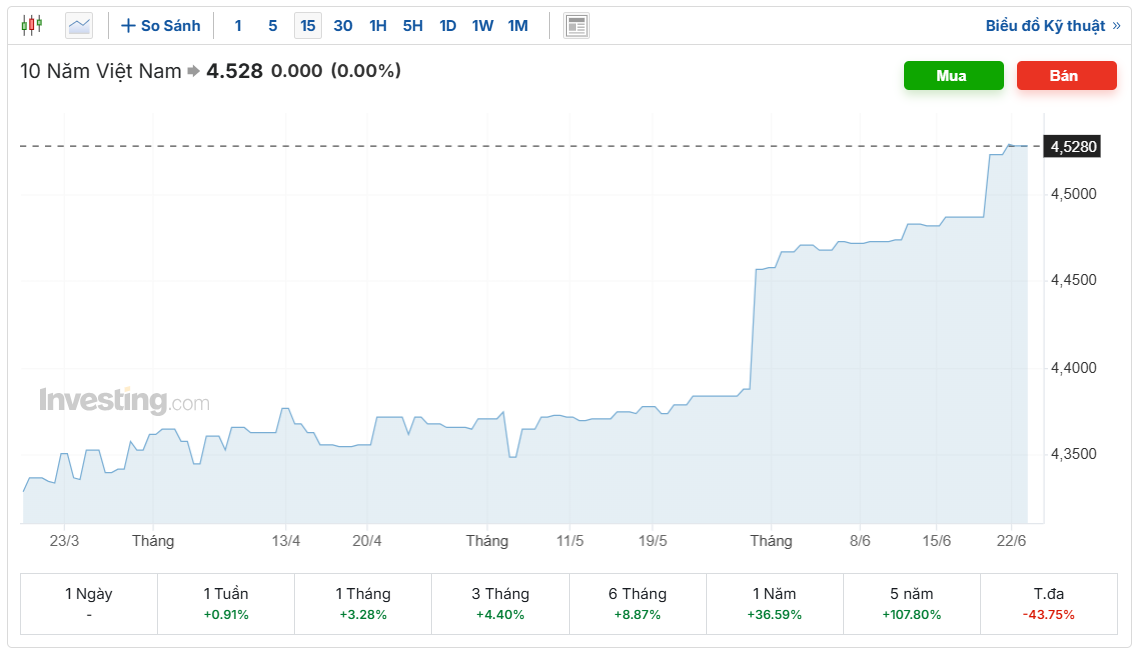
Nguồn: Investing.com
|
Trong bối cảnh đó, điều quan trọng là đánh giá những tác động ngắn hạn đối với lãi suất hay tăng trưởng kinh tế, cần nhìn nhận đây là cơ hội để thúc đẩy quá trình hoàn thiện cấu trúc thị trường tài chính theo hướng cân bằng, hiệu quả và bền vững hơn.
Tín hiệu của mặt bằng vốn mới
Lợi suất TPCP được xem là thước đo quan trọng của chi phí vốn dài hạn trong nền kinh tế. Khi lợi suất tăng lên, thị trường đang phản ánh những kỳ vọng mới về tăng trưởng, lạm phát, nhu cầu huy động vốn và sự dịch chuyển của dòng tiền đầu tư.
Đối với hệ thống ngân hàng, đây là yếu tố làm gia tăng áp lực tái định giá nguồn vốn và tài sản. Chi phí huy động vốn trung, dài hạn có xu hướng nhích lên, trong khi các danh mục đầu tư trái phiếu được hình thành trong giai đoạn lãi suất thấp sẽ phải đối mặt với áp lực về hiệu quả sinh lời tương đối.
Tuy nhiên, cần nhìn nhận một cách khách quan rằng đây chưa phải là tín hiệu của sự căng thẳng thanh khoản hay rủi ro hệ thống. Nền tảng thanh khoản của hệ thống ngân hàng hiện vẫn được duy trì ở mức tương đối ổn định, năng lực quản trị rủi ro được cải thiện đáng kể và các công cụ điều hành của cơ quan quản lý vẫn đang phát huy hiệu quả.
Do đó, khả năng cao là mặt bằng lãi suất sẽ điều chỉnh theo hướng tăng dần và có chọn lọc, thay vì xuất hiện những biến động đột ngột gây xáo trộn lớn đối với thị trường.
Áp lực ngắn hạn nhưng không làm thay đổi triển vọng dài hạn
Việc chi phí vốn tăng lên chắc chắn sẽ tạo ra những thách thức nhất định đối với doanh nghiệp, đặc biệt là các ngành sử dụng đòn bẩy tài chính lớn hoặc có nhu cầu vốn đầu tư dài hạn.
Trong môi trường lãi suất cao hơn, doanh nghiệp sẽ phải chú trọng hơn đến hiệu quả đầu tư, quản trị dòng tiền và khả năng tạo lợi nhuận. Một số kế hoạch mở rộng có thể được triển khai thận trọng hơn, trong khi nhu cầu tín dụng của nền kinh tế có thể tăng chậm lại so với kỳ vọng ban đầu.
Tuy nhiên, xét trên diện rộng, việc nguồn vốn được định giá sát hơn với điều kiện thị trường cũng góp phần nâng cao hiệu quả phân bổ nguồn lực. Dòng vốn sẽ có xu hướng tập trung nhiều vào các dự án có hiệu quả, năng suất và khả năng tạo giá trị gia tăng thực chất cho nền kinh tế. Đây là nền tảng quan trọng để hướng tới chất lượng tăng trưởng cao hơn trong trung và dài hạn.
Điều hành chính sách cần hướng tới sự cân bằng
Theo ông Nguyễn Quang Huy - CEO Khoa Tài chính - Ngân hàng, Trường đại học Nguyễn Trãi, trong bối cảnh hiện nay, yêu cầu đặt ra đối với công tác điều hành là duy trì hài hòa giữa nhiều mục tiêu: hỗ trợ tăng trưởng kinh tế, bảo đảm thanh khoản hệ thống, ổn định tỷ giá và kiểm soát lạm phát.
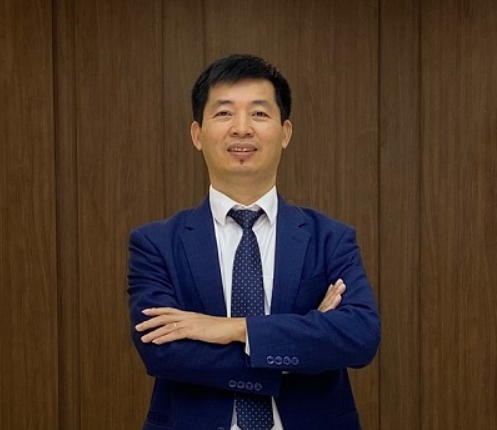
Ông Nguyễn Quang Huy - CEO Khoa Tài chính - Ngân hàng, Trường đại học Nguyễn Trãi
|
Các công cụ thị trường mở (OMO) tiếp tục cần được sử dụng linh hoạt nhằm điều tiết thanh khoản ngắn hạn, hạn chế những biến động bất thường của lãi suất liên ngân hàng, đồng thời duy trì sự ổn định cần thiết cho thị trường tiền tệ.
Bên cạnh đó, việc định hướng dòng vốn tín dụng vào các lĩnh vực sản xuất, xuất khẩu, công nghiệp chế biến chế tạo, đổi mới sáng tạo, chuyển đổi số và các dự án hạ tầng trọng điểm sẽ góp phần bảo đảm nguồn lực tài chính được phân bổ tới những khu vực có khả năng tạo động lực tăng trưởng bền vững.
Giảm áp lực cho tín dụng ngân hàng bằng cách phát triển mạnh thị trường vốn
Từ góc nhìn chiến lược, ông Huy cho rằng, diễn biến của lợi suất TPCP hiện nay cũng đặt ra yêu cầu ngày càng cấp thiết: tiếp tục phát triển mạnh mẽ thị trường vốn nhằm chia sẻ gánh nặng cung ứng vốn trung và dài hạn với hệ thống ngân hàng.
Trong nhiều năm qua, tín dụng ngân hàng vẫn đóng vai trò chủ đạo trong việc đáp ứng nhu cầu vốn của nền kinh tế. Mô hình này đã hỗ trợ hiệu quả cho quá trình phát triển, song cũng khiến hệ thống ngân hàng phải đảm nhận phần lớn nhu cầu vốn trung và dài hạn của doanh nghiệp, trong khi bản chất nguồn vốn huy động của ngân hàng chủ yếu là ngắn hạn.
Về dài hạn, một nền kinh tế phát triển bền vững cần được xây dựng trên nhiều kênh dẫn vốn song hành.
Trong đó, thị trường chứng khoán cần tiếp tục được phát triển theo hướng minh bạch, hiện đại và nâng cao chất lượng hàng hóa để trở thành kênh huy động vốn chủ sở hữu hiệu quả cho doanh nghiệp.
Thị trường trái phiếu doanh nghiệp cần tiếp tục được hoàn thiện về khuôn khổ pháp lý, chuẩn mực công bố thông tin và cơ chế bảo vệ nhà đầu tư nhằm khơi thông nguồn vốn dài hạn cho khu vực sản xuất kinh doanh.
Đồng thời, sự phát triển của các quỹ đầu tư, quỹ hưu trí, doanh nghiệp bảo hiểm, các định chế tài chính dài hạn và nhà đầu tư tổ chức sẽ góp phần hình thành nguồn vốn ổn định, dài hạn cho nền kinh tế, giảm sự phụ thuộc quá lớn vào tín dụng ngân hàng.
Khi thị trường chứng khoán, thị trường trái phiếu và hệ thống các quỹ đầu tư phát triển đồng bộ, doanh nghiệp sẽ có thêm nhiều lựa chọn huy động vốn với chi phí phù hợp, trong khi các ngân hàng có điều kiện tập trung tốt hơn vào chức năng trung gian tài chính, cung ứng vốn lưu động và hỗ trợ hoạt động sản xuất kinh doanh.
Nhìn tổng thể, lợi suất TPCP 10 năm tăng lên mức 4.52% là câu chuyện của thị trường trái phiếu hay mặt bằng lãi suất. Đây là tín hiệu cho thấy nền kinh tế đang bước vào giai đoạn tái định giá nguồn vốn theo các nguyên tắc thị trường rõ nét hơn.
Trong ngắn hạn, điều này có thể tạo ra những áp lực nhất định đối với chi phí vốn và hoạt động kinh doanh. Tuy nhiên, ở tầm nhìn dài hạn, đây cũng là cơ hội để thúc đẩy quá trình hoàn thiện cấu trúc tài chính quốc gia theo hướng cân bằng hơn giữa thị trường tiền tệ và thị trường vốn.
Một hệ thống tài chính mà ngân hàng, thị trường chứng khoán, thị trường trái phiếu và các quỹ đầu tư cùng phát triển hài hòa sẽ không chỉ giúp nâng cao khả năng chống chịu của nền kinh tế trước các biến động bên ngoài, mà còn tạo nền tảng vững chắc cho mục tiêu tăng trưởng nhanh, bền vững và chất lượng cao trong những năm tới.
- 13:28 24/06/2026


 Thêm mới watchlist



