


Giải ngân cho vay cao kỷ lục và bảo hiểm tiếp tục bứt phá, F88 báo lãi quý 2/2026 tăng trưởng 102% lên 303 tỷ đồng
Dịch vụ
Giải ngân cho vay cao kỷ lục và bảo hiểm tiếp tục bứt phá, F88 báo lãi quý 2/2026 tăng trưởng 102% lên 303 tỷ đồng
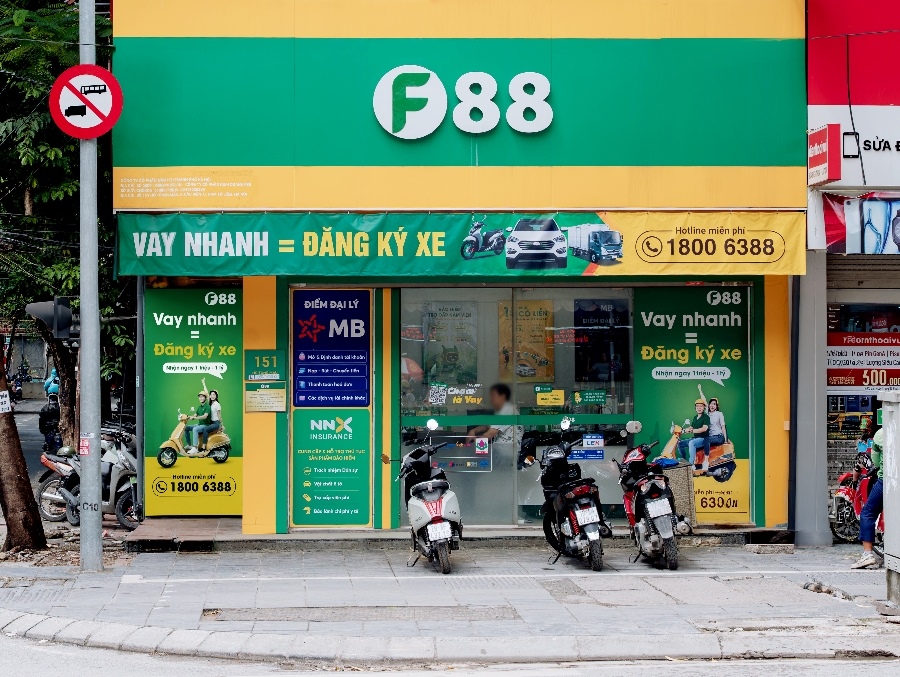
CTCP Đầu tư F88 (F88) đạt mức giải ngân cho vay cao kỷ lục, cùng với đó mảng bảo hiểm tiếp tục bứt tốc, giúp lợi nhuận sau thuế quý 2 đạt 303 tỷ đồng, tăng 102% so với cùng kỳ. Thời gian này cũng là tuần cuối cùng mở sổ nhận đăng ký và đặt cọc mua cổ phiếu F88 phát hành ra công chúng, tiến gần đến việc chuyển sàn niêm yết lên HOSE dự kiến vào quý 4/2026.
Lợi nhuận sau thuế quý 2/2026 tăng mạnh 102%
Theo F88, động lực tăng trưởng của doanh nghiệp trong nửa đầu năm 2026 đến từ 3 kênh phân phối chính. Trong đó, cửa hàng vật lý tăng số lượng lên 976 phòng giao dịch trên toàn quốc, thu hút thêm khoảng 89,000 khách hàng mới trong quý. Kênh đối tác đóng góp khoảng 23,500 khách hàng mới và kênh số chiếm tỷ trọng 12% giải ngân khoản vay qua ứng dụng.
Với kênh phân phối đa dạng theo mô hình “phygital” (online kết hợp offline) giúp F88 mở rộng tiếp cận khách hàng thuận lợi hơn.
Theo đó, tính đến cuối quý 2/2026, dư nợ cho vay tại F88 tăng 22% so với đầu năm, lên mức 8.,827 tỷ đồng. Tổng mức giải ngân cho vay trong quý 2 đạt kỷ lục 6,047 tỷ đồng, tăng trưởng 57% so với cùng kỳ, nâng con số luỹ kế 6 tháng đầu năm lên gần 11,300 tỷ đồng.
Kết quả kinh doanh quý 2, tổng doanh thu của F88 đạt 1.448 tỷ đồng, tăng 57% so với cùng kỳ. Mảng cho vay cầm cố tiếp tục đóng vai trò trụ cột, ghi nhận 1,232 tỷ đồng, tăng 54% so với quý 2/2025.
Mảng dịch vụ đại lý bảo hiểm, F88 đạt 202 tỷ đồng doanh thu, tăng mạnh 80%.
Tổng số lượng hợp đồng bảo hiểm đạt gần 526.000 hợp đồng (tăng 56%), trong đó mảng bảo hiểm độc lập tăng trưởng số lượng hợp đồng gần 8 lần so với cùng kỳ.
Về quản trị rủi ro, F88 tiếp tục áp dụng chính sách dự phòng rủi ro thận trọng, các khoản nợ quá hạn thanh toán từ 91 ngày trở lên sẽ được trích lập dự phòng 100% và chuyển sang theo dõi thu nợ ở ngoại bảng. Cùng với việc tăng mạnh về dư nợ cho vay và doanh thu thì chi phí xóa sổ nợ xấu thuần của F88 trong kỳ cũng tăng 17% so với quý trước lên mức 319 tỷ đồng.
Về chi phí, F88 đã giảm mạnh tỷ lệ chi phí trên thu nhập (CIR) từ 55,4% (quý 2/2025) xuống mức 42,6% trong quý 2/2026, ghi nhận chi phí hoạt động gần 598 tỷ đồng.
Kết quả F88 đạt lợi nhuận sau thuế 303 tỷ đồng, tăng 102% so với cùng kỳ. Tỷ suất lợi nhuận trên vốn chủ sở hữu (ROE) tiếp tục ở mức hiếm có trên thị trường, đạt 41%.
Lũy kế 6 tháng đầu năm 2026, lợi nhuận của F88 đạt gần 545 tỷ đồng, tăng trưởng 114% so với cùng kỳ năm trước.
Với kết quả này, F88 đã thực hiện được 61% kế hoạch năm (tương đương lợi nhuận trước thuế 686 tỷ đồng so với kế hoạch đặt ra là 1.133 tỷ đồng).

Phát hành tăng vốn: F88 bước vào chu kỳ tăng trưởng mới
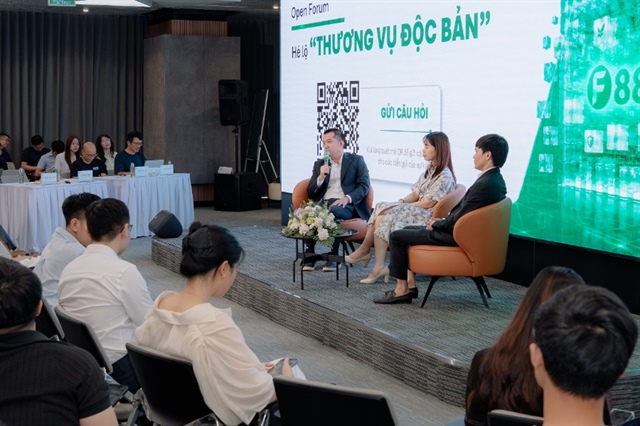
Trong bối cảnh kết quả kinh doanh tăng trưởng tích cực, F88 trong giai đoạn tuần thứ 3 mở sổ nhận đăng ký mua cổ phiếu trong đợt phát hành ra công chúng và dự kiến chuyển sang niêm yết trên sàn HOSE vào cuối quý 4/2026. Chia sẻ thông tin tại buổi roadshow gần đây, Ban lãnh đạo F88 ước tính doanh thu năm 2026 đạt 61 nghìn tỷ đồng (tăng trưởng 38%) và lợi nhuận trước thuế đạt 1,510 tỷ đồng (tăng trưởng 66%).
Theo kế hoạch, F88 chào bán ra công chúng hơn 22 triệu cp với giá 71,000 đồng/cổ phiếu, dự kiến huy động 1,564 tỷ đồng (khoảng 60 triệu USD). Với nguồn vốn này, F88 dự kiến sẽ mở rộng mạng lưới cửa hàng và hệ sinh thái đối tác, tăng quy mô danh mục cho vay, bảo hiểm và các sản phẩm tài chính, cải thiện hệ số an toàn vốn và nâng cao năng lực huy động vốn.
Cũng tại sự kiện roadshow chào bán cổ phần này, F88 tiết lộ Chủ tịch Phùng Anh Tuấn đăng ký mua 1,188,000 cp (tương đương hơn 5% khối lượng chào bán)
Động thái này khẳng định niềm tin và cam kết dài hạn của cổ đông sáng lập, Chủ tịch HĐQT F88 với giai đoạn tăng trưởng mới của F88 từ năm 2026-2030.
F88 cho biết đợt chào bán cổ phần ra công chúng lần này không chỉ đơn thuần là việc huy động vốn cho hoạt động kinh doanh mà còn là bước mở rộng cơ sở nhà đầu tư, tạo nền tảng cho chu kỳ tăng trưởng tiếp theo khi chuyển dịch từ doanh nghiệp cho vay cầm cố sang mô hình “nền tảng tài chính toàn diện” dành cho phân khúc khách hàng bình dân.
Việc nâng cao quản trị công ty, tiến lên sân chơi minh bạch, tạo điều kiện cho F88 đa dạng nguồn vốn, góp phần giảm chi phí vốn 2% đến năm 2030.
Theo ước tính của Vietcap, nguồn vốn thu được từ đợt chào bán này có thể giúp F88 tiết kiệm chi phí vốn khoảng 15-20 tỷ đồng trong năm 2026 và gần 200 tỷ đồng trong năm 2027. Ban lãnh đạo F88 kỳ vọng các khoản tiết kiệm chi phí vốn cùng lợi nhuận gia tăng sẽ bù đắp cho mức pha loãng ROE cho doanh nghiệp.
Mục tiêu cho giai đoạn 2026-2030 của F88 hướng đến dự phóng tăng trưởng CAGR của dư nợ đạt 34.5% lên 31,730 tỷ đồng; doanh thu tăng 33.4% lên 16,997 tỷ đồng; lợi nhuận sau thuế 37.6% lên 3,549 tỷ đồng, và ROE trung bình 30%, quy mô thị phần cho vay cầm cố tăng từ 2.5% lên 5%.
Về ngành tài chính thay thế ở Việt Nam có tiềm năng tăng trưởng lớn khi quy mô thị trường đạt 10 tỷ USD cuối năm 2025, với khoảng 27,000 cửa hàng. Trong đó các chuỗi cầm đồ hiện đại sở hữu 1,400 cửa hàng và chiếm 3% dư nợ.
F88 dẫn đầu và cách biệt khá xa so với phần còn lại của thị trường, với thị phần 85% chuỗi hiện đại, tương đương đương 2,5% toàn thị trường cầm đồ.
Vietcap kỳ vọng F88 sẽ duy trì ROE hấp dẫn (29-39% trong giai đoạn 2026-2030) với dư địa tăng trưởng mạnh mẽ trong phân khúc khách hàng vay chưa được phục vụ đầy đủ tại Việt Nam và các lợi thế về cấu trúc như quy mô phòng giao dịch, khả năng tiếp cận nguồn vốn, đa dạng hóa thu nhập từ phí và ứng dụng công nghệ.
Chuyên gia phân tích Vietcap đánh giá F88 là cổ phiếu hấp dẫn nhờ tiềm năng tăng trưởng và hiệu quả sử dụng vốn vượt trội, trong khi định giá vẫn ở mức hấp dẫn, với giá mục tiêu lên 98,000 đồng/cổ phiếu.
- 18:13 22/07/2026





 Thêm mới watchlist



