6 bước giải thể DN ở trạng thái ‘không hoạt động tại địa chỉ đã đăng ký’
6 bước giải thể DN ở trạng thái ‘không hoạt động tại địa chỉ đã đăng ký’
Cơ quan thuế hướng dẫn 6 bước để doanh nghiệp, đơn vị phụ thuộc đang ở trạng thái 06 - không hoạt động tại địa chỉ đã đăng ký hoàn thành nghĩa vụ thuế, sau đó thực hiện thủ tục giải thể, chấm dứt hoạt động.
Thuế tỉnh Khánh Hòa hướng dẫn doanh nghiệp, đơn vị phụ thuộc đang ở trạng thái 06 - không hoạt động tại địa chỉ đã đăng ký thuộc diện liên thông muốn giải thể, chấm dứt hoạt động.
Hướng dẫn áp dụng đối với doanh nghiệp đăng ký theo Luật Doanh nghiệp; chi nhánh, văn phòng đại diện, địa điểm kinh doanh và đơn vị phụ thuộc thuộc diện liên thông với cơ quan đăng ký kinh doanh.
Mục tiêu là hoàn thành nghĩa vụ thuế, nhận xác nhận hoàn thành nghĩa vụ để nộp hồ sơ giải thể, chấm dứt hoạt động tại cơ quan đăng ký kinh doanh. Sau khi hoàn tất, doanh nghiệp được cập nhật trạng thái pháp lý “đã giải thể/đã chấm dứt hoạt động” và trạng thái mã số thuế tương ứng.
Bước 1: Rà soát mã số thuế, chuẩn bị hồ sơ
Doanh nghiệp cần tra cứu trạng thái mã số thuế, xác định có đang ở trạng thái “không hoạt động tại địa chỉ đã đăng ký” hay không và xác định rõ mục tiêu là giải thể, chấm dứt hoạt động.
Đồng thời, cần rà soát thông tin người đại diện theo pháp luật, người được ủy quyền, địa chỉ liên hệ, số điện thoại, email và tài khoản giao dịch thuế điện tử để bảo đảm cơ quan thuế có thể liên hệ trong quá trình xử lý.
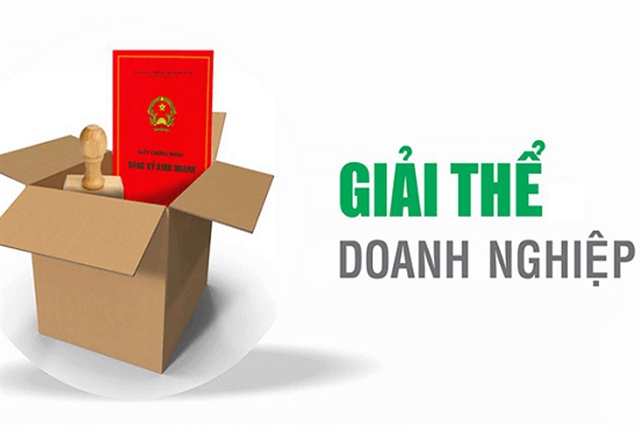
Cơ quan thuế hướng dẫn 6 bước giải thể doanh nghiệp trạng thái 06 - không hoạt động tại địa chỉ đã đăng ký. Ảnh: Báo CP |
Hồ sơ cần chuẩn bị gồm giấy chứng nhận đăng ký doanh nghiệp hoặc giấy chứng nhận đăng ký hoạt động đơn vị phụ thuộc; giấy ủy quyền nếu người làm việc không phải người đại diện theo pháp luật; nghị quyết, quyết định giải thể hoặc quyết định, thông báo chấm dứt hoạt động đơn vị phụ thuộc theo đúng thẩm quyền và các giấy tờ liên quan.
Trường hợp doanh nghiệp có đơn vị phụ thuộc, địa điểm kinh doanh hoặc mã số thuế nộp thay, phải hoàn tất thủ tục chấm dứt hiệu lực mã số thuế cho toàn bộ đơn vị phụ thuộc, mã số thuế nộp thay trước khi chấm dứt hiệu lực mã số thuế của doanh nghiệp chủ quản, theo Điều 13, Điều 14 Thông tư 90/2026 của Bộ Tài chính.
Bước 2: Nộp hồ sơ đề nghị chấm dứt hiệu lực mã số thuế
Doanh nghiệp nộp văn bản đề nghị chấm dứt hiệu lực mã số thuế theo Mẫu số 24/ĐKT ban hành kèm Thông tư 90/2026 của Bộ Tài chính đến cơ quan thuế quản lý trực tiếp.
Hồ sơ có thể được nộp qua Cổng thông tin điện tử của ngành Thuế, Cổng Dịch vụ công Quốc gia hoặc nộp trực tiếp.
Nếu có thay đổi về địa chỉ trụ sở hoặc thông tin đăng ký thuế khác đã được cơ quan nhà nước có thẩm quyền chấp thuận, người nộp thuế phải nộp kèm hồ sơ thay đổi thông tin theo quy định.
Bước 3: Hoàn thiện các nghĩa vụ thuế, hóa đơn
Sau khi tiếp nhận hồ sơ, cơ quan thuế rà soát và thông báo cho doanh nghiệp về hồ sơ khai thuế còn thiếu, tình hình sử dụng hóa đơn, số tiền thuế và các khoản thu khác thuộc ngân sách Nhà nước phải nộp hoặc còn nợ. Các hành vi vi phạm về thuế, hóa đơn cũng được xử lý theo quy định.
Doanh nghiệp phải nộp đầy đủ hồ sơ khai thuế, quyết toán thuế đến thời điểm giải thể, chấm dứt hoạt động; báo cáo tình hình sử dụng hóa đơn nếu có và chấp hành các quyết định xử phạt.
Thuế tỉnh Khánh Hòa lưu ý doanh nghiệp nên nộp hồ sơ khai thuế của các sắc thuế trong cùng một ngày để hạn chế mức xử phạt do chậm nộp hồ sơ.
Doanh nghiệp cũng phải nộp đầy đủ số tiền thuế, các khoản thu khác thuộc ngân sách nhà nước phải nộp hoặc còn nợ để cơ quan thuế cập nhật trạng thái hồ sơ chờ chấm dứt hiệu lực mã số thuế trên hệ thống đăng ký thuế.
Nếu doanh nghiệp có hoạt động xuất nhập khẩu, cơ quan thuế phối hợp với cơ quan hải quan xác định tình trạng hoàn thành nghĩa vụ liên quan. Doanh nghiệp cần rà soát tờ khai hải quan, thuế xuất nhập khẩu, tiền chậm nộp, tiền phạt và các khoản nợ còn tồn tại.
Nếu còn nghĩa vụ thuế với cơ quan hải quan chưa hoàn thành, cơ quan thuế chưa đủ căn cứ xác nhận hoàn thành nghĩa vụ thuế phục vụ mục đích giải thể.
Cơ quan thuế cũng rà soát, phân loại hồ sơ để xác định việc kiểm tra tại trụ sở cơ quan thuế hay tại trụ sở người nộp thuế dựa trên mức độ rủi ro, lịch sử tuân thủ, tình trạng hóa đơn, kê khai và nghĩa vụ thuế.
Khi được yêu cầu, doanh nghiệp phải cung cấp sổ sách kế toán, hóa đơn, chứng từ và tài liệu giải trình, đồng thời chấp hành quyết định kiểm tra.
Cơ quan thuế xác định số thuế phải nộp, nợ thuế, tiền chậm nộp, tiền phạt, số thuế nộp thừa, số thuế GTGT chưa được khấu trừ và nghĩa vụ của mã số thuế nộp thay nếu có.
Doanh nghiệp phải nộp đủ tiền thuế, tiền chậm nộp, tiền phạt; đồng thời lập hồ sơ xử lý số nộp thừa, hoàn trả, bù trừ hoặc hoàn trả kiêm bù trừ nếu đủ điều kiện.
Nếu đơn vị phụ thuộc hoặc mã số thuế nộp thay còn nghĩa vụ, doanh nghiệp phải xử lý dứt điểm hoặc thực hiện thủ tục chuyển, kế thừa nghĩa vụ theo quy định trước khi được xác nhận hoàn thành.
Bước 4: Theo dõi kết quả xử lý của cơ quan thuế
Sau khi doanh nghiệp hoàn thành toàn bộ nghĩa vụ, cơ quan thuế ban hành Thông báo 28/TB-ĐKT theo Thông tư 90/2026 về việc người nộp thuế hoàn thành nghĩa vụ nộp thuế. Đây là cơ sở để doanh nghiệp tiếp tục nộp hồ sơ giải thể, chấm dứt hoạt động tại cơ quan đăng ký kinh doanh.
Cơ quan thuế đồng thời phản hồi thông tin hoàn thành nghĩa vụ thuế sang cơ quan đăng ký kinh doanh theo cơ chế liên thông khi nhận được yêu cầu xác nhận.
Bước 5: Nộp hồ sơ giải thể, chấm dứt hoạt động
Sau khi thanh toán hết các khoản nợ và hoàn thành nghĩa vụ thuế, trong thời hạn 5 ngày làm việc, doanh nghiệp gửi hồ sơ đăng ký giải thể đến cơ quan đăng ký kinh doanh cấp tỉnh nơi đặt trụ sở chính.
Hồ sơ thực hiện theo quy định của pháp luật về doanh nghiệp, thường gồm thông báo về việc hoàn thành nghĩa vụ thuế, thông báo giải thể, báo cáo thanh lý tài sản, danh sách chủ nợ và số nợ đã thanh toán.
Các khoản nợ cần được kê khai gồm nợ thuế, bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp của người lao động và các khoản nợ khác nếu có.
Doanh nghiệp theo dõi tình trạng xử lý hồ sơ trên Cổng thông tin quốc gia về đăng ký doanh nghiệp để phối hợp khi cơ quan đăng ký kinh doanh yêu cầu.
Bước 6: Theo dõi kết quả trên hệ thống đăng ký kinh doanh và thuế
Sau khi tiếp nhận hồ sơ đăng ký giải thể chính thức, cơ quan đăng ký kinh doanh gửi thông tin cho cơ quan thuế để lấy ý kiến về việc hoàn thành nghĩa vụ thuế.
Trong thời hạn 2 ngày làm việc kể từ ngày nhận thông tin, cơ quan thuế gửi ý kiến về việc doanh nghiệp đã hoàn thành hoặc chưa hoàn thành nghĩa vụ thuế.
Cơ quan đăng ký kinh doanh chuyển tình trạng pháp lý của doanh nghiệp sang “đã giải thể” sau khi có xác nhận của cơ quan thuế về việc hoàn thành nghĩa vụ thuế, đồng thời đăng tải thông báo giải thể.
Cơ quan thuế cập nhật trạng thái mã số thuế về trạng thái 01 - người nộp thuế ngừng hoạt động và đã hoàn thành thủ tục chấm dứt hiệu lực mã số thuế.
Nguyễn Lê
- 09:51 18/08/2026



 Thêm mới watchlist