


Đã kê khai thuế thuê nhà theo quy định cũ, có phải khai lại năm 2026?
Đã kê khai thuế thuê nhà theo quy định cũ, có phải khai lại năm 2026?
Doanh nghiệp nộp thuế thuê nhà thay cho cá nhân và đã kê khai theo Thông tư 40/2021 băn khoăn có phải kê khai lại các kỳ từ đầu năm 2026 khi quy định mới được ban hành.
Bà P.T. (TPHCM) cho biết, đầu năm 2026, doanh nghiệp của bà lựa chọn kê khai thuế thuê nhà thay cho cá nhân theo năm, theo quy định tại Thông tư số 40/2021 của Bộ Tài chính và đã được cơ quan thuế chấp nhận tờ khai. Do chưa tới ngưỡng chịu thuế nên doanh nghiệp không phát sinh số thuế phải nộp.
Tuy nhiên, theo Nghị định số 68/2026 của Chính phủ ban hành tháng 3/2026 và Thông tư số 50/2026 của Bộ Tài chính, doanh nghiệp phải kê khai theo kỳ thanh toán và sử dụng mẫu tờ khai mới.
Bà T. đặt câu hỏi: Doanh nghiệp có phải kê khai lại các kỳ từ đầu năm 2026 đến nay hay không; nếu nộp thêm tờ khai theo quy định mới cho các kỳ trong năm 2026, song song với tờ khai cũ đã nộp, có bị tính tiền chậm nộp hay không?
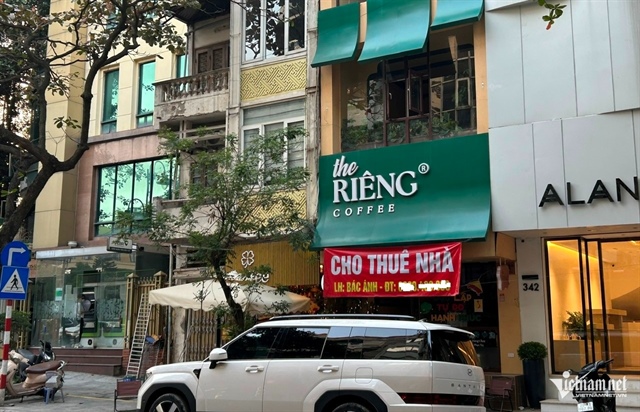
Doanh nghiệp nộp thuế thuê nhà thay cho cá nhân và đã kê khai theo Thông tư 40/2021 băn khoăn có phải kê khai lại các kỳ từ đầu năm 2026 khi quy định mới được ban hành. Ảnh: Nguyễn Lê |
Trả lời vấn đề này, Thuế cơ sở 12 TPHCM cho biết, căn cứ Nghị định số 68/2026 của Chính phủ quy định về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh, tại khoản 3 Điều 18 về điều khoản chuyển tiếp quy định đối với các hợp đồng cho thuê bất động sản phát sinh trước ngày 1/1/2026 và thời hạn còn lại trên 6 tháng.
Theo đó, nếu đã nộp thuế giá trị gia tăng, thuế thu nhập cá nhân thì được điều chỉnh mức doanh thu không chịu thuế. Trường hợp mức doanh thu còn lại trên 500 triệu đồng thì thực hiện nộp thuế theo nghị định này và được xử lý tiền thuế đã nộp theo hướng dẫn tại Điều 12 của Nghị định, nếu có.
Sau đó, Nghị định số 141/2026 sửa đổi, bổ sung một số điều của Nghị định số 68/2026 của Chính phủ. Tại khoản 1 Điều 1, Nghị định 141 sửa đổi cụm từ “500 triệu đồng” thành “1 tỷ đồng” tại các điều, khoản liên quan của Nghị định 68.
Cơ quan thuế cũng dẫn quy định tại khoản 1, khoản 2 Điều 8 Thông tư số 18/2026 của Bộ Tài chính về điều khoản chuyển tiếp.
Theo đó, đối với trường hợp quy định tại khoản 3 Điều 18 Nghị định số 68/2026, người nộp thuế được khai điều chỉnh theo tờ khai thuế đối với hoạt động cho thuê tài sản mẫu số 01/TTS ban hành kèm theo Thông tư số 40/2021 của Bộ Tài chính, theo doanh thu chịu thuế thực tế phát sinh trong năm 2025; đồng thời khai doanh thu năm 2026 theo tờ khai thuế đối với hoạt động cho thuê bất động sản mẫu số 01/BĐS ban hành kèm theo Thông tư 18.
Đáng chú ý, Thông tư 18/2026 quy định: “Đối với trường hợp đã kê khai, nộp thuế theo hướng dẫn tại Thông tư số 40/2021 của Bộ Tài chính thì không điều chỉnh lại. Trường hợp chưa khai thuế thì thực hiện theo hồ sơ, thủ tục quy định tại thông tư này và không bị xử phạt”.
Căn cứ các quy định trên, Thuế cơ sở 12 TPHCM đề nghị bà T. căn cứ tình hình thực tế phát sinh và đối chiếu với các quy định được trích dẫn để thực hiện.
Trường hợp có vướng mắc, bà có thể liên hệ Thuế cơ sở 12 TPHCM, Tổ quản lý, hỗ trợ doanh nghiệp số 3 để được hỗ trợ.
Nguyễn Lê
- 07:00 11/08/2026


 Thêm mới watchlist



