


Doanh nghiệp bảo hiểm phi nhân thọ nửa đầu năm: Phân hóa lợi nhuận, mảng tài chính tiếp tục là "bệ đỡ"
Doanh nghiệp bảo hiểm phi nhân thọ nửa đầu năm: Phân hóa lợi nhuận, mảng tài chính tiếp tục là "bệ đỡ"
Kết quả kinh doanh 6 tháng đầu năm 2026 của nhóm doanh nghiệp bảo hiểm phi nhân thọ và tái bảo hiểm niêm yết cho thấy sự phân hóa rõ nét. Chi phí nghiệp vụ gia tăng cùng đóng góp từ danh mục đầu tư tài chính đã trở thành những yếu tố quyết định đà tăng trưởng lợi nhuận toàn ngành.
Quy mô doanh thu mở rộng, lợi nhuận phân hóa
|
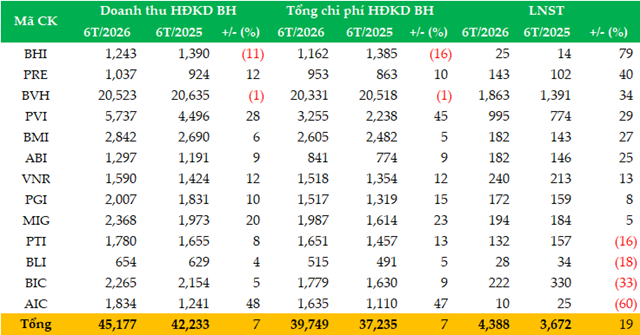
Kết quả lợi nhuận sau thuế 6 tháng đầu năm 2026
Nguồn: VietstockFinance
|
Lũy kế 6 tháng đầu năm 2026, tổng doanh thu hoạt động kinh doanh bảo hiểm của 12 doanh nghiệp đạt 45,177 tỷ đồng, tăng 7% so với cùng kỳ năm trước. AIC (DBV) tăng mạnh nhất (+48%), tiếp đến là PVI (28%), MIG (+20%), PRE và VNR cùng tăng 12%.
Lợi nhuận sau thuế của nhóm tăng 19%, lên 4,388 tỷ đồng. BHI tăng mạnh nhất (79%), tiếp đến là PRE, BVH, BMI… Ngược lại, AIC giảm mạnh nhất (60%), BIC giảm 33%, BLI giảm 18% và PTI giảm 16%.
Về giá trị tuyệt đối, BVH dẫn đầu với 1,863 tỷ đồng, kế đến là PVI (995 tỷ đồng), VNR (240 tỷ đồng) và BIC (222 tỷ đồng). Ở chiều ngược lại, AIC ghi nhận mức lợi nhuận thấp nhất với 10 tỷ đồng, trong khi BHI đạt 25 tỷ đồng và BLI đạt 28 tỷ đồng.
Mảng đầu tư tài chính tiếp tục hỗ trợ lợi nhuận
|
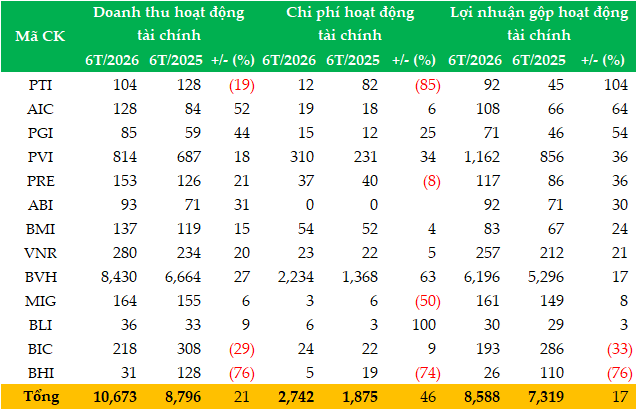
Kết quả lợi nhuận gộp 6 tháng đầu năm 2026
Nguồn: VietstockFinance
|
Mảng đầu tư tài chính 6 tháng tiếp tục đóng vai trò “bệ đỡ” lợi nhuận cho toàn ngành với tổng doanh thu hoạt động tài chính tăng 21%, lên 10,673 tỷ đồng. Trong đó, AIC dẫn đầu tốc độ tăng trưởng (+52%), tiếp theo là PGI (+44%), ABI (+31%), BVH (+27%)…
Tổng lợi nhuận gộp hoạt động tài chính toàn ngành đạt 8,588 tỷ đồng, tăng 17%. Trong đó, PTI tăng mạnh nhất - gấp hơn 2 lần, đạt 92 tỷ đồng, AIC (+64%, đạt 108 tỷ đồng) và PGI (+54%, đạt 71 tỷ đồng).
Về quy mô tuyệt đối, BVH tiếp tục áp đảo toàn ngành khi mang về 6,196 tỷ đồng lợi nhuận gộp từ mảng tài chính (+17%).
Ở chiều ngược lại, BHI giảm mạnh nhất (76%), xuống còn 26 tỷ đồng, trong khi BIC giảm 33%, còn 193 tỷ đồng.
Động lực tăng trưởng đến từ đâu?
Đánh giá về bức tranh lợi nhuận nửa đầu năm, Chuyên gia kinh tế Trần Nguyên Đán cho rằng, cần phân biệt giữa nguồn gốc và chất lượng lợi nhuận.
Xét về nguồn gốc, ông phân tích: “Doanh nghiệp bảo hiểm phi nhân thọ kiếm lời từ chênh lệch giữa phí thu và chi phí bồi thường cộng chi phí hoạt động, nhưng họ đồng thời là một trung gian tài chính. Họ giữ tiền phí của người mua trong khoảng thời gian từ lúc thu phí đến lúc chi bồi thường, và đem khoản tiền đó đi đầu tư. Không có nghiệp vụ đầu tư thì mô hình kinh doanh bảo hiểm không tồn tại. Vì vậy tôi không xem lợi nhuận tài chính là thứ nằm ngoài cốt lõi”.
Về chất lượng lợi nhuận, ông Đán chỉ ra: "Lợi nhuận mảng bảo hiểm gốc tăng có thể từ 2 hướng hoàn toàn khác nhau. Một là chọn lọc rủi ro tốt hơn, định phí đúng hơn, kiểm soát trục lợi tốt hơn. Hai là siết chặt khâu bồi thường. Đường thứ nhất là năng lực. Đường thứ hai thực chất là chuyển lợi ích từ túi khách hàng sang báo cáo tài chính. Vì vậy, thị trường nên mong doanh nghiệp bảo hiểm kiếm được nhiều tiền từ hoạt động đầu tư hơn là từ việc làm khó người được bảo hiểm".
Số liệu 6 tháng đầu năm cho thấy sức ép ngành bảo hiểm phi nhân thọ nằm ở đâu. Theo Cục Thống kê, tổng doanh thu phí toàn thị trường ước đạt 117,900 tỷ đồng (+2.2%), riêng khối phi nhân thọ đạt khoảng 49,100 tỷ đồng (+13.5%). Nhưng tổng số tiền chi trả quyền lợi bảo hiểm ước tính là 52,300 tỷ đồng (+18.2%), cao hơn đáng kể tốc độ tăng phí. Trong khi đó, doanh thu từ hoạt động đầu tư toàn thị trường ước đạt 27,000 tỷ đồng, tăng 25%. Chi trả tăng nhanh hơn phí, thu nhập đầu tư tăng nhanh hơn cả hai. Bức tranh đó nói rằng, phần lợi nhuận tăng thêm của nhiều doanh nghiệp năm nay đang được đỡ bởi nghiệp vụ đầu tư.
Ông Đán nhấn mạnh: "Đừng nhìn lợi nhuận sau thuế! Hãy nhìn tỷ lệ kết hợp (tỷ lệ bồi thường + tỷ lệ chi phí). Nếu tỷ lệ kết hợp vượt 100% mà doanh nghiệp vẫn lãi, nghĩa là toàn bộ lợi nhuận đến từ đầu tư, còn nghiệp vụ bảo hiểm đang lỗ kỹ thuật. Trạng thái đó chấp nhận được trong một năm thiên tai, nhưng nếu kéo dài nhiều năm thì đó là dấu hiệu định phí sai chứ không phải xui rủi".
Giải mã áp lực chi phí bồi thường phình to
Lý giải về áp lực chi phí bồi thường gia tăng trong nửa đầu năm, chuyên gia kinh tế Trần Nguyên Đán chỉ ra: “Nhiều người đọc báo cáo tài chính đang nhầm giữa năm tài chính và năm phát sinh tổn thất. Con số ghi trên báo cáo 6 tháng năm 2026 thuộc kỳ kế toán 2026, nhưng phần lớn tổn thất tạo ra nó lại phát sinh từ mùa mưa bão cuối năm 2025”.
Thứ nhất, về bản chất tài chính, chi phí bồi thường thực tế và trích lập dự phòng là 2 nghiệp vụ hoàn toàn khác biệt. Chi phí bồi thường thực tế là dòng tiền đã được doanh nghiệp xuất trả trực tiếp cho người thụ hưởng. Đây là khoản chi phí không thể thu hồi và không được phép hoàn nhập trên báo cáo tài chính.
Ngược lại, trích lập dự phòng bồi thường là một ước tính kế toán dành cho các phần trách nhiệm đã phát sinh nhưng chưa hoàn tất khâu thanh toán. Căn cứ theo Điều 36 Thông tư 67/2023/TT-BTC, dự phòng bồi thường của các doanh nghiệp bảo hiểm phi nhân thọ được chia thành 2 cấu phần chính: Dự phòng cho các yêu cầu bồi thường đã thông báo nhưng chưa giải quyết xong, và dự phòng cho các tổn thất đã phát sinh nhưng chưa thông báo (IBNR). Cấu phần IBNR thường được xác định thông qua phương pháp hệ số phát sinh bồi thường, sử dụng mô hình tam giác phát triển bồi thường theo năm nghiệp vụ để ngoại suy ra giá trị còn thiếu.
Điểm đáng chú ý nhất của khoản dự phòng là cơ chế hoàn nhập. Tại thời điểm quyết toán, nếu tổn thất thực tế thấp hơn mức ước tính ban đầu, phần chênh lệch sẽ được hoàn nhập, qua đó làm giảm chi phí trong kỳ. Trái lại, nếu tổn thất thực tế cao hơn, doanh nghiệp buộc phải trích lập bổ sung; khoản bổ sung này sẽ được ghi nhận vào chi phí của kỳ báo cáo hiện tại, bất kể sự kiện bảo hiểm đã phát sinh từ các kỳ trước đó.
Do cơ chế trên, sự gia tăng của tổng chi phí bồi thường cần được phân tích dựa trên nguyên nhân cốt lõi. Sự gia tăng do bồi thường thực tế phản ánh sự hao hụt dòng tiền tuyệt đối. Trong khi đó, sự gia tăng do trích lập chỉ mang tính chất ước tính thận trọng, và một phần trong số đó có khả năng chuyển hóa ngược lại thành lợi nhuận ở các kỳ kế toán tiếp theo.
Điều này cũng giải thích lý do tại sao các báo cáo ghi nhận mức lợi nhuận cao đột biến của doanh nghiệp bảo hiểm ngay sau 1 năm xảy ra thiên tai lớn thường được đánh giá một cách thận trọng. Việc phân định tỷ trọng lợi nhuận đến từ hoạt động hoàn nhập dự phòng của kỳ trước so với hiệu quả khai thác cốt lõi của kỳ hiện tại là rất cần thiết. Có thể thấy, nghiệp vụ trích lập dự phòng là khoản mục mang tính ước tính và có biên độ chủ quan cao nhất trong cấu trúc báo cáo tài chính của một doanh nghiệp bảo hiểm phi nhân thọ.
Thứ hai, độ trễ trong giải quyết bồi thường vừa mang tính kỹ thuật, vừa xuất phát từ thủ tục. Về mặt kỹ thuật, độ trễ trong giải quyết bồi thường là yếu tố khó tránh khỏi. Đối với xe bị ngập tại hầm chung cư, doanh nghiệp bảo hiểm thường phải chờ rút nước, tháo máy, mở hộp số để xác định phương án sửa chữa hay thay thế. Với nhà xưởng bị ngập, quá trình xử lý cũng cần thời gian để tài sản khô, kiểm tra hệ thống điện và dây chuyền sản xuất, đồng thời chờ hãng thiết bị báo giá linh kiện nhập khẩu. Riêng với bảo hiểm gián đoạn kinh doanh, việc chốt bồi thường chỉ có thể thực hiện sau khi kết thúc thời gian bồi thường theo hợp đồng, có trường hợp kéo dài đến 12 tháng. Đối với các hợp đồng tài sản lớn có tái bảo hiểm ra nước ngoài, doanh nghiệp còn phải chờ kết quả giám định độc lập và ý kiến của nhà nhận tái.
Bên cạnh yếu tố kỹ thuật, thủ tục cũng góp phần kéo dài thời gian xử lý hồ sơ. Sau bão lũ, nhiều khách hàng có thể mất các giấy tờ liên quan như hóa đơn mua tài sản, sổ sách kế toán, giấy đăng ký xe hoặc hồ sơ y tế. Việc cấp lại giấy tờ hoặc tìm kiếm các bằng chứng thay thế để chứng minh thiệt hại, vì vậy, có thể kéo dài hàng tháng.
Trong bối cảnh này, cách thức doanh nghiệp bảo hiểm xử lý hồ sơ có thể tạo ra sự khác biệt đáng kể về thời gian giải quyết. Một số doanh nghiệp chủ động cử giám định viên đến hiện trường, phối hợp với khách hàng để dựng lại hồ sơ, chấp nhận các chứng cứ thay thế và tạm ứng trước phần bồi thường đã xác định. Trong khi đó, việc chỉ yêu cầu khách hàng bổ sung hồ sơ từ xa, trả lại hồ sơ khi còn thiếu giấy tờ có thể khiến thời gian xử lý kéo dài thêm nhiều tháng.
Khung pháp lý cũng tạo điều kiện để độ trễ này tồn tại. Theo Điều 30 Luật Kinh doanh bảo hiểm 2022, thời hạn nộp hồ sơ yêu cầu bồi thường là 1 năm kể từ ngày xảy ra sự kiện bảo hiểm. Trong khi đó, theo điều 31, thời hạn giải quyết chỉ bắt đầu được tính từ ngày doanh nghiệp nhận đầy đủ hồ sơ hợp lệ. Như vậy, một tổn thất xảy ra vào tháng 10/2025 vẫn có thể được khách hàng nộp hồ sơ vào tháng 9/2026, khiến chi phí bồi thường được ghi nhận vào kỳ kế toán năm 2026.
Quy mô tổn thất trong năm 2025 cũng đủ lớn để tạo ra lượng hồ sơ kéo dài sang năm 2026. 3 cơn bão - Ragasa, Bualoi, Matmo cùng các đợt mưa lũ gây thiệt hại kinh tế khoảng 45 ngàn tỷ đồng. Riêng phần thuộc trách nhiệm bảo hiểm phi nhân thọ, tính đến ngày 10/10/2025 đã ghi nhận 3,746 vụ với ước tính gần 1,674 tỷ đồng. Sau đó, khu vực Nam Trung bộ tiếp tục chịu ảnh hưởng của đợt lũ trong tháng 11. Đến ngày 24/11/2025, tổng thiệt hại do thiên tai trên cả nước ước tính trên 85,099 tỷ đồng; trong đó, riêng lũ tại Nam Trung bộ gây thiệt hại hơn 13,000 tỷ đồng, với hơn 200,000 căn nhà bị ngập sâu. Do đó, một lượng hồ sơ phát sinh từ tháng 11 và tháng 12/2025 có khả năng tiếp tục được quyết toán trong năm 2026.
Thứ ba, một phần đáng kể mức tăng chi phí đến từ lựa chọn chiến lược của doanh nghiệp. Một số doanh nghiệp đang đẩy mạnh nghiệp vụ xe cơ giới và bảo hiểm sức khỏe nhằm gia tăng doanh thu và mở rộng thị phần. Việc chấp nhận kết quả kỹ thuật kém tích cực ở phần bảo hiểm gốc trong quá trình mở rộng 2 nghiệp vụ này có thể là một lựa chọn kinh doanh có chủ đích, thay vì chỉ xuất phát từ yếu tố bất thường.
Xe cơ giới và bảo hiểm sức khỏe đều có tần suất phát sinh cao, chu kỳ ngắn, qua đó giúp doanh nghiệp nhanh chóng gia tăng doanh thu. Tuy nhiên, đây cũng là những nghiệp vụ có tỷ lệ bồi thường phản ứng tương đối nhanh trước sự thay đổi của chất lượng khai thác.
Số liệu tại Bảo hiểm DBV (AIC) cho thấy, bảo hiểm xe cơ giới chiếm 66% tổng doanh thu phí gốc trong 6 tháng và tăng hơn 94% so với cùng kỳ. Việc doanh thu của một nghiệp vụ tăng gần gấp đôi trong vòng 1 năm có thể tạo áp lực lên chất lượng khai thác. Trong quá trình cạnh tranh giành hợp đồng, doanh nghiệp có thể phải điều chỉnh phí, nới điều kiện bảo hiểm, giảm mức khấu trừ hoặc tăng hoa hồng cho các kênh phân phối. Những yếu tố này có thể khiến tỷ lệ bồi thường và tỷ lệ chi phí cùng chịu áp lực.
Bên cạnh đó, lạm phát y tế trong lĩnh vực sức khỏe cùng với chi phí phụ tùng và nhân công sửa chữa tăng cao trong nghiệp vụ xe cơ giới cũng có thể tiếp tục gây áp lực lên kết quả kỹ thuật trong thời gian tới.
- 11:00 28/08/2026




 Thêm mới watchlist



