


Gửi tiết kiệm thế nào cho an toàn, hiệu quả?
Gửi tiết kiệm thế nào cho an toàn, hiệu quả?
Gửi tiết kiệm ngân hàng là hình thức được nhiều người lựa chọn để quản lý khoản tiền nhàn rỗi và nhận lãi theo kỳ hạn. Tuy nhiên, hiệu quả còn phụ thuộc vào ngân hàng, hình thức gửi, kỳ hạn và kế hoạch sử dụng vốn.
Dưới đây là 6 cách gửi tiết kiệm ngân hàng an toàn, phù hợp với nhu cầu tài chính của số đông.
Chọn gửi tiết kiệm tại ngân hàng uy tín, lãi suất hấp dẫn
Người gửi tiền nên ưu tiên các tổ chức tài chính uy tín, sở hữu hệ thống vận hành an toàn cùng chính sách lãi suất cạnh tranh. Dù biên độ chênh lệch lãi suất giữa các ngân hàng có thể biến động theo từng giai đoạn, nhưng một sự khác biệt nhỏ cũng sẽ tạo ra khoản lợi nhuận chênh lệch đáng kể trong dài hạn, đặc biệt là với các khoản tiền gửi lớn.
Do đó, việc chủ động cập nhật và so sánh biểu lãi suất giữa các đơn vị là bước chuẩn bị bắt buộc trước khi mở sổ.
Ưu tiên gửi tiết kiệm trực tuyến
Gửi tiết kiệm trực tuyến qua ứng dụng ngân hàng ngày càng được nhiều người lựa chọn vì thuận tiện và thường có lãi suất cao hơn gửi tại quầy.
Tùy chính sách của từng ngân hàng và từng thời kỳ, mức chênh lệch có thể dao động từ 0,1% đến 0,4%/năm. Người gửi còn có thể chủ động mở, theo dõi và quản lý khoản tiết kiệm ngay trên điện thoại mà không cần đến trực tiếp chi nhánh.
Việc quản lý, theo dõi biến động số dư và kiểm tra tiền lãi định kỳ cũng được cập nhật theo thời gian thực một cách minh bạch.
Lựa chọn hình thức gửi tiết kiệm phù hợp với nhu cầu
Người gửi có thể lựa chọn nhiều hình thức tiết kiệm khác nhau tùy theo nhu cầu sử dụng tiền, thời gian nhàn rỗi và mục tiêu tài chính, bao gồm:
Tiết kiệm không kỳ hạn: Phù hợp với khoản tiền cần sử dụng linh hoạt và có thể rút bất cứ lúc nào, nhưng lãi suất thường thấp.
Tiết kiệm có kỳ hạn: Phù hợp với khoản tiền nhàn rỗi trong thời gian cố định, thường từ 1 đến 36 tháng. Hình thức này thường có lãi suất cao hơn nhưng yêu cầu người gửi cam kết trong thời hạn đã chọn.
Tiết kiệm tích lũy (gửi góp): Phù hợp với người muốn bổ sung tiền định kỳ hằng tháng từ thu nhập cá nhân để từng bước hoàn thành mục tiêu tài chính.
Một lưu ý nhỏ là trước khi lựa chọn, người gửi nên xác định rõ thời điểm cần sử dụng tiền. Với khoản tiền có thể phát sinh nhu cầu chi tiêu sớm, hình thức không kỳ hạn sẽ linh hoạt hơn; ngược lại, khoản tiền nhàn rỗi ổn định có thể được cân nhắc gửi có kỳ hạn hoặc tích lũy để tối ưu khả năng sinh lời.
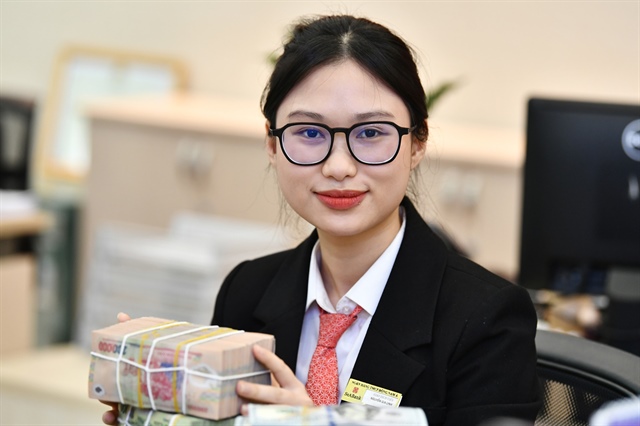
Người gửi tiền nên chọn hình thức gửi tiết kiệm phù hợp với nhu cầu. Ảnh: Nam Khánh. |
Chia nhỏ khoản tiền gửi để tối ưu khả năng sinh lời
Việc gửi toàn bộ tiền vào một khoản tiết kiệm duy nhất có thể khiến người gửi bị động nếu phát sinh nhu cầu sử dụng tiền trước ngày đáo hạn. Việc tất toán khoản tiết kiệm trước hạn có thể khiến số tiền rút ra chỉ được hưởng lãi suất không kỳ hạn theo quy định của sản phẩm, làm giảm lợi nhuận dự kiến.
Phương án chia tiền thành nhiều khoản với kỳ hạn khác nhau giúp người gửi cân bằng giữa mục tiêu sinh lời và nhu cầu dự phòng. Ví dụ, với 180 triệu đồng, có thể phân bổ như sau:
Khoản dự phòng ngắn hạn (60 triệu đồng): Gửi kỳ hạn 1 - 3 tháng để sẵn sàng rút khi có nhu cầu đột xuất mà không lo mất lãi toàn bộ.
Khoản tích lũy dài hạn (120 triệu đồng): Gửi kỳ hạn 6 - 12 tháng để tối ưu hóa hiệu suất sinh lời với mức lãi suất cao hơn.
Chọn kỳ hạn gửi tiết kiệm phù hợp với kế hoạch tài chính
Kỳ hạn gửi tiết kiệm nên được lựa chọn dựa trên thời điểm dự kiến sử dụng tiền và mục tiêu sinh lời. Việc xác định đúng kỳ hạn giúp người gửi vừa chủ động nguồn tiền khi cần, vừa hạn chế phải tất toán trước ngày đáo hạn.
Kỳ hạn ngắn (dưới 6 tháng): Phù hợp với người có kế hoạch sử dụng tiền trong thời gian gần hoặc cần duy trì khả năng xoay vòng vốn. Lãi suất của nhóm kỳ hạn này thường thấp hơn nhưng giúp người gửi linh hoạt hơn.
Kỳ hạn trung và dài (từ 6 tháng trở lên): Phù hợp với khoản tiền chưa có nhu cầu sử dụng trong thời gian dài. Nhóm kỳ hạn này thường có mức lãi suất cao hơn, nhưng người gửi cần bảo đảm kế hoạch tài chính không bị ảnh hưởng trong suốt thời gian gửi.
Tận dụng lãi kép để tối ưu khoản tiền gửi
Lãi kép là việc nhập tiền lãi nhận được vào vốn gốc để tiếp tục sinh lời cho kỳ hạn tiếp theo. Để tối ưu hóa dòng tiền bằng phương thức này, người gửi cần áp dụng hai nguyên tắc sau:
Chọn hình thức lãi nhập gốc: Khi mở sổ tiết kiệm, hãy ưu tiên chọn tính năng tự động tái tục cả gốc và lãi khi đến hạn, thay vì rút tiền lãi định kỳ.
Duy trì tích lũy dài hạn: Hiệu quả của lãi kép tăng dần theo thời gian. Việc gửi tiền với kỳ hạn dài và liên tục bổ sung nguồn vốn nhàn rỗi sẽ giúp tổng tài sản tăng trưởng nhanh hơn.
Để đạt hiệu quả tốt nhất, người gửi nên thiết lập tính năng tích lũy tự động định kỳ trên ứng dụng ngân hàng để dòng tiền sinh lời sớm nhất có thể.
Ví dụ, khách hàng gửi tiết kiệm ngân hàng 100 triệu đồng với mức lãi suất 6%/năm với kỳ hạn 1 năm, bảng dưới đây sẽ cho thấy rõ hiệu quả tăng trưởng khi tận dụng ưu thế lãi kép:
| Năm | Tổng gốc + lãi đơn | Tổng gốc + lãi kép | Chênh lệch |
| Gốc ban đầu | 100.000.000 đồng | 100.000.000 đồng | 0 đồng |
| Năm 1 | 106.000.000 đồng | 106.000.000 đồng | 0 đồng |
| Năm 2 | 112.000.000 đồng | 112.360.000 đồng | 360.000 đồng |
| Năm 3 | 118.000.000 đồng | 119.101.600 đồng | 1.101.600 đồng |
| Năm 5 | 130.000.000 đồng | 133.822.558 đồng | 3.822.558 đồng |
| Năm 10 | 160.000.000 đồng | 179.084.770 đồng | 19.084.770 đồng |
Tuân Nguyễn
- 08:45 15/08/2026




 Thêm mới watchlist



