


Mang sổ đỏ thế chấp giúp doanh nghiệp vay 5,2 tỷ, nhiều người có nguy cơ mất đất
Mang sổ đỏ thế chấp giúp doanh nghiệp vay 5,2 tỷ, nhiều người có nguy cơ mất đất
Mang nhà đất thế chấp cho khoản vay 5,2 tỷ của doanh nghiệp, nhiều người thân, người quen có nguy cơ bị xử lý tài sản khi doanh nghiệp không trả được khoản nợ đã tăng lên 9,7 tỷ.
Nhiều người mang sổ đỏ thế chấp giúp doanh nghiệp
Ngày 12/9/2014, Ngân hàng N. - Chi nhánh V. và Công ty CP T. ở Hưng Yên ký hợp đồng tín dụng hạn mức với số tiền vay tối đa 7 tỷ đồng, thời hạn 12 tháng để bổ sung vốn lưu động phục vụ xây dựng và kinh doanh vật liệu xây dựng.
Trong quá trình thực hiện hợp đồng, ngân hàng đã nhiều lần giải ngân cho doanh nghiệp. Từ tháng 2 đến tháng 6/2016, công ty được giải ngân 5 khoản vay với tổng số tiền 5,2 tỷ đồng, lãi suất 8%/năm, lãi quá hạn bằng 150% lãi suất trong hạn. Sau đó, hai bên ký phụ lục gia hạn thời hạn trả nợ.
Để bảo đảm cho khoản vay, nhiều cá nhân đã dùng quyền sử dụng đất của mình thế chấp tại ngân hàng.
Cụ thể, vợ chồng ông V.V.K., bà Đ.T.N. thế chấp quyền sử dụng thửa đất rộng 639m2 tại thị xã M., tỉnh Hưng Yên.
Vợ chồng ông V.V.D., bà A.T.T. dùng thửa đất rộng 274m2 tại huyện V. để bảo đảm cho một phần nghĩa vụ trả nợ.
Còn vợ chồng ông L.V.Đ., bà Đ.T.H. dùng 3 thửa đất tại huyện V. để đảm bảo cho khoản vay của doanh nghiệp.
Khi khoản vay đến hạn, ngân hàng nhiều lần yêu cầu thanh toán nhưng công ty chỉ trả được hơn 36 triệu tiền lãi. Do vậy, ngân hàng khởi kiện, buộc công ty trả hơn 9,7 tỷ đồng, gồm 5,2 tỷ đồng tiền gốc, hơn 3,6 tỷ đồng lãi trong hạn và gần 922 triệu đồng lãi quá hạn tính đến ngày 13/11/2024. Ngân hàng đồng thời đề nghị được xử lý toàn bộ tài sản thế chấp nếu doanh nghiệp không trả nợ.
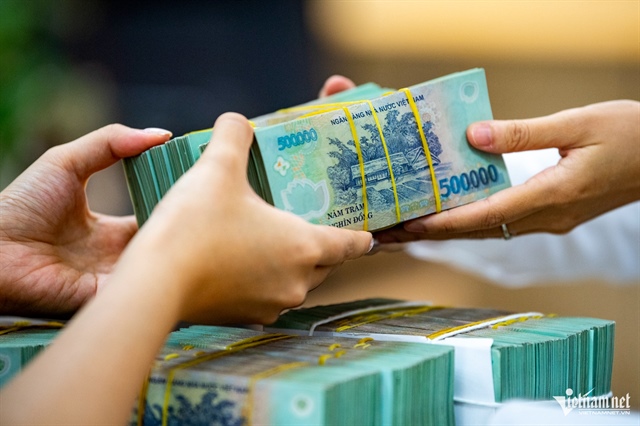
Mang sổ đỏ thế chấp cho khoản vay 5,2 tỷ của doanh nghiệp, nhiều người thân, người quen đối diện nguy cơ mất đất. Ảnh minh họa: Nam Khánh |
Trong quá trình giải quyết vụ án, những người có tài sản thế chấp cho biết việc dùng sổ đỏ bảo đảm khoản vay xuất phát từ quan hệ thân quen với người điều hành doanh nghiệp.
Ông V.V.D. trình bày do có quan hệ họ hàng với một người trong Công ty T. nên vợ chồng ông đồng ý thế chấp quyền sử dụng đất. Nay doanh nghiệp không trả được nợ, ông đề nghị được thanh toán thay phần nợ gốc hơn 873 triệu đồng để ngân hàng giải chấp tài sản của gia đình và xin miễn toàn bộ tiền lãi.
Trong khi đó, vợ chồng ông V.V.K., bà Đ.T.N. cho biết chỉ cho mượn sổ đỏ trong thời hạn một năm vì quen biết người thân của lãnh đạo doanh nghiệp, còn bản thân không liên quan đến khoản tiền vay.
Đối với 3 thửa đất của gia đình ông L.V.Đ., các con của ông cho rằng nhiều thửa đất trên thực tế đã được cha mẹ giao cho các con sử dụng từ nhiều năm trước, trên đất có nhà ở do họ xây dựng. Gia đình không biết việc giấy chứng nhận quyền sử dụng đất được mang đi thế chấp nên đề nghị tòa xem xét bảo đảm quyền lợi đối với các công trình do mình tạo lập.
Tòa bác kháng cáo, buộc doanh nghiệp trả hơn 9,7 tỷ đồng
Tháng 11/2024, TAND huyện Văn Lâm (nay là TAND khu vực 4 - Hưng Yên) chấp nhận toàn bộ yêu cầu khởi kiện của ngân hàng.
Tòa buộc Công ty CP T. phải thanh toán hơn 9,7 tỷ đồng, gồm toàn bộ nợ gốc và tiền lãi tính đến ngày 13/11/2024, đồng thời tiếp tục chịu lãi quá hạn đối với khoản nợ gốc chưa thanh toán cho đến khi tất toán.
Bản án cũng tuyên, nếu doanh nghiệp không thực hiện nghĩa vụ trả nợ thì ngân hàng có quyền xử lý các tài sản thế chấp theo quy định để thu hồi nợ.
Đối với các công trình trên đất không thuộc tài sản thế chấp, tòa xác định chủ sở hữu được ưu tiên nhận chuyển nhượng quyền sử dụng đất và mua lại tài sản khi phát mại. Trường hợp không nhận chuyển nhượng thì được thanh toán giá trị tài sản không thế chấp theo giá tại thời điểm xử lý
Không đồng ý, Công ty CP T. kháng cáo, đề nghị tòa cấp phúc thẩm xem xét lại phần lãi quá hạn và việc xử lý tài sản bảo đảm. Ông L.V.H. cũng kháng cáo, cho rằng 3 thửa đất do cha mẹ đứng tên thực tế đã được chia cho các con từ trước nên không đồng ý việc xử lý tài sản thế chấp.
Xem xét kháng cáo, HĐXX phúc thẩm nhận định hợp đồng tín dụng được các bên giao kết hợp pháp, ngân hàng đã thực hiện đầy đủ nghĩa vụ giải ngân, còn doanh nghiệp vi phạm nghĩa vụ trả nợ dù trước đó hai bên đã ký phụ lục gia hạn thời gian thanh toán.
Đối với lập luận của doanh nghiệp cho rằng một phần khoản vay đã hết thời hiệu khởi kiện, HĐXX nhận định các khoản tiền được giải ngân theo cùng một hợp đồng tín dụng hạn mức, không phải các hợp đồng độc lập. Sau khi các bên ký phụ lục gia hạn thời hạn trả nợ, thời hiệu khởi kiện trong vụ án được tính từ thời điểm cuối cùng phải thực hiện nghĩa vụ theo thỏa thuận gia hạn. Do đó, HĐXX không chấp nhận kháng cáo của doanh nghiệp về thời hiệu khởi kiện.
Về việc xử lý các tài sản thế chấp, HĐXX nhận định, các hợp đồng thế chấp đều được ký kết tự nguyện, đăng ký giao dịch bảo đảm đúng quy định. Tại thời điểm ký kết, các giấy chứng nhận quyền sử dụng đất đều đứng tên người thế chấp nên có đủ căn cứ xác định đây là tài sản bảo đảm hợp pháp.
Riêng việc ông L.V.H. nói rằng cha mình đã lập di chúc chia đất cho các con từ năm 2010, HĐXX cho rằng, khi người lập di chúc còn sống, những người được chỉ định trong di chúc chưa phát sinh quyền thừa kế đối với tài sản. Vì vậy, lập luận cho rằng đất đã được chia cho các con từ năm 2010 không làm thay đổi hiệu lực của hợp đồng thế chấp được ký sau đó.
Do đó, TAND tỉnh Hưng Yên quyết định không chấp nhận kháng cáo của Công ty CP T. và ông L.V.H., giữ nguyên bản án sơ thẩm.
(Bài viết dựa trên Bản án số 06/2026 ngày 24/3/2026 của TAND tỉnh Hưng Yên)
Nguyễn Lê
- 13:30 04/08/2026


 Thêm mới watchlist



