


Phía sau 11 triệu tỷ đồng đang gửi trong ngân hàng
Phía sau 11 triệu tỷ đồng đang gửi trong ngân hàng
Theo Ngân hàng Nhà nước, tiền gửi của khách hàng cá nhân tại các tổ chức tín dụng đến cuối tháng 6 đã vượt 11 triệu tỷ đồng. Tuy nhiên, PGS, TS. Đặng Ngọc Đức - Viện trưởng Viện Công nghệ tài chính, Trường Đại học Đại Nam - cho rằng, nghịch lý nền kinh tế hiện nay là “van” hút tiền vào ngân hàng đang mở, trong khi “van” đưa tiền từ ngân hàng ra khu vực sản xuất lại bị nghẽn.
Vì sao tiền gửi ngân hàng tăng?
Trao đổi với phóng viên, PGS, TS. Đặng Ngọc Đức - Viện trưởng Viện Công nghệ tài chính, Trường Đại học Đại Nam - cho rằng, điểm đáng chú ý dòng tiền đang gặp khó trong quá trình lưu chuyển từ ngân hàng vào khu vực sản xuất.
Theo ông Đức, tiền gửi của người dân và doanh nghiệp vẫn có xu hướng tăng, trong khi tín dụng cũng tăng trưởng. Tuy nhiên, ngân hàng có nguồn vốn, doanh nghiệp có nhu cầu vốn, nhưng hai phía chưa thực sự gặp nhau.
“Sản xuất vật chất tạo ra hàng hóa, đặc biệt là hàng hóa tiêu dùng hiện nay đang gặp rất nhiều khó khăn. Cho dù các ngân hàng có cố gắng cho vay vốn thì cũng rất khó đi vào khu vực sản xuất”, ông Đức phân tích.
Vì sao dòng tiền quay trở lại hệ thống ngân hàng? Theo chuyên gia, khi các kênh đầu tư khác không còn đủ hấp dẫn, tiền có xu hướng tìm đến nơi được đánh giá là an toàn hơn. “Hiện nay hầu như không có những kênh đầu tư mà mang lại hiệu quả cao trong bối cảnh nền kinh tế đang khó khăn”, ông Đức nhận định.
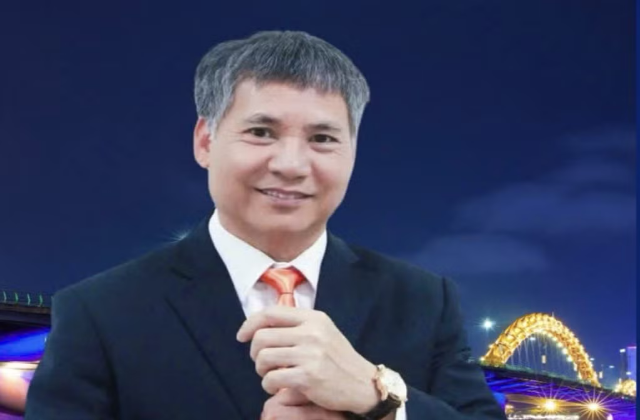
PGS, TS. Đặng Ngọc Đức - Viện trưởng Viện Công nghệ tài chính, Trường Đại học Đại Nam
|
Lãi suất tiền gửi cũng trở thành một yếu tố hút dòng tiền. Ông Đức ví lãi suất như một “chiếc van” điều tiết dòng vốn. Khi lãi suất tiền gửi đủ hấp dẫn, dòng tiền sẽ chảy vào ngân hàng thay vì tìm kiếm những kênh đầu tư có mức độ rủi ro cao hơn.
Nhưng nghịch lý xuất hiện ở chiều ngược lại: “Van” hút tiền vào ngân hàng đang mở, trong khi “van” đưa tiền từ ngân hàng ra khu vực sản xuất lại bị nghẽn.
Theo ông Đức, vấn đề không đơn thuần nằm ở việc ngân hàng có tiền để cho vay hay không. Nút thắt lớn hơn là doanh nghiệp có đáp ứng được điều kiện tín dụng và có đủ khả năng hấp thụ nguồn vốn hay không. “Người có nhu cầu thật sự, có khả năng tạo ra lợi nhuận thì không đủ điều kiện để vay vốn. Thế còn những người đủ điều kiện để vay vốn thì họ lại không có nhu cầu”, ông Đức nói.
Đây là một trong những lý do khiến tín dụng dù được thúc đẩy vẫn có thể gặp khó trong việc đi vào khu vực sản xuất, đặc biệt là doanh nghiệp nhỏ và vừa.
Theo ông Đức, ngân hàng đang từng bước chuyển từ phương thức cho vay dựa nhiều vào tài sản bảo đảm sang đánh giá dòng tiền và khả năng trả nợ của doanh nghiệp. Tuy nhiên, chính yếu tố này lại trở thành một vòng luẩn quẩn khi thị trường kinh doanh khó khăn.
Doanh nghiệp khó bán hàng, doanh thu và dòng tiền suy giảm thì khó chứng minh khả năng trả nợ. Ngược lại, khi không tiếp cận được vốn, doanh nghiệp lại càng khó đầu tư, mở rộng sản xuất và cải thiện dòng tiền.
Giảm lãi suất là chưa đủ
Trao đổi với phóng viên, ông Lại Hoàng Dương - Chủ tịch Hội đồng quản trị kiêm người đại diện pháp luật Công ty Cổ phần Truyền thông và Máy tính Thánh Gióng - cho rằng, với doanh nghiệp nhỏ và vừa, bài toán vốn hiện nay không chỉ nằm ở lãi suất mà còn ở khả năng hấp thụ vốn.
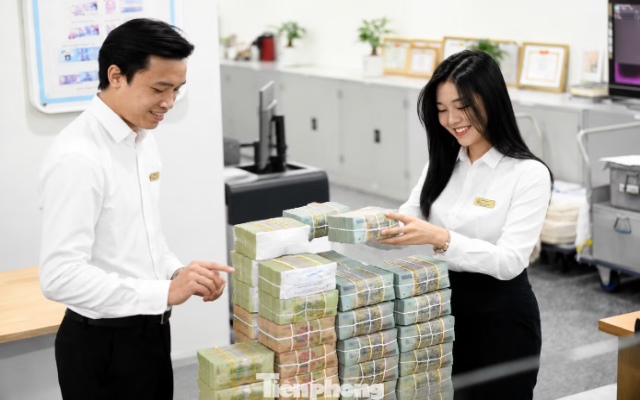
"van” hút tiền vào ngân hàng đang mở, trong khi “van” đưa tiền từ ngân hàng ra khu vực sản xuất lại bị nghẽn.
|
Theo ông Dương, không nhiều doanh nghiệp nhỏ và vừa ở thời điểm hiện tại có nhu cầu vay vốn để mở rộng đầu tư. Thị trường còn nhiều biến động, doanh nghiệp thiếu lợi thế cạnh tranh rõ ràng và chưa có đủ niềm tin vào triển vọng kinh doanh khiến nhiều đơn vị lựa chọn sử dụng vốn tự có, hạn chế đầu tư hoặc thu hẹp quy mô để duy trì hoạt động. Tuy nhiên, với những doanh nghiệp thực sự cần vốn, chi phí vay vẫn là rào cản đáng kể.
“Nếu chi phí vốn lên tới 14-15%/năm, rất khó có hoạt động sản xuất kinh doanh nào tạo ra mức lợi nhuận đủ để đáp ứng. Lãi suất 10%/năm là ranh giới để doanh nghiệp quyết định tiếp tục làm hay không và đến 12%/năm thì chắc chắn là không”, ông Dương nói.
Theo ông Dương, để dòng vốn đến đúng khu vực sản xuất, cần thay đổi cách thức kết nối giữa ngân hàng và doanh nghiệp. Trong đó, hiệp hội ngành hàng có thể được trao vai trò lớn hơn trong việc thẩm định, giới thiệu và bảo lãnh doanh nghiệp vay vốn.
Một giải pháp khác là ngân hàng có thể giải ngân trực tiếp cho bên cung cấp nguyên vật liệu thay vì chuyển toàn bộ khoản vay cho doanh nghiệp. Cách làm này vừa kiểm soát tốt hơn mục đích sử dụng vốn, vừa giúp doanh nghiệp tiếp cận được nguồn nguyên liệu phục vụ sản xuất với chi phí vốn phù hợp.
Ông Dương cho rằng cần hình thành cơ chế phối hợp giữa ngân hàng, hiệp hội ngành hàng và doanh nghiệp để đưa dòng vốn đến đúng địa chỉ, giảm rủi ro tín dụng và hỗ trợ khu vực sản xuất phục hồi.
|
Theo số liệu mới nhất của Ngân hàng Nhà nước, tiền gửi của khách hàng cá nhân tại các tổ chức tín dụng đến cuối tháng 6 đã chính thức vượt mốc 11 triệu tỷ đồng. Chỉ riêng trong tháng 6, tiền gửi dân cư tăng thêm khoảng 242.000 tỷ đồng. Tính chung 6 tháng đầu năm, dòng tiền gửi của khu vực này tăng khoảng 733.000 tỷ đồng. Trong khi đó tiền gửi của các tổ chức kinh tế đến cuối tháng 6 đạt khoảng 6,37 triệu tỷ đồng, tăng hơn 3,09% so với cuối năm 2025. Riêng trong tháng 6, tiền gửi của các tổ chức kinh tế tăng thêm khoảng 203.000 tỷ đồng. |
Ngọc Mai
- 05:30 18/08/2026



 Thêm mới watchlist



