


Vay tiền làm dự án nhà ở, 9 năm chưa xong, doanh nghiệp gánh khoản nợ hơn 63 tỷ
Vay tiền làm dự án nhà ở, 9 năm chưa xong, doanh nghiệp gánh khoản nợ hơn 63 tỷ
Vay hơn 61 tỷ đồng làm dự án nhà ở, hơn 9 năm sau vẫn dở dang. Trong khi đó, doanh nghiệp ‘cõng’ khoản nợ hơn 28 tỷ đồng gốc, gần 35 tỷ tiền lãi và thỏa thuận trả hết nợ gốc trong tháng 9/2026.
Dự án dở dang, doanh nghiệp gánh khoản nợ hơn 63 tỷ đồng
Ngày 6/10/2016, Ngân hàng TMCP V. và Công ty CP Đ. ký một hợp đồng tín dụng. Theo đó, ngân hàng cấp hạn mức tín dụng 100 tỷ đồng, thời hạn vay 36 tháng tính từ ngày giải ngân vốn vay đầu tiên, ân hạn gốc 12 tháng. Công ty CP Đ. vay tiền để triển khai một phần dự án Khu nhà ở Thái Nguyên.
Ngân hàng đã giải ngân cho Công ty Đ. tổng cộng hơn 61,2 tỷ đồng theo 4 khế ước nhận nợ. Lãi suất trong hạn tại thời điểm giải ngân các khoản vay là 10,4%/năm và 10,6%/năm, được điều chỉnh định kỳ 3 tháng/lần. Lãi suất nợ quá hạn bằng 150% lãi suất trong hạn.
Tài sản bảo đảm cho khoản vay là tài sản gắn liền với đất hình thành trong tương lai cùng toàn bộ các quyền và lợi ích phát sinh từ dự án của bên thế chấp, ngoại trừ phần diện tích công trình công cộng. Ngoài ra, tổng giám đốc và là người đại diện theo pháp luật của Công ty Đ. còn ký hợp đồng bảo lãnh, cam kết dùng toàn bộ tài sản của mình để bảo lãnh vô điều kiện và không hủy ngang cho các nghĩa vụ của công ty với ngân hàng.
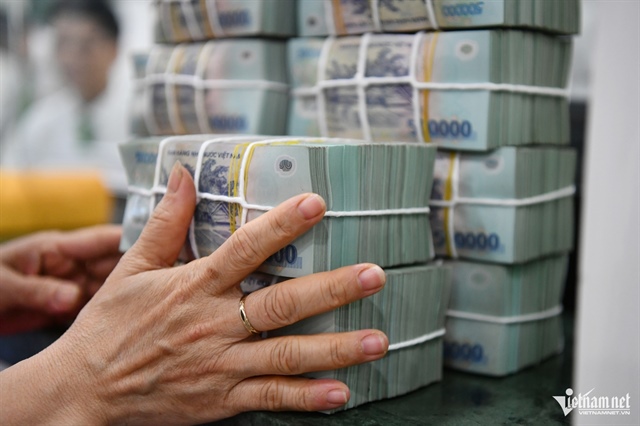
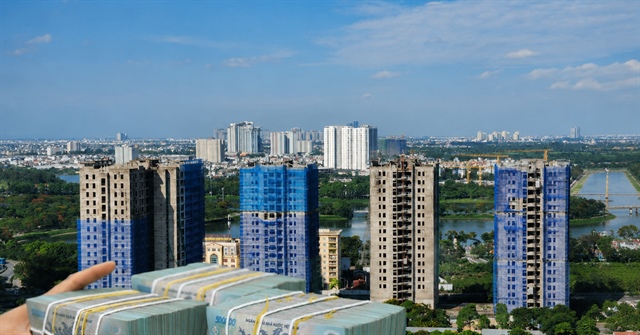
Vay tiền làm dự án nhà ở, sau 9 năm dự án vẫn dở dang, chưa giải phóng xong mặt bằng, còn doanh nghiệp gánh khoản nợ hơn 63 tỷ đồng. Ảnh minh họa: Nam Khánh |
Tuy nhiên, quá trình thực hiện hợp đồng, Công ty Đ. không trả nợ đúng hạn. Tại thời điểm ngày 29/9/2025, ngân hàng xác định doanh nghiệp còn nợ hơn 77,3 tỷ đồng, gồm hơn 28,2 tỷ đồng nợ gốc, hơn 1,5 tỷ đồng lãi trong hạn, hơn 33,4 tỷ đồng lãi quá hạn và hơn 14,2 tỷ đồng tiền phạt chậm trả.
Sau đó, ngân hàng rút yêu cầu đối với khoản tiền phạt chậm trả lãi và đề nghị tòa buộc Công ty Đ. thanh toán nợ gốc, lãi theo hợp đồng, tổng cộng số tiền là hơn 63 tỷ đồng.
Công ty Đ. thừa nhận khoản nợ gốc và đề nghị ngân hàng tính lãi theo đúng thỏa thuận. Doanh nghiệp cho biết dự án chưa giải phóng mặt bằng xong, mới hoàn thiện một phần hạ tầng và xây dựng một khối nhà văn phòng 5 tầng trên diện tích khoảng 136m2 từ năm 2018; các công trình khác chưa hoàn thiện. Công ty cũng trình bày đang gặp khó khăn về kinh tế nên chưa có khả năng trả nợ.
Tại phiên sơ thẩm, TAND khu vực 3 - Hà Nội buộc Công ty Đ. trả ngân hàng hơn 63,1 tỷ đồng, gồm hơn 28,2 tỷ đồng nợ gốc, hơn 1,5 tỷ đồng lãi trong hạn và hơn 33,4 tỷ đồng lãi quá hạn.
Tuy nhiên, cấp sơ thẩm không chấp nhận yêu cầu xử lý tài sản thế chấp và tuyên hợp đồng thế chấp tài sản hình thành trong tương lai không có hiệu lực thi hành. Đồng thời, tòa đình chỉ yêu cầu của ngân hàng về việc buộc công ty phải trả số tiền lãi phạt hơn 14,2 tỷ đồng.
Chốt trả hết nợ gốc trong tháng 9/2026, vi phạm sẽ bị xử lý tài sản
Không đồng ý với bản án sơ thẩm, cả ngân hàng và Công ty Đ. đều kháng cáo. Tại phiên phúc thẩm, các bên xác nhận Công ty Đ. còn nợ ngân hàng hơn 16,8 tỷ đồng tiền gốc, hơn 1,5 tỷ đồng lãi trong hạn và hơn 33,4 tỷ đồng lãi quá hạn.
Đáng chú ý, cấp phúc thẩm không đồng tình với nhận định của tòa sơ thẩm về hiệu lực của hợp đồng thế chấp. Hội đồng xét xử cho rằng, tại thời điểm ký hợp đồng, pháp luật cho phép thế chấp tài sản hình thành trong tương lai và quyền tài sản; đồng thời không quy định hợp đồng thế chấp những tài sản này bắt buộc phải công chứng, chứng thực hoặc đăng ký giao dịch bảo đảm như nhận định của cấp sơ thẩm.
Tòa phúc thẩm cũng xác định, quy định được cấp sơ thẩm viện dẫn tại Nghị định 71/2010 và Thông tư liên tịch số 01/2014 không điều chỉnh trường hợp doanh nghiệp bất động sản vay vốn tại tổ chức tín dụng bằng chính tài sản hình thành trong tương lai do doanh nghiệp đầu tư xây dựng. Do đó, hợp đồng thế chấp được các bên ký kết phù hợp pháp luật và có hiệu lực.
Tại phiên tòa, Công ty Đ. đồng ý trả toàn bộ nợ gốc cho ngân hàng đến hết tháng 9/2026. Theo phương án được ghi nhận, từ tháng 6 đến tháng 8/2026, mỗi tháng doanh nghiệp trả tối thiểu 5 tỷ đồng, số tiền gốc còn lại sẽ thanh toán trong tháng 9/2026.
Sau khi công ty trả hết nợ gốc, ngân hàng sẽ xem xét giảm một phần tiền lãi. Doanh nghiệp phải thanh toán khoản lãi được giảm theo thông báo của ngân hàng, chậm nhất ngày 31/10/2026. Nếu vi phạm nghĩa vụ trả nợ, doanh nghiệp tiếp tục chịu lãi suất quá hạn cho đến khi trả hết nợ gốc.
Tòa phúc thẩm quyết định sửa bản án sơ thẩm, công nhận thỏa thuận của các bên. Theo đó, nếu Công ty Đ. không trả nợ hoặc trả không đầy đủ bất kỳ đợt nào, ngân hàng có quyền đề nghị cơ quan thi hành án dân sự xử lý tài sản gắn liền với đất hình thành trong tương lai được xây dựng trên khu đất dự án cùng toàn bộ quyền tài sản phát sinh từ dự án, ngoại trừ phần diện tích đất công trình công cộng.
Ngoài ra, nếu dự án bị cơ quan có thẩm quyền thu hồi và Công ty Đ. được bồi thường, hỗ trợ chi phí đầu tư vào đất và tài sản đã xây dựng, số tiền này sẽ được thanh toán cho ngân hàng để trừ vào khoản nợ.
Vị tổng giám đốc cũng đồng ý trả nợ thay Công ty Đ. nếu doanh nghiệp không thực hiện hoặc thực hiện không đầy đủ nghĩa vụ trả nợ.
(Bài viết dựa trên Bản án số 106/2026 của TAND TP Hà Nội)
Nguyễn Lê
- 08:53 12/08/2026



 Thêm mới watchlist



