


Chứng khoán Việt gia nhập chỉ số FTSE Russell và chiến lược phát triển thị trường vốn dài hạn sau mốc nâng hạng
Chiều tối ngày 18/09/2026, Hội nghị “Việt Nam chính thức tham gia vào rổ chỉ số toàn cầu - FTSE Russell Global Equity Index Series” đã diễn ra trang trọng với điểm nhấn là nghi thức đánh cồng đánh dấu cột mốc lịch sử của thị trường chứng khoán trong nước. Sự kiện không chỉ ghi nhận dòng vốn đầu tư quốc tế tiềm năng mà còn phản ánh bước chuyển mình mạnh mẽ về hạ tầng vận hành, tạo tiền đề cho chiến lược phát triển bền vững trong dài hạn.
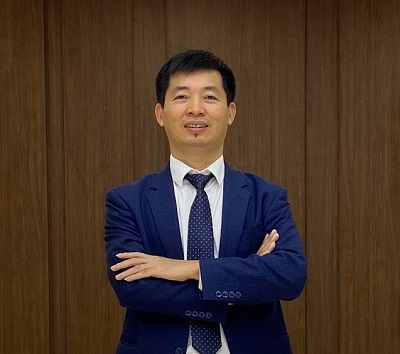
Theo nhận định của bà Thiều Thị Nhật Lệ - Tổng Giám đốc Công ty Quản lý quỹ UOB Asset Management Việt Nam, một trong những cú hích lớn nhất đối với thị trường hiện nay là câu chuyện nâng hạng của FTSE Russell chính thức có hiệu lực vào ngày 21/9. Dòng vốn thụ động từ các quỹ ETF ngoại chảy vào Việt Nam trong 12 tháng tới ước tính có thể vượt ngưỡng 2 tỷ USD, cao hơn đáng kể so với mức dự báo 1.5 tỷ USD ban đầu. Sự gia tăng này một phần xuất phát từ việc thị trường Indonesia đang bị MSCI xem xét hạ bậc từ thị trường mới nổi xuống cận biên, qua đó tạo điều kiện để tỷ trọng của Việt Nam trong rổ chỉ số FTSE được hưởng lợi và điều chỉnh tăng lên. Nhằm giúp các định chế tài chính có đủ thời gian chuẩn bị khâu logistics cũng như phân bổ lại danh mục, quá trình nâng hạng sẽ được chia làm 4 giai đoạn, khởi đầu bằng đợt đầu tiên chiếm 10% tỷ trọng vào ngày 21/9 và 90% còn lại sẽ trải dài qua 3 đợt tiếp theo trong năm 2027.
Tuy nhiên, giá trị cốt lõi và lâu dài nhất của sự kiện này không chỉ dừng lại ở dòng tiền ngắn hạn, mà là động lực thúc đẩy các cơ quan quản lý quyết liệt cải cách cấu trúc thị trường, hướng tới mục tiêu xa hơn là đạt chuẩn nâng hạng của MSCI. Những thay đổi mang tính bước ngoặt bao gồm việc áp dụng chuẩn mực kế toán quốc tế (IFRS) thay cho chuẩn mực Việt Nam (VAS) để hỗ trợ khối ngoại, cùng với chính sách mở rộng cơ sở nhà đầu tư tổ chức. Trong bối cảnh nhà đầu tư cá nhân hiện chiếm tới 85-90% giá trị giao dịch khiến thị trường chịu độ biến động rất cao, sự gia tăng tỷ trọng của giới đầu tư tổ chức sẽ là yếu tố then chốt giúp thị trường vận hành ổn định hơn. Đặc biệt, việc triển khai hệ thống thanh toán bù trừ trung tâm (CCP) của VSDC đang được kỳ vọng sẽ giải quyết triệt để rào cản ký quỹ trước (pre-funding). Dù hiện tại quy định này mới chỉ áp dụng miễn cho các tổ chức nước ngoài, hệ thống CCP dự kiến sẽ đi vào vận hành toàn diện trong vòng một năm tới, qua đó mở đường cho các nghiệp vụ cao cấp như bán khống và từng bước đưa thị trường chứng khoán Việt Nam sánh ngang với các thị trường tiên tiến trong khu vực.
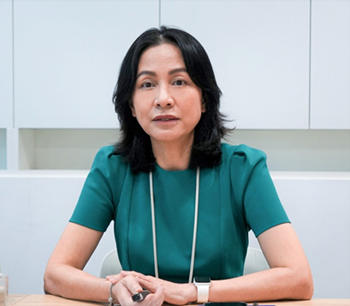
Đánh giá về tầm quan trọng của công tác chuẩn hóa, ông Nguyễn Quang Huy, CEO Khoa Tài chính – Ngân hàng thuộc Trường Đại học Nguyễn Trãi cho rằng, tiến trình giải quyết các điểm nghẽn quan trọng như tháo gỡ yêu cầu ký quỹ trước đối với nhà đầu tư tổ chức nước ngoài, đưa vào vận hành hệ thống công nghệ mới, phát triển cơ chế môi giới toàn cầu và nâng cao hiệu quả công bố thông tin mang lại ý nghĩa rất lớn trước mốc 21/09/2026. Những nỗ lực này giúp cắt giảm chi phí tiếp cận, nâng cao năng lực vận hành và củng cố niềm tin từ các định chế toàn cầu. Việc nâng hạng chính thức mở rộng khả năng tiếp cận các quỹ chỉ số, ETF và quỹ chủ động, hỗ trợ định giá, thúc đẩy IPO và phát triển các sản phẩm tài chính mới, giúp bổ trợ hiệu quả cho kênh tín dụng ngân hàng. Dù vậy, dòng vốn quốc tế luôn đòi hỏi cao về tính minh bạch và quản trị rủi ro, do đó chính nội lực thị trường mới quyết định sự gắn bó lâu dài của nguồn vốn này.
Dưới góc nhìn của PGS.TS Ngô Minh Vũ - Giám đốc chương trình đào tạo Thị trường chứng khoán, Trường Kinh doanh - UEH, bước ngoặt quan trọng là việc FTSE Russell xác nhận Việt Nam đáp ứng đầy đủ tiêu chí của nhóm Secondary Emerging tại kỳ đánh giá trung gian tháng 3/2026 và giữ nguyên thời điểm áp dụng từ ngày 21/09/2026. Chuỗi cải cách vừa qua giải quyết trực tiếp các điểm nghẽn vận hành thông qua cơ chế non-prefunding và Thông tư 08/2026 cho phép đặt lệnh qua mô hình môi giới toàn cầu (global broker). Sự thay đổi này đưa hạ tầng trong nước tiệm cận chuẩn mực quốc tế như STP, tài khoản tổng (omnibus account) và tiến tới CCP vào năm 2027. Việc hoàn thiện CCP cùng nghiên cứu các nghiệp vụ cho vay chứng khoán và bán khống khẳng định mốc 21/09/2026 chính là điểm khởi đầu cho một chu kỳ phát triển mới.
NCS.ThS. Nguyễn Thái Bình - Giảng viên Học viện Công nghệ Bưu chính Viễn thông (PTIT) nhấn mạnh thêm rằng, ý nghĩa lớn nhất của nâng hạng không nằm ở các số liệu dự báo dòng vốn - như ước tính 6 tỷ USD từ FTSE Russell hay 3-5 tỷ USD dòng vốn danh mục ban đầu và có thể đạt 25 tỷ USD vào năm 2030 theo World Bank – mà ở sự chuyển đổi hạ tầng cấu trúc. Việc vận hành hệ thống KRX, bỏ rào cản pre-funding và chuẩn hóa cơ chế thanh toán đã giúp thị trường bước lên nấc thang mới. Mặc dù vậy, thị trường cũng phải đối mặt với biến số bất lợi khi Fed quyết định tăng lãi suất 25 điểm cơ bản lên 3.75 - 4% vào ngày 16/09/2026 và để ngỏ khả năng tiếp tục thắt chặt. Sự thay đổi chính sách tiền tệ của Mỹ làm tăng lợi suất tài sản an toàn bằng USD, gây áp lực lên tỷ giá VND và chi phí vốn. Khi suất chiết khấu tăng làm giảm giá trị hiện tại của dòng tiền, thị trường buộc phải chứng minh định giá P/E bằng đà tăng trưởng EPS cùng dòng tiền thực thay vì dựa vào kỳ vọng.
Để định hướng cho giai đoạn sau nâng hạng, PGS.TS Ngô Minh Vũ cho rằng trọng tâm cần chuyển dịch từ khả năng tiếp cận sang chất lượng thực chất với ba định hướng lớn. Đầu tiên là nâng cao chất lượng hàng hóa bằng các doanh nghiệp quy mô lớn, tỷ lệ free-float cao, tuân thủ chuẩn công bố thông tin và xử lý nghiêm hành vi thao túng, giao dịch nội gián. Thứ hai là mở rộng năng lực đầu tư thực tế thông qua rà soát room ngoại, tối ưu hóa chuyển vốn và các công cụ tài chính. Thứ ba là tái cấu trúc cơ sở nhà đầu tư, gia tăng tỷ trọng các tổ chức trong nước như quỹ đầu tư, bảo hiểm và hưu trí nhằm giảm thiểu rủi ro biến động tâm lý. Dù đến năm 2026 MSCI vẫn xếp Việt Nam ở nhóm cận biên, các cải cách nền tảng đã thực hiện sẽ là cơ sở vững chắc để hướng tới tiêu chuẩn của các tổ chức xếp hạng cao hơn trong 5 đến 10 năm tới.
Đồng quan điểm về tầm nhìn dài hạn, NCS.ThS. Nguyễn Thái Bình cho rằng cột mốc 21/9/2026 là điểm khởi đầu để xây dựng thị trường vốn có khả năng hấp thụ nguồn lực quốc tế mà không gây bất ổn tài chính hay đòn bẩy quá mức. Việt Nam cần thực hiện đồng bộ năm giải pháp trọng tâm: tiếp tục hoàn thiện tiêu chí nâng hạng MSCI; phát triển nhà đầu tư tổ chức nội địa; phát triển cân bằng các cấu phần gồm cổ phiếu, trái phiếu, ngoại hối và phái sinh; nâng cao chuẩn mực quản trị doanh nghiệp, áp dụng IFRS, công bố thông tin tiếng Anh; và tăng cường đầu tư vào dữ liệu tài chính (Financial Data) cùng công nghệ giám sát (SupTech) để theo dõi rủi ro theo thời gian thực trên toàn hệ thống.
Ở góc độ quản trị doanh nghiệp và kỷ luật thị trường, ông Nguyễn Quang Huy khẳng định ưu tiên hàng đầu là gia tăng chất lượng hàng hóa thông qua các doanh nghiệp niêm yết có nền tảng tài chính mạnh, quản trị hiện đại và năng lực cạnh tranh quốc tế, kết hợp đa dạng hóa các sản phẩm gắn liền với công nghệ, kinh tế số và tăng trưởng xanh. Chất lượng hàng hóa phải được bảo chứng bằng kiểm toán độc lập, xếp hạng tín nhiệm và đánh giá ESG. Các doanh nghiệp cần nâng tầm hoạt động quan hệ nhà đầu tư (IR) thành một phần của quản trị chiến lược, công bố thông tin minh bạch và sử dụng vốn gắn liền với lợi ích dài hạn của cổ đông. Việc hoàn thiện cơ chế bảo vệ nhà đầu tư cá nhân, nâng cao trách nhiệm giải trình và ứng dụng công nghệ cảnh báo rủi ro sẽ giúp chứng khoán Việt Nam khẳng định vị thế một trung tâm tài chính uy tín và năng động tại châu Á.
Thiết kế: Tuấn Trần
- 08:15 21/09/2026




 Thêm mới watchlist


