




Lãi suất chứng chỉ tiền gửi lên tới 9%/năm: Người có tiền nhàn rỗi cần lưu ý gì?
Lãi suất chứng chỉ tiền gửi lên tới 9%/năm: Người có tiền nhàn rỗi cần lưu ý gì?
Cuộc đua huy động vốn giữa các ngân hàng đang nóng lên khi hàng loạt nhà băng tăng tốc phát hành chứng chỉ tiền gửi với lãi suất hấp dẫn, có nơi lên tới 9%/năm.
Hút khách nhờ lãi cao
Anh Nguyễn Đình Tuấn (ngụ tại TPHCM) vừa mua chứng chỉ tiền gửi (CCTG) trị giá 790 triệu đồng, kỳ hạn 3 tháng, với lãi suất 7,6%/năm. Đây là mức lãi suất ưu đãi MB dành cho nhóm khách hàng cụ thể.
Anh Tuấn cho biết, nếu so với mức lãi suất tiết kiệm trực tuyến (online) cao nhất cùng kỳ hạn của chính MB, CCTG đang có mức lãi suất cao hơn tới 2,9 điểm phần trăm.
“Với mức chênh lệch cao và nhu cầu gửi ngắn hạn, nhân viên ngân hàng khuyến nghị tôi mua CCTG để có lãi suất tốt nhất. Với số tiền gửi trên, sau 3 tháng tôi nhận về khoảng 15 triệu đồng, trong khi gửi theo tiết kiệm trực tuyến, tiền lãi khoảng 9 triệu”, anh nói với PV VietNamNet.
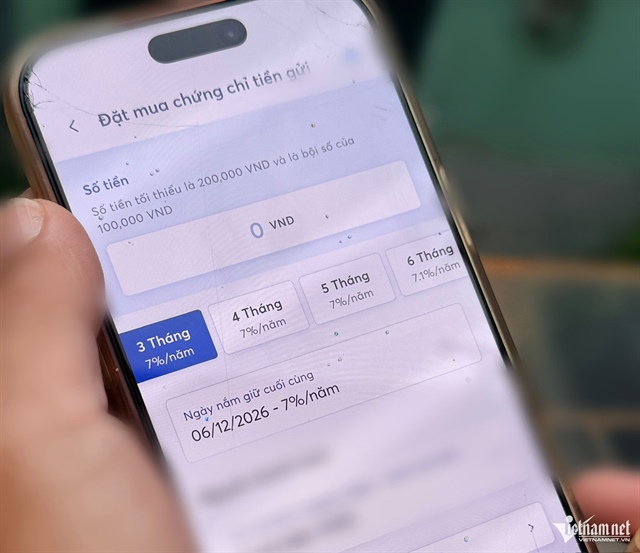
Nhiều ngân hàng đang tích cực phát hành CCTG với lãi suất cao. Ảnh: Thu Hà. |
Theo ghi nhận thị trường, trước nhu cầu cân đối nguồn vốn, các ngân hàng thương mại đang tích cực phát hành CCTG với mức lãi suất cao ở nhiều kỳ hạn.
Đáng chú ý, nhiều nhà băng còn đưa ra mức lãi suất niêm yết của CCTG cao hơn nhiều so với lãi suất tiết kiệm cùng kỳ hạn.
Khảo sát tại MB, lãi suất CCTG kỳ hạn 1 tháng là 6,5%/năm, 2 tháng là 6,7%/năm và kỳ hạn 3-5 tháng được ấn định tới 7%/năm, 6-9 tháng là 7,1%/năm. Trong khi đó, biểu lãi suất tiết kiệm online của MB kỳ hạn 1 tháng là 4,55%/năm, 2 tháng là 4,65%, 3-5 tháng là 4,7%, 6-11 tháng là 5,85%/năm và 12 tháng là 6,4%/năm.
Như vậy, khách mua CCTG tại MB có thể hưởng lợi suất cao hơn 1,3-2,3 điểm phần trăm so với gửi tiết kiệm online.
Tương tự, tại VPBank, từ giữa tháng 7 ngân hàng này cũng tăng lãi suất CCTG cho các kỳ hạn từ 1-6 tháng, đồng thời hạ mệnh giá tối thiểu từ 100 triệu đồng xuống 10 triệu đồng. Đáng chú ý, với các khoản tiền từ 100 triệu đồng, gửi kỳ hạn 1-6 tháng, lãi suất VPBank ưu đãi cho khách từ 7,3% đến 9%.
Nếu so với kỳ hạn 6 tháng ở lãi suất tiết kiệm trực tuyến (6,2%/năm), thì khách hàng đã hưởng mức ưu đãi vượt trội tới 2,8 điểm phần trăm. Với khách mua mệnh giá 10 triệu đồng trong cùng kỳ hạn từ 1-6 tháng, ngân hàng này cũng tung lãi suất dao động 6,2-7,8% một năm, cao hơn nhiều so với lãi suất tiết kiệm online.
Ngay cả nhóm big4 cũng huy động lãi cao ở kỳ hạn 6 tháng trở lên đối với khách mua CCTG. Đơn cử, VietinBank đang phát hành CCTG với lãi suất chạm mốc 7,5%/năm, tùy kỳ hạn và điều kiện áp dụng. So với mức lãi gửi tiết kiệm 6,6%/năm của kỳ hạn 6 tháng, sản phẩm CCTG của VietinBank tạo ra khoảng chênh 0,9 điểm phần trăm.
Tại Vietcombank, CCTG trực tuyến có lãi suất 7,5%/năm kỳ hạn 6 tháng, 7,7% kỳ hạn 9 tháng và 7,9% kỳ hạn 12 tháng. Trong khi đó, lãi suất tiền gửi trực tuyến tương ứng thấp hơn, cụ thể: kỳ hạn 6-11 tháng ở mức 6,6%/năm và 12-18 tháng là 6,8%/năm.
Nên thận trọng trong lựa chọn
Dù có mức lãi suất cao hơn tiền gửi tiết kiệm ở một số kỳ hạn, CCTG không hoàn toàn giống tiền gửi tiết kiệm truyền thống. Đặc biệt, khả năng rút tiền trước hạn và thanh khoản phụ thuộc vào điều kiện của từng sản phẩm. Hiện nhiều ngân hàng quy định CCTG không được thanh toán trước hạn.
Do đó, người dân cần tìm hiểu kỹ các điều khoản về thanh khoản, chuyển nhượng và phương thức xử lý khi cần vốn trước hạn, qua đó cân đối giữa mức sinh lời và khả năng sử dụng tiền.
Theo chuyên gia kinh tế, TS Lê Bá Chí Nhân, CCTG phù hợp với người có nguồn tiền nhàn rỗi tương đối ổn định và xác định rõ thời gian chưa cần sử dụng đến vốn, không nên lựa chọn mua chỉ vì mức lãi suất cao hơn tiền gửi tiết kiệm.
“Điểm cần nhìn nhận là CCTG về bản chất là một công cụ huy động vốn có tính ổn định cao đối với ngân hàng. Khi phát hành CCTG kỳ hạn dài với lãi suất hấp dẫn, ngân hàng có thể chủ động hơn về nguồn vốn trung và dài hạn, từ đó cải thiện khả năng cung ứng tín dụng. Đổi lại, người mua phải chấp nhận đánh đổi một phần tính thanh khoản để nhận mức sinh lời cao hơn”, ông phân tích.
Vì vậy, TS Nhân cho rằng người dân chỉ nên mua CCTG khi đáp ứng ba điều kiện.
Thứ nhất, dòng tiền đó thực sự là tiền nhàn rỗi, không phải khoản tiền có khả năng phải sử dụng đột xuất trong 3-6 tháng hoặc một vài năm tới.
Thứ hai, phải đọc rất kỹ điều khoản tất toán trước hạn, chuyển nhượng và phương thức trả lãi. Không nên nhìn vào con số lãi suất niêm yết mà bỏ qua khả năng tiếp cận dòng tiền khi có nhu cầu.
Thứ ba, cần phân bổ kỳ hạn, thay vì đưa toàn bộ tiền nhàn rỗi vào một CCTG dài hạn.
Ở tầm vĩ mô, theo TS Nhân, xu hướng ngân hàng tăng phát hành CCTG phản ánh nhu cầu đa dạng hóa và ổn định nguồn vốn. Với các sản phẩm kỳ hạn dài, nguồn vốn này có thể góp phần tạo nền tảng cho tín dụng trung và dài hạn.
Tuy nhiên, người gửi tiền không nên xem CCTG là “tiết kiệm phiên bản lãi suất cao”. Đây là một sản phẩm tài chính có lợi suất đi kèm với điều kiện thanh khoản.
"Theo tôi, nguyên tắc quan trọng nhất là lãi suất càng cao thì càng phải xem xét kỹ khả năng khóa vốn. Nếu chưa chắc chắn về nhu cầu sử dụng tiền, tiền gửi tiết kiệm thông thường vẫn có thể là lựa chọn linh hoạt và phù hợp hơn", TS Nhân bày tỏ quan điểm.
|
Theo TS. Lê Bá Chí Nhân, cuộc đua lãi suất tiền gửi hiện nay thực chất phản ánh áp lực cân đối nguồn vốn ngày càng lớn trong hệ thống ngân hàng, khi tăng trưởng tín dụng cao hơn đáng kể so với tăng trưởng huy động. Hiện tượng này tạo nên sự phân hóa rõ rệt: trong khi các ngân hàng có nền tảng tiền gửi dân cư lớn có lợi thế thanh khoản dồi dào để giữ lãi suất ổn định, các ngân hàng nhỏ hoặc có tốc độ tăng trưởng tín dụng cao phải tăng lãi suất như một công cụ để cạnh tranh nguồn vốn. Ở góc độ vĩ mô, chi phí huy động tăng nhanh có nguy cơ đẩy lãi suất cho vay lên cao, gây áp lực trực tiếp lên người đi vay và cản trở mục tiêu hỗ trợ tăng trưởng kinh tế. Do đó, hệ thống ngân hàng cần chuyển hướng cạnh tranh từ “giá vốn” sang chất lượng dịch vụ, công nghệ và quản trị rủi ro; đồng thời về dài hạn, cần phát triển mạnh thị trường trái phiếu và thị trường vốn để giảm tải áp lực tín dụng cho hệ thống ngân hàng. |
Thu Hà
- 09:16 07/09/2026




 Thêm mới watchlist




