




Lựa chọn tài khóa mới của Việt Nam qua kế hoạch phát hành trái phiếu bằng USD
Lựa chọn tài khóa mới của Việt Nam qua kế hoạch phát hành trái phiếu bằng USD
Việc Bộ Tài chính cân nhắc phát hành trái phiếu Chính phủ bằng đồng USD sau 12 năm vắng bóng đánh dấu bước chuyển trong tư duy điều phối dòng vốn vĩ mô. Đằng sau lãi suất coupon đề xuất khoảng 7% là mục tiêu tạo dựng đường cong định giá chuẩn cho doanh nghiệp, giảm tải áp lực cung ứng vốn dài hạn cho hệ thống ngân hàng và định hình lại bức tranh nợ công trong giai đoạn mới.
Tái xuất sau hơn một thập kỷ
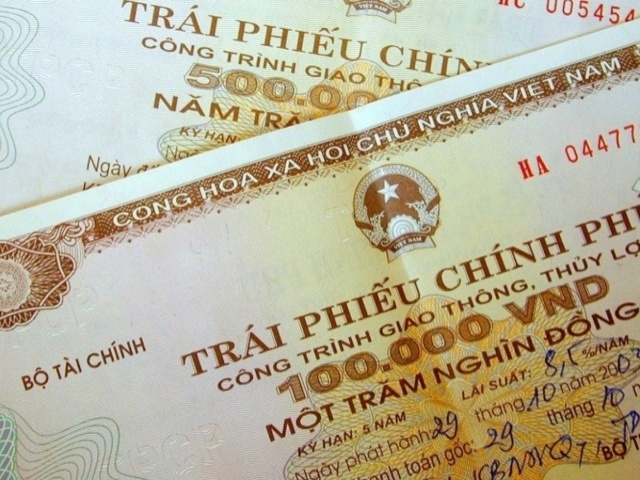
Hãng tin Reuters mới đây cho biết Bộ Tài chính Việt Nam đang thảo luận với các ngân hàng đầu tư quốc tế về phương án phát hành trái phiếu Chính phủ bằng đồng USD với quy mô 500 triệu đến 1 tỷ USD, kỳ hạn 10 năm. Đây là lần đầu tiên sau 12 năm Việt Nam chuẩn bị trở lại thị trường vốn quốc tế, kể từ đợt phát hành 1 tỷ USD lãi suất 4.8% vào năm 2014.
Các định chế nước ngoài khuyến nghị mức lãi suất danh nghĩa dao động quanh mốc 7%/năm cho đợt huy động nợ mới. Động thái này diễn ra trong bối cảnh nền kinh tế đang đẩy mạnh đầu tư công nhằm phục vụ mục tiêu tăng trưởng dài hạn.
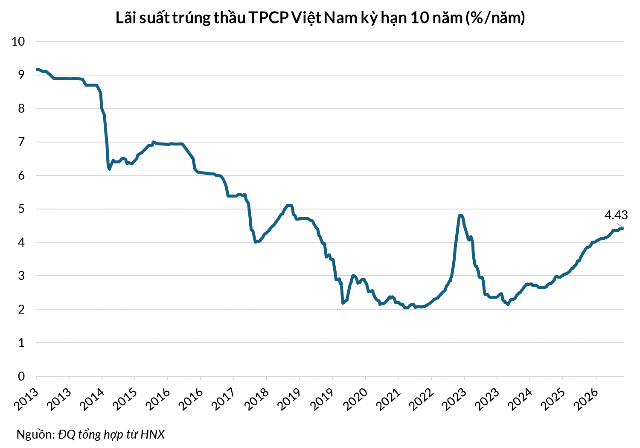
Ở thị trường trong nước, Kho bạc Nhà nước đã phát hành gần 264 ngàn tỷ đồng trái phiếu Chính phủ bằng VNĐ với lãi suất bình quân kỳ hạn 10 năm ở mức 4.19%/năm, phiên gần nhất đạt 4.43%/năm. Khoảng cách chênh lệch danh nghĩa gần 260 điểm cơ bản (2.6 điểm %) đặt ra câu hỏi về tính kinh tế của việc huy động vốn vay ngoại tệ. Nhìn nhận qua lăng kính chi phí ngân sách ngắn hạn, việc vay nợ bằng đồng USD dường như tạo ra gánh nặng tài chính lớn hơn vay bằng đồng nội tệ.
Tuy nhiên, mức coupon 7% phản ánh đúng quy luật định giá khách quan khi lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm hiện neo quanh mốc 5.0%. Với xếp hạng tín nhiệm quốc gia ở mức BB+, chênh lệch bù đắp rủi ro của Việt Nam dao động từ 200-250 điểm cơ bản so với lãi suất chuẩn Mỹ.
Trái lại, lãi suất VNĐ thấp phản ánh đặc thù dòng vốn nhàn rỗi trong nước tìm kiếm bến đỗ an toàn, không đại diện cho chi phí vốn tự do quốc tế.
Trong nền kinh tế mở tài khoản vốn hoàn toàn, nếu lãi suất trái phiếu Chính phủ Mỹ là 5.0% trong khi trái phiếu Chính phủ nội địa chỉ là 4.2%, dòng tiền sẽ có xu hướng chảy ra nước ngoài để hưởng lợi nhuận cao hơn với rủi ro thấp hơn, buộc lãi suất trong nước phải tăng lên để lập lại trạng thái cân bằng. Tại Việt Nam, cơ chế kiểm soát dòng vốn giữ thanh khoản tiền đồng nằm trọn bên trong biên giới, buộc các dòng tiền lớn phải chấp nhận mức lợi suất 4.2%.
Việc cân nhắc đi vay với mặt bằng lãi suất quốc tế cho thấy nhà điều hành hướng tới những mục tiêu cơ cấu vượt ra ngoài bài toán chi phí vay nợ đơn thuần. Quyết định mở lại kênh nợ ngoại tệ trước hết nhằm giải quyết điểm nghẽn thiếu hụt hệ quy chiếu tài chính cho toàn bộ khu vực doanh nghiệp.
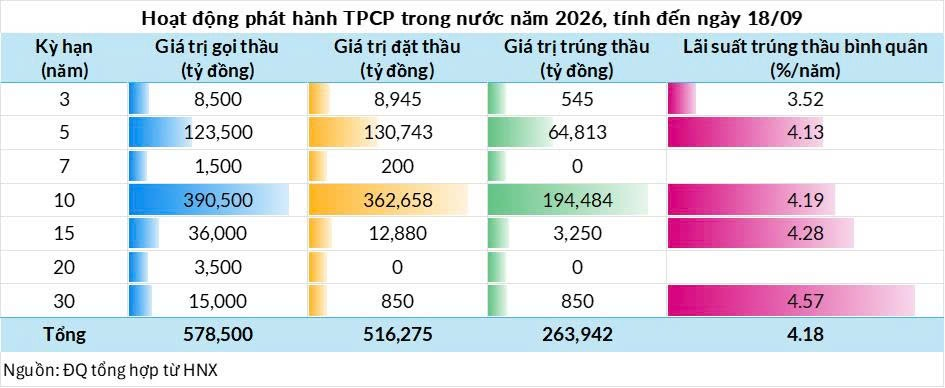
Kỳ hạn 10 năm chiếm 74% tổng giá trị TPCP phát hành kể từ đầu năm.
|
Mốc định giá chuẩn
Trong cấu trúc tài chính toàn cầu, nguyên tắc trần tín nhiệm quốc gia quy định doanh nghiệp không thể vay nợ quốc tế với chi phí thấp hơn mức rủi ro của Chính phủ sở tại. Khoảng trống 12 năm vắng bóng trái phiếu Chính phủ trên thị trường thứ cấp khiến các nhà đầu tư ngoại thiếu đường cong lợi suất tham chiếu chuẩn mực. Điều này buộc các doanh nghiệp và ngân hàng thương mại Việt Nam khó huy động vốn ngoại hơn, hoặc phải chấp nhận mức bù rủi ro cao hơn thực tế.
Những năm gần đây chứng kiến các tập đoàn lớn phải tự xoay xở khi tiếp cận thị trường tài chính quốc tế. Điển hình là việc VPBank thu xếp khoản vay hợp vốn 1.44 tỷ USD, Vingroup phát hành 350 triệu USD trái phiếu tại sàn Vienna với lãi suất 5.75% và chuẩn bị chào bán 400 tỷ won tại Hàn Quốc với lãi suất 8%. Dù Thủ tướng Chính phủ đã nới trần vay nợ nước ngoài của khối doanh nghiệp lên 6.1 tỷ USD, việc thiếu vắng mốc tham chiếu từ trái phiếu Chính phủ vẫn khiến các đơn vị phát hành tư nhân gặp bất lợi khi đi vay bằng USD.
Một đợt phát hành trái phiếu Chính phủ quy mô 1 tỷ USD kỳ hạn 10 năm với mức coupon 7% sẽ tạo ra căn cứ giúp các tổ chức xếp hạng tín nhiệm và nhà đầu tư ngoại tính toán chính xác mức chênh lệch rủi ro cho từng nhóm ngành. Khi mức sàn nợ quốc gia được xác lập rõ ràng, các ngân hàng thương mại và tập đoàn tư nhân sẽ có cơ sở đàm phán phát hành trái phiếu doanh nghiệp với mức lợi suất cạnh tranh hơn.
Hiệu quả từ việc hạ thấp chi phí vốn ngoại của khối tư nhân giúp bù đắp đáng kể cho phần chênh lệch lãi suất danh nghĩa mà ngân sách phải chi trả. Không dừng lại ở vai trò tham chiếu cho khối doanh nghiệp, dòng vốn ngoại tệ huy động trực tiếp còn giải tỏa điểm nghẽn thanh khoản trong hệ thống tiền tệ nội địa.
Giảm tải cho hệ thống ngân hàng
Hệ thống ngân hàng thương mại lâu nay là kênh cung ứng vốn chủ lực cho toàn bộ nhu cầu đầu tư của nền kinh tế. Tỷ lệ dư nợ tín dụng trên GDP ở mức cao, từ khoảng 145% năm 2025 và dự kiến lên 155% trong năm 2026 với tổng dư nợ tính tới tháng 7 năm nay đã vượt 20 triệu tỷ đồng. Hơn 77% dư nợ này được phân bổ trực tiếp cho sản xuất kinh doanh và đầu tư dự án. Việc nền kinh tế phụ thuộc quá lớn vào tín dụng tạo áp lực thường trực lên bảng cân đối kế toán của các nhà băng.
Áp lực thanh khoản gia tăng khi tốc độ tăng trưởng tín dụng liên tục vượt tốc độ huy động tiền gửi từ năm 2021 đến nay. Nguồn vốn ngân hàng chủ yếu là tiền gửi ngắn hạn, trong khi nhu cầu tài trợ cho các dự án hạ tầng giao thông và năng lượng lại kéo dài hàng thập kỷ. Các kênh huy động vốn dài hạn như thị trường cổ phiếu hay trái phiếu vẫn còn khiêm tốn về quy mô. Sự lệch pha kỳ hạn giữa tài sản và công nợ đặt ra thách thức lớn cho bài toán an toàn vốn của hệ thống tín dụng nội địa.
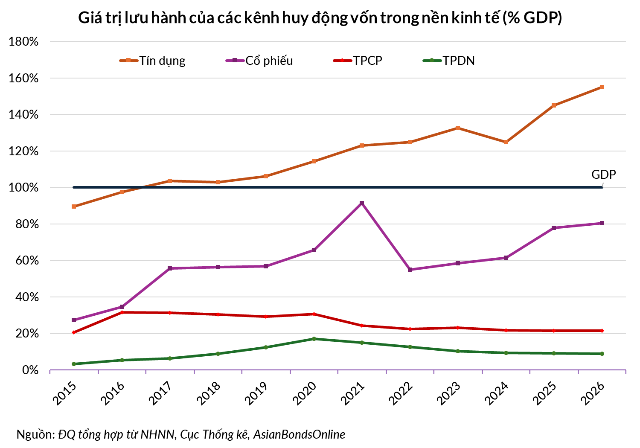
Bộ Tài chính ước tính nhu cầu vốn toàn xã hội giai đoạn 2026-2030 cần khoảng 38.5 triệu tỷ đồng. Nếu không mở thêm kênh dẫn vốn, hệ thống ngân hàng sẽ phải co hẹp tín dụng thương mại để gánh vác các dự án dài hạn của nhà nước. Việc Chính phủ phát hành trái phiếu quốc tế giúp nhập khẩu nguồn thanh khoản dài hạn, giải phóng hạn mức tín dụng ngân hàng để tập trung tài trợ cho khu vực kinh tế tư nhân.
Sự phân bổ áp lực vốn giữa ngân sách, thị trường quốc tế và hệ thống tín dụng bảo đảm tính khả thi cho các công trình hạ tầng trọng điểm. Dù vậy, việc gia tăng vay nợ bằng ngoại tệ đòi hỏi nhà điều hành phải kiểm soát chặt chẽ cơ cấu và nghĩa vụ nợ công tổng thể.
Cơ cấu nợ công
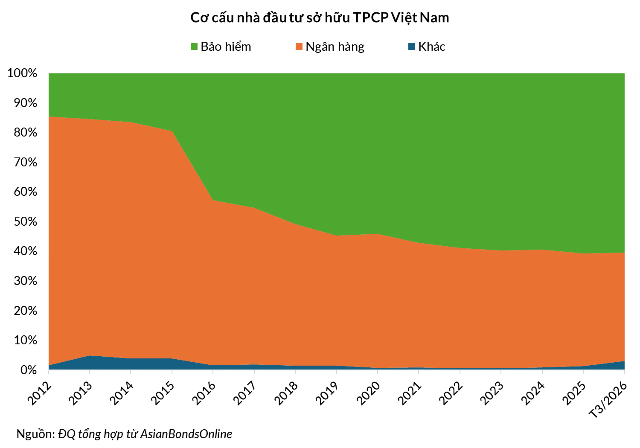
Các ngân hàng thương mại chỉ nắm khoảng 37% khối lượng trái phiếu Chính phủ nội địa đang lưu hành. Nhóm nắm giữ chi phối với hơn 60% thị phần là Bảo hiểm Xã hội Việt Nam và các doanh nghiệp bảo hiểm nhằm khớp kỳ hạn chi trả nghĩa vụ an sinh dài hạn. Tỷ lệ nợ công của Việt Nam duy trì ở mức an toàn 37% GDP, thấp hơn nhiều so với ngưỡng trần 60% của Quốc hội.
Kinh nghiệm Nhật Bản cho thấy tỷ lệ nợ công vượt 250% GDP vẫn an toàn nhờ hầu hết nợ định danh bằng đồng Yên và do các định chế trong nước nắm giữ. Một quốc gia không thể vỡ nợ nếu vay bằng đồng nội tệ mà mình có thể in tùy ý.
Tuy nhiên, bài học này không thể áp dụng máy móc cho Việt Nam do đồng Yên là ngoại tệ dự trữ quốc tế, còn tiền đồng chưa được chuyển đổi tự do toàn cầu. Khi Chính phủ vay nợ bằng USD, nguồn thu ngân sách bằng nội tệ sẽ đối mặt với rủi ro tỷ giá trong suốt kỳ hạn 10 năm.
Nếu tính thêm mức trượt giá bình quân 2% đến 3% mỗi năm của tiền đồng so với USD, chi phí vốn thực tế của khoản vay ngoại tệ có thể chạm 9-10%. Áp lực chênh lệch tỷ giá đòi hỏi cơ quan quản lý phải duy trì tỷ trọng nợ ngoại tệ ở mức thận trọng trong tổng danh mục nợ công.
Tư duy nền kinh tế mở
Việc trở lại thị trường vốn quốc tế sau 12 năm đánh dấu bước chuyển từ tâm lý thận trọng sang chủ động hội nhập dòng vốn toàn cầu. Khi quy mô nền kinh tế đã vượt mốc 500 tỷ USD và kim ngạch xuất nhập khẩu đạt trên 900 tỷ USD, việc khép kín kênh vay nợ ngoại tệ sẽ thu hẹp không gian huy động nguồn lực. Tiếp cận thị trường nợ thương mại giúp giảm dần sự phụ thuộc vào các khoản vay ODA vốn đi kèm nhiều điều kiện ràng buộc khắt khe.
Nguồn vốn huy động quốc tế với lãi suất thị trường 7% đòi hỏi kỷ luật giải ngân nghiêm ngặt vào các công trình hạ tầng có tính lan tỏa cao và có thể hỗ trợ tạo nguồn thu ngoại tệ thông qua xuất khẩu. Năng lực tạo dòng tiền ngoại tệ thực tế từ các tài sản hạ tầng là phương án bảo hiểm vững chắc nhất cho nghĩa vụ trả nợ gốc khi đáo hạn.
Hiệu quả phát hành không đo lường đơn thuần bằng việc bán hết lượng trái phiếu chào bán, mà bằng năng lực hấp thụ vốn và giá trị lan tỏa cho toàn bộ nền kinh tế. Lô trái phiếu USD kỳ hạn 10 năm, nếu được phát hành, sẽ là khoản đầu tư chiến lược vào hạ tầng tài chính nhằm mở đường cho các dòng vốn tiếp theo.
- 15:08 21/09/2026



 Thêm mới watchlist




