Nâng hạng chứng khoán Việt Nam: Hút vốn ngoại dễ, giữ vốn dài hạn mới khó
Nâng hạng chứng khoán Việt Nam: Hút vốn ngoại dễ, giữ vốn dài hạn mới khó
Việc chứng khoán Việt Nam được nâng hạng kỳ vọng mở rộng cánh cửa tiếp cận dòng vốn quốc tế. Tuy nhiên, theo các chuyên gia, thách thức lớn hơn sau nâng hạng là nâng cao chất lượng thị trường và giữ chân nguồn vốn dài hạn.
Thị trường chứng khoán Việt Nam bước sang một vị thế mới sau khi được FTSE Russell chính thức nâng hạng từ thị trường cận biên lên thị trường mới nổi thứ cấp. Tuy nhiên, theo các chuyên gia, bên cạnh việc thu hút dòng vốn ngoại, thách thức lớn hơn là nâng cao chất lượng thị trường và khả năng giữ chân nguồn vốn dài hạn.
Nâng hạng chỉ là điểm bắt đầu
TS Chu Thanh Tuấn, Phó Chủ nhiệm nhóm ngành cử nhân Kinh doanh, Đại học RMIT Việt Nam, cho rằng ý nghĩa lớn hơn của việc nâng hạng là Việt Nam chính thức bước vào “vũ trụ đầu tư” của nhiều quỹ quốc tế mà trước đây do quy định nội bộ hoặc giới hạn benchmark (chỉ số tham chiếu hoặc quỹ chuẩn) chưa thể đầu tư, hoặc chỉ phân bổ ở mức rất thấp.
Các cải cách như cơ chế không yêu cầu nhà đầu tư tổ chức nước ngoài phải có đủ tiền trước khi đặt lệnh mua (non prefunding), cùng các cải cách liên quan đến xử lý giao dịch không thanh toán đúng hạn, cũng giúp thị trường Việt Nam tiến gần hơn với thông lệ quốc tế.
"Vì vậy, nâng hạng trước hết là câu chuyện về khả năng tiếp cận thị trường. Nó không tự động làm lợi nhuận doanh nghiệp tăng, không loại bỏ rủi ro tỷ giá và cũng không bảo đảm giá cổ phiếu sẽ tăng liên tục", ông Tuấn nói.
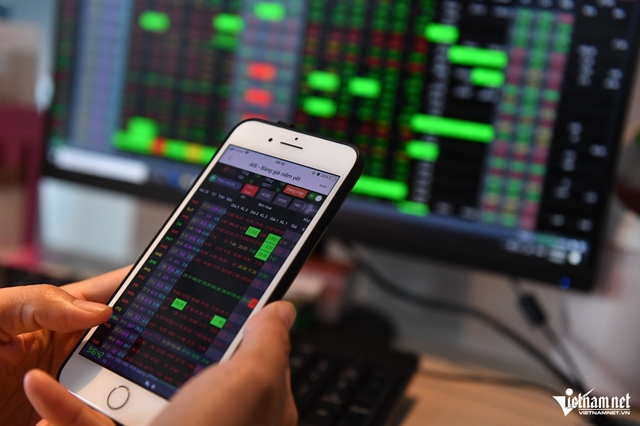
Nâng hạng chứng khoán là điều kiện cần nhưng chưa đủ để hút dòng vốn ngoại ở lại lâu trên thị trường. Ảnh: Tùng Đoàn |
Theo ông Tuấn, khi đánh giá tác động của nâng hạng, cần phân biệt dòng vốn từ các quỹ bám chỉ số và dòng vốn chủ động. Một quỹ ETF hoặc quỹ thụ động bám sát chỉ số thường phải mua cổ phiếu khi Việt Nam được bổ sung vào benchmark nhằm hạn chế sai lệch so với chỉ số. Đây là phần dòng vốn có mức độ chắc chắn tương đối cao.
Trong khi đó, các quỹ chủ động không nhất thiết phải phân bổ vốn vào cổ phiếu Việt Nam chỉ vì thị trường được nâng hạng. Quyết định phân bổ phụ thuộc vào đánh giá của nhà đầu tư về định giá, lợi nhuận kỳ vọng, thanh khoản, rủi ro tỷ giá và cơ hội tại các thị trường khác.
Vì thế, các dự báo về dòng vốn có sự chênh lệch. Đơn cử, HSBC ước tính dòng vốn thụ động liên quan trực tiếp đến nâng hạng có thể đạt khoảng 1,2 tỷ USD. SSI Research đưa ra mức khoảng 1,5 tỷ USD. Reuters dẫn thông tin từ FTSE cho rằng quá trình nâng hạng có thể giúp chuyển hướng khoảng 6 tỷ USD vốn vào Việt Nam. Hãng này dẫn thông tin Vanguard dự kiến đầu tư khoảng 2,5 tỷ USD vào Việt Nam trong những năm tới.
Ông Tuấn nhận định, nếu chỉ tính dòng vốn mang tính "cơ học" từ các quỹ bám chỉ số, quy mô có thể khoảng 1-2 tỷ USD. Các ước tính cao hơn nên được xem là kịch bản rộng hơn, bao gồm cả dòng vốn chủ động và các khoản phân bổ trong những năm tiếp theo.
"Vì vậy, câu hỏi lớn sau ngày 21/9 không phải 'bao nhiêu tỷ USD sẽ vào Việt Nam', mà là bao nhiêu vốn có thể ở lại và trở thành nguồn vốn dài hạn", TS Chu Thanh Tuấn nhấn mạnh và cho rằng nâng hạng mới chỉ là điều kiện cần. Theo ông, muốn dòng tiền quốc tế vào nhiều và ở lại lâu, Việt Nam vẫn phải chứng minh được lợi nhuận doanh nghiệp, triển vọng tăng trưởng, khả năng quản trị, thanh khoản thị trường và sự ổn định của đồng tiền.
Đồng quan điểm, Chứng khoán Sài Gòn - Hà Nội (SHS) đánh giá nâng hạng là điều kiện cần, trong khi điều kiện đủ là chất lượng doanh nghiệp, khả năng tăng trưởng của các công ty và nền kinh tế.
Sau nâng hạng, làm sao giữ dòng vốn ngoại ở lại?
Theo các chuyên gia, thành công của nâng hạng không nên đo bằng việc VN-Index tăng bao nhiêu hay Việt Nam nhận được bao nhiêu tỷ USD trong vài tháng đầu tiên. TS Chu Thanh Tuấn cho rằng thước đo quan trọng hơn là khả năng biến dòng tiền quốc tế thành nguồn vốn dài hạn với chi phí thấp hơn cho nền kinh tế.
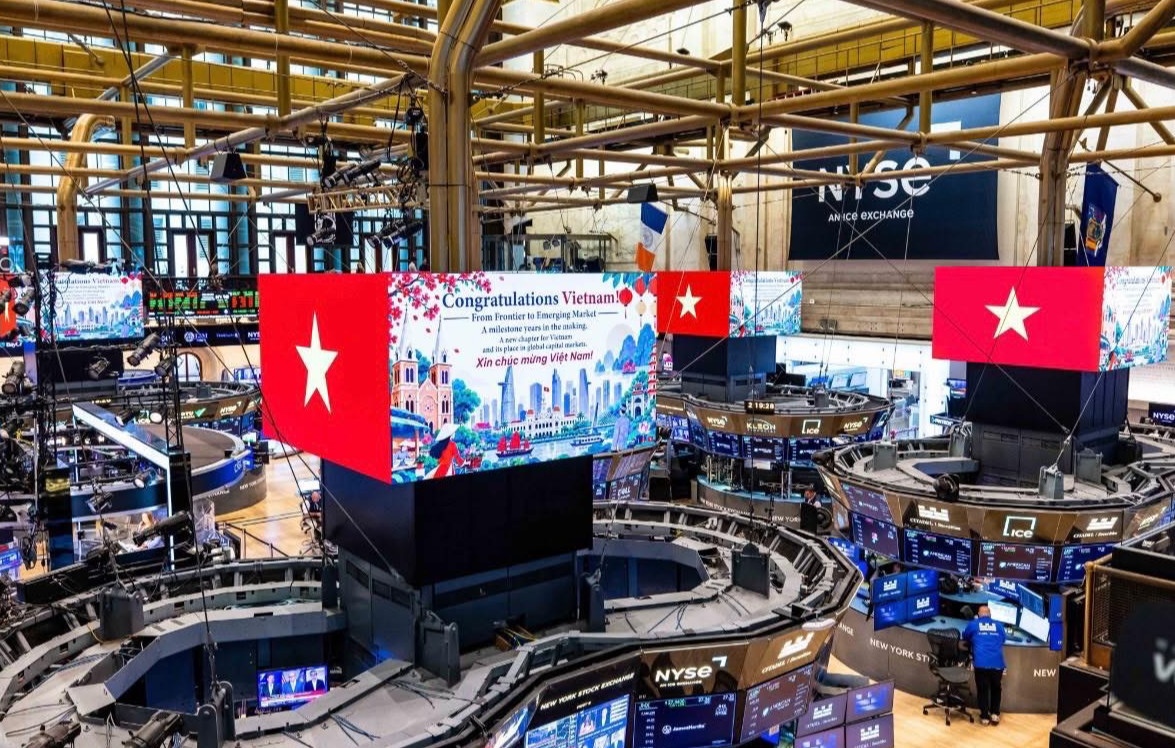
Theo các chuyên gia, sau nâng hạng thị trường chứng khoán, mục tiêu không nên là thu hút vốn ngoại bằng mọi giá. Ảnh: Ủy ban Chứng khoán Nhà nước
|
Để làm được điều đó, đầu tiên Việt Nam cần tiếp tục nâng cấp hạ tầng thị trường. Cơ chế không yêu cầu nhà đầu tư tổ chức nước ngoài phải có đủ tiền trước khi đặt lệnh mua đã tháo gỡ một nút thắt quan trọng, nhưng theo ông Tuấn, hệ thống thanh toán, xử lý giao dịch thất bại, bù trừ và quản trị rủi ro đối tác cần tiếp tục hoàn thiện khi số lượng và quy mô nhà đầu tư tổ chức quốc tế gia tăng.
Thứ hai, cần củng cố bộ đệm ngoại hối nhưng không nên chỉ theo đuổi một chỉ tiêu như "ba tháng nhập khẩu". Sau nâng hạng, cần theo dõi đồng thời dự trữ ngoại hối, nợ ngoại tệ ngắn hạn, nghĩa vụ đáo hạn, lượng tiền trong nền kinh tế có khả năng chuyển sang ngoại tệ và mức độ nhạy cảm của dòng vốn.
Thứ ba, tỷ giá cần duy trì đủ linh hoạt để hấp thụ một phần cú sốc bên ngoài. "Nếu cố bảo vệ một mức tỷ giá cố định trong mọi tình huống, ngân hàng trung ương có thể phải sử dụng lượng lớn dự trữ ngoại hối. Ngược lại, việc phát triển tốt hơn các thị trường kỳ hạn, hoán đổi và công cụ phòng hộ tỷ giá sẽ giúp nhà đầu tư quốc tế có thêm phương án quản trị rủi ro mà không nhất thiết phải bán tài sản Việt Nam", ông Tuấn lưu ý.
Sau cùng, Việt Nam cần mở rộng lực lượng nhà đầu tư dài hạn trong nước. Các quỹ hưu trí, bảo hiểm, quỹ tương hỗ và các định chế tiết kiệm chuyên nghiệp có thể tạo ra nguồn cầu ổn định hơn cho thị trường, giúp thị trường giảm phụ thuộc vào giao dịch ngắn hạn và chu kỳ vào ra của vốn ngoại.
Bà Thiều Thị Nhật Lệ, Tổng giám đốc CTCP Quản lý Quỹ UOBAM Việt Nam, cũng đánh giá, để thu hút và giữ chân dòng vốn ngoại dài hạn, Việt Nam cần tiếp tục nâng chất lượng và chiều sâu thị trường, với đủ doanh nghiệp có quy mô, chất lượng đáp ứng tiêu chí đầu tư của các quỹ lớn.
Bên cạnh đó, Việt Nam cần cải thiện cơ chế và khả năng tiếp cận thị trường, tạo thuận lợi cho nhà đầu tư nước ngoài. Theo bà, triển vọng kinh tế, đặc biệt là tăng trưởng của Việt Nam, vẫn là yếu tố quan trọng trong quyết định phân bổ vốn dài hạn của các tổ chức quốc tế.
Thu Hà
- 05:30 30/09/2026



 Thêm mới watchlist