




REE, GAS và VIB có gì hấp dẫn?
REE, GAS và VIB có gì hấp dẫn?
Các công ty chứng khoán (CTCK) khuyến nghị khả quan REE nhờ cơ cấu hoạt động kinh doanh đa dạng giúp lợi nhuận ổn định; vượt trội GAS nhờ sản lượng khí khô tăng trưởng và mảng LNG mở rộng; theo dõi VIB do áp lực trích lập dự phòng gia tăng.
Khuyến nghị khả quan REE với giá mục tiêu 56,200 đồng/cổ phiếu
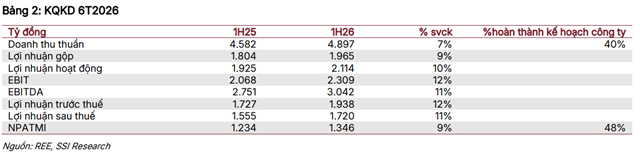
CTCK SSI (SSI) cho biết, CTCP Cơ Điện Lạnh (HOSE: REE) ghi nhận kết quả kinh doanh 6 tháng đầu năm 2026 với doanh thu đạt 4,897 tỷ đồng, tăng 7% so với cùng kỳ năm trước) và lãi ròng đạt 1,346 tỷ đồng, tăng 9%, thực hiện lần lượt 40% kế hoạch doanh thu và 48% kế hoạch lợi nhuận cả năm. Các mảng năng lượng, nước và môi trường cùng cơ điện lạnh (M&E) tiếp tục đóng vai trò là những động lực dẫn dắt kết quả tích cực.
Dù điều kiện thời tiết kém thuận lợi từ hiện tượng El Nino gây áp lực lên sản lượng thủy điện, REE vẫn duy trì triển vọng ổn định nhờ cơ cấu kinh doanh đa ngành. Đáng chú ý, mảng M&E bứt phá mạnh mẽ khi giá trị hợp đồng ký mới 6 tháng đầu năm đạt 5,900 tỷ đồng (gấp 3.2 lần so với cùng kỳ năm trước), vượt đỉnh năm 2024 và gần như hoàn thành kế hoạch cả năm 2026.
Bên cạnh đó, mảng văn phòng cho thuê duy trì tỷ lệ lấp đầy cao và mảng nước sạch tăng trưởng ổn định. Về dài hạn, các dự án năng lượng tái tạo mới như Duyên Hải 2, Duyên Hải 3 (vận hành từ quý 4/2026) và Phú Cường 1A & 1B sẽ tiếp tục củng cố công suất cho doanh nghiệp.
Kết hợp phương pháp định giá từng phần (SOTP) và P/E mục tiêu 14 lần, SSI nâng khuyến nghị lên khả quan đối với cổ phiếu REE với giá mục tiêu 56,200 đồng/cp, tương ứng tiềm năng tăng giá 24.2% so với giá đóng cửa 45,250 đồng/cp ngày 03/09/2026.
Xem thêm tại đây
Khuyến nghị GAS vượt trội với giá mục tiêu 84,900 đồng/cổ phiếu
CTCK Bảo Việt (BVSC) cho biết, Tổng Công ty Khí Việt Nam - CTCP (HOSE: GAS) ghi nhận kết quả kinh doanh quý 2/2026 tăng trưởng ấn tượng với doanh thu thuần đạt 43,249 tỷ đồng, tăng 44% so với cùng kỳ năm trước và lãi ròng đạt 5,850 tỷ đồng, tăng 23% so với cùng kỳ. Lũy kế 6 tháng đầu năm 2026, doanh thu thuần đạt 81,268 tỷ đồng, tăng 46% so với cùng kỳ năm trước và lãi ròng đạt 8,805 tỷ đồng, tăng 17% so với cùng kỳ năm trước, chủ yếu nhờ giá bán các sản phẩm khí tăng cao và sản lượng LNG phân phối mở rộng mạnh mẽ.
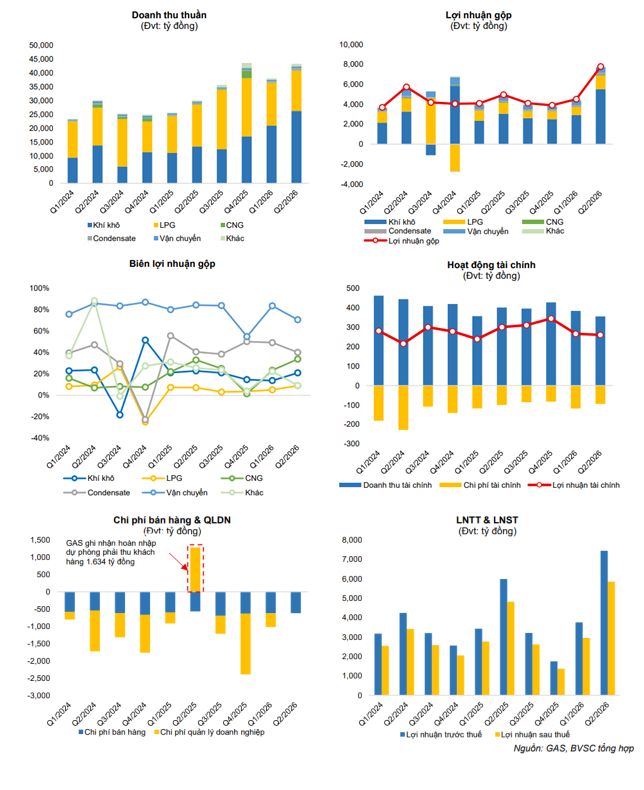 Triển vọng kinh doanh của GAS được hỗ trợ tích cực nhờ tiếp nhận quyền kinh doanh thương mại khí tại mỏ PM3-CAA từ cuối năm 2025 (dự kiến đóng góp thêm khoảng 12,000 tỷ đồng doanh thu) và đẩy mạnh phân phối LNG cho các nhà máy điện Nhơn Trạch 3 & 4 cũng như thị trường quốc tế. Cả năm 2026, BVSC dự phóng doanh thu thuần và lãi ròng của GAS lần lượt đạt 160,115 tỷ đồng, tăng 18% và 14,277 tỷ đồng, tăng 25%. Về dài hạn, nguồn cung khí nội địa sẽ tiếp tục được bổ sung vững chắc từ chuỗi dự án khí điện Lô B - Ô Môn và các mỏ mới chuẩn bị đưa vào khai thác.
Sử dụng kết hợp phương pháp chiết khấu dòng tiền (DCF) và định giá P/E với tỷ trọng tương đương, BVSC xác định giá mục tiêu cho cổ phiếu GAS là 84,900 đồng/cp, tương ứng tiềm năng tăng giá 21.5% so với giá đóng cửa 69,900 đồng/cp ngày 04/08/2026 và đưa ra khuyến nghị vượt trội.
Xem thêm tại đây
Theo dõi VIB với giá mục tiêu 14,200 đồng/cổ phiếu
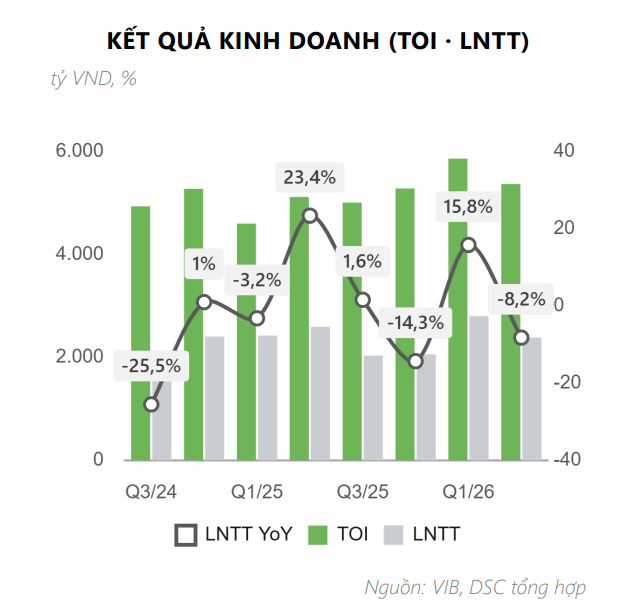
CTCK DSC (DSC) cho biết, Ngân hàng TMCP Quốc tế Việt Nam (HOSE: VIB) ghi nhận tổng thu nhập hoạt động (TOI) quý 2/2026 đạt 5,368 tỷ đồng, tăng 5% so với cùng kỳ năm trước, nhưng lợi nhuận trước thuế giảm 8% so với cùng kỳ năm trước xuống mức 2,383 tỷ đồng. Dù thu nhập lãi thuần vẫn tăng 10% so với cùng kỳ năm trước đạt 4,368 tỷ đồng nhờ biên lãi thuần (NIM) phục hồi lên 3.14%, thu nhập ngoài lãi lại sụt giảm mạnh do không còn khoản thu đột biến từ thẻ Visa và mảng kinh doanh ngoại hối ghi nhận lỗ 423 tỷ đồng.
Lũy kế 6 tháng đầu năm 2026, lợi nhuận trước thuế của VIB đạt gần 5,186 tỷ đồng, tăng 3% so với cùng kỳ.
 Tăng trưởng tín dụng 6 tháng đầu năm của VIB chỉ đạt 3.96% so với đầu năm, thấp hơn đáng kể so với mức bình quân toàn ngành (8.4%), trong đó mảng cho vay bán lẻ cốt lõi giảm 2% do lực cầu suy yếu trong môi trường lãi suất cao. Do đó, ngân hàng đã điều chỉnh giảm mục tiêu tăng trưởng tín dụng cả năm 2026 xuống 12.2% thay vì mức 15% như kế hoạch ban đầu. Đáng lưu ý, tỷ lệ nợ xấu ở mức 2.93% đi kèm tỷ lệ bao phủ nợ xấu mỏng (44%), khiến chi phí dự phòng rủi ro tín dụng trong quý 2 vọt lên 1,280 tỷ đồng (+102% so với cùng kỳ năm trước) và tạo áp lực trực tiếp lên lợi nhuận.
Dựa trên phương pháp định giá P/B với hệ số mục tiêu 0.95 lần, DSC hạ khuyến nghị xuống theo dõi đối với cổ phiếu VIB với giá mục tiêu 12 tháng là 14,200 đồng/cp, thấp hơn 4% so với giá đóng cửa 14,750 đồng/cp ngày 24/08/2026.
Xem thêm tại đây
- 11:00 07/09/2026





 Thêm mới watchlist




