




Sóng bank chạy mô hình chữ “K”, chất lượng tài sản đã phản ánh đủ?
Sóng bank chạy mô hình chữ “K”, chất lượng tài sản đã phản ánh đủ?
Kỳ vọng nâng hạng thị trường không tạo ra một con sóng đồng loạt cho nhóm cổ phiếu ngân hàng. Tính đến phiên 15/09, gần 60% số mã bank giảm giá từ đầu năm 2026, trong khi mức tăng giữa các cổ phiếu cũng chênh lệch rất lớn. Liệu câu chuyện riêng của từng ngân hàng và chất lượng tài sản phía sau đã phản ánh đủ vào giá cổ phiếu?
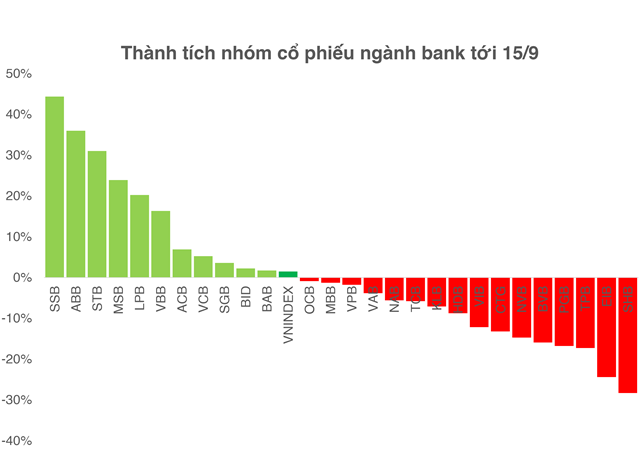
Tính đến 15/09, có 16/27 cổ phiếu ngân hàng giảm giá từ đầu năm 2026, tương đương khoảng 59.26%.
|
Trong nhóm tăng giá, SSB đạt mức 44.35%, dẫn đầu toàn ngành nhờ câu chuyện nới room cho tiền ngoại. ABB đứng thứ hai với mức tăng 35.98%, trong khi cổ phiếu STB tăng mạnh thứ ba đạt 31.03%.
Sự trái chiều này cho thấy câu chuyện nâng hạng thị trường, dù được kỳ vọng mở rộng dòng vốn ngoại và cải thiện thanh khoản, chưa đủ tạo thành động lực chung cho toàn bộ nhóm ngân hàng.
Thay vào đó, dòng tiền đang có xu hướng tìm đến những ngân hàng sở hữu câu chuyện riêng, chẳng hạn khả năng nới room ngoại, được đưa vào danh mục ETF hoặc chuyển sàn…
Với nhà đầu tư, điều này đồng nghĩa việc lựa chọn cổ phiếu bank trong năm 2026 không đơn thuần là đặt cược vào một “sóng ngành”.
Điểm nhấn nợ xấu và định giá phân hóa
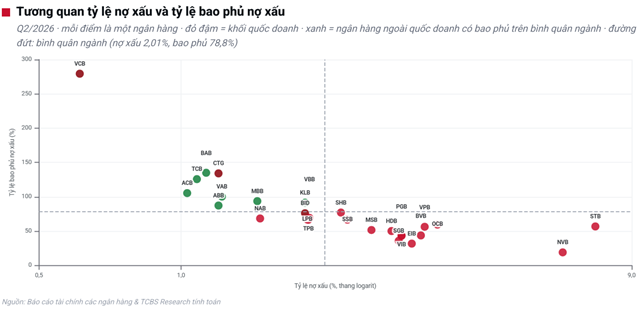
Theo báo cáo Chất lượng tài sản ngành Ngân hàng của TCBS công bố ngày 15/9, tỷ lệ nợ xấu (NPL) toàn ngành ngân hàng trong quý 2/2026 tăng lên 2.01%. Tuy nhiên, con số này phần nào bị kéo lên bởi diễn biến tại STB.
Bất chấp nằm trong Top 3 mã tăng giá, STB lại đóng góp tới 77.7% tổng lượng nợ xấu tăng thêm của toàn ngành. Nếu loại ngân hàng này khỏi thống kê, NPL của 26 ngân hàng còn lại thực tế giảm từ 2.02% xuống 1.78%.
Các chuyên gia phân tích của TCBS cho biết mức tăng nợ xấu tại STB chủ yếu đến từ việc hạch toán các khoản nợ tồn đọng vào nhóm 5, thay vì phản ánh hoàn toàn sự gia tăng của các khoản nợ mới phát sinh.
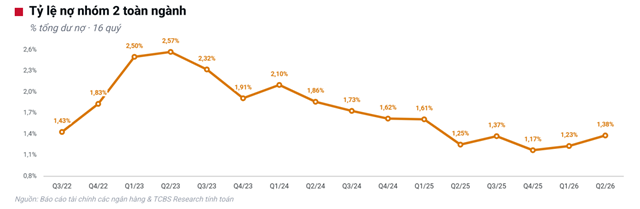
Dù vậy, bức tranh chất lượng tài sản chưa thể xem là hoàn toàn “nhẹ nhõm”. Nợ nhóm 2, vốn được xem là chỉ báo sớm cho nguy cơ hình thành nợ xấu, đã tăng hai quý liên tiếp lên 1.38% dư nợ.
Đây là yếu tố đáng theo dõi trong nửa cuối năm 2026, bởi nếu một phần nợ nhóm 2 chuyển thành nợ xấu, áp lực trích lập dự phòng có thể gia tăng và tác động trực tiếp đến lợi nhuận ngân hàng.
Trong khi đó, TCBS cũng lưu ý bộ đệm dự phòng cũng có dấu hiệu mỏng đi. Tỷ lệ bao phủ nợ xấu (LLR) toàn ngành giảm xuống 78.8%, thấp hơn mức 79.8% cùng kỳ. Nguyên nhân là tốc độ tăng dự phòng 14.7% thấp hơn tốc độ tăng nợ xấu 16.1%.
Một chỉ báo khác cũng đáng chú ý là lãi và phí phải thu. Khoản mục này tăng 36.1% so với cùng kỳ, lên 230.7 nghìn tỷ đồng, tương đương 1.50% dư nợ và cao gấp đôi tốc độ tăng trưởng dư nợ 17.8%.
Trong khi đó, lãi dự thu là phần thu nhập đã được ghi nhận nhưng ngân hàng chưa thực sự thu được tiền. Tại một số ngân hàng quy mô nhỏ, khoản này thậm chí tương đương 87-202% thu nhập hoạt động cả năm, cho thấy nhà đầu tư cần thận trọng hơn khi đánh giá chất lượng lợi nhuận.
Với chất lượng tài sản khác nhau cũng dẫn đến sự phân hóa về mặt định giá. Theo phân tích của TCBS, thị trường hiện chia các ngân hàng thành ba nhóm khá rõ.
Nhóm thứ nhất gồm 8 ngân hàng có P/B từ 1.13-3.24 lần. Đây là những trường hợp thị trường vẫn đang trả mức định giá cao dựa trên khả năng sinh lời, trong khi chất lượng tài sản có dấu hiệu suy giảm hoặc bộ đệm dự phòng tương đối mỏng.
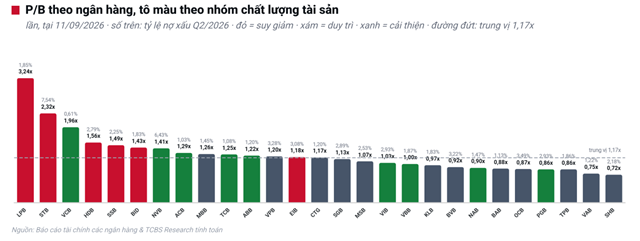
Nhóm thứ hai gồm 12 ngân hàng có P/B từ 0.72-1.07 lần, thấp hơn trung vị ngành. Mức chiết khấu này phần nào phản ánh rủi ro nợ xấu lớn hoặc lãi dự thu cao.
Trong khi đó, 7 ngân hàng được đánh giá có mức định giá phù hợp hơn với chất lượng tài sản, khi NPL dưới 1.5% và LLR dao động 87-279%.
Đáng chú ý, CTG được đánh giá có khoảng cách lớn giữa chất lượng tài sản và định giá, qua đó tạo ra biên an toàn tương đối cao cho nhà đầu tư.
Như vậy, khi câu chuyện nâng hạng thị trường bước vào giai đoạn được kỳ vọng rõ nét hơn, nhóm ngân hàng vẫn có thể hưởng lợi từ dòng vốn mới. Nhưng diễn biến từ đầu năm cho thấy dòng tiền nhiều khả năng sẽ không chia đều.
Câu hỏi lớn của nhóm bank trong phần còn lại của năm có lẽ không chỉ là ngân hàng nào hưởng lợi từ nâng hạng, mà còn là ngân hàng nào có đủ chất lượng tài sản và bộ đệm dự phòng để biến kỳ vọng dòng tiền thành tăng trưởng giá cổ phiếu bền vững.
- 08:44 16/09/2026




 Thêm mới watchlist




