




Tái cân bằng dòng vốn và bài toán minh bạch của doanh nghiệp
Tái cân bằng dòng vốn và bài toán minh bạch của doanh nghiệp
Việt Nam đang đứng trước yêu cầu xây dựng một cấu trúc tài chính cân bằng hơn, trong đó thị trường cổ phiếu và trái phiếu đảm nhiệm ngày càng nhiều hơn chức năng cung ứng vốn trung và dài hạn, góp phần chia sẻ gánh nặng với hệ thống ngân hàng. Khi dòng vốn được phân bổ trực tiếp qua thị trường nhiều hơn, chất lượng doanh nghiệp vẫn là nền tảng, nhưng tính minh bạch và khả năng đối thoại với nhà đầu tư sẽ ngày càng ảnh hưởng đến khả năng tiếp cận vốn.
Tái cân bằng cấu trúc dẫn vốn
Hệ thống ngân hàng từ lâu giữ vai trò chủ đạo trong cung ứng vốn cho nền kinh tế Việt Nam. Nhưng khi nhu cầu vốn cho hạ tầng, khu vực tư nhân, công nghệ và chuyển đổi xanh ngày càng lớn, việc phần lớn nguồn vốn tiếp tục đi qua bảng cân đối ngân hàng đặt ra yêu cầu đa dạng hóa các kênh dẫn vốn.
Theo World Bank trong A Turning Point for Viet Nam's Capital Markets, công bố ngày 22/04/2026, giai đoạn 2019 - 2023, Việt Nam huy động bình quân 53.5 tỷ USD mỗi năm qua khu vực ngân hàng, trong khi vốn huy động từ thị trường cổ phiếu chỉ 2.9 tỷ USD/năm - chênh lệch hơn 18 lần. Riêng nhu cầu đầu tư hạ tầng của Việt Nam vào khoảng 30 tỷ USD mỗi năm.
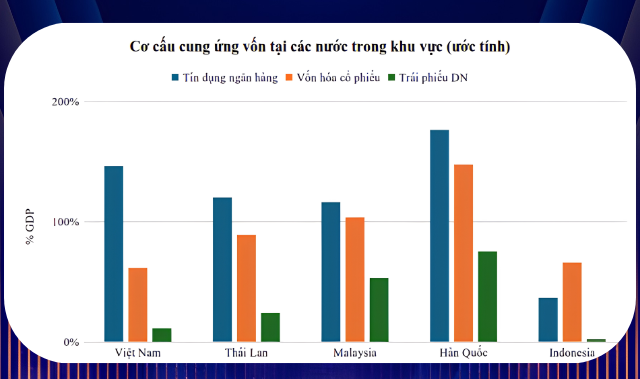
Bài toán vì vậy không phải thay thế ngân hàng - một trụ cột của hệ thống tài chính - mà là giảm mức độ tập trung chức năng cung ứng vốn, đặc biệt đối với nhu cầu trung và dài hạn.
Định hướng này đã được xác lập tại Quyết định 1726/QĐ-TTg ngày 29/12/2023 về Chiến lược phát triển thị trường chứng khoán đến năm 2030, với mục tiêu đưa thị trường chứng khoán trở thành “kênh huy động vốn trung và dài hạn quan trọng, chủ yếu cho nền kinh tế”. Đến năm 2030, vốn hóa thị trường cổ phiếu được đặt mục tiêu đạt 120% GDP; dư nợ thị trường trái phiếu tối thiểu 58% GDP, trong đó trái phiếu doanh nghiệp tối thiểu 25% GDP.
Trong khi đó, theo Báo cáo tổng kết công tác năm 2025 của Bộ Tài chính, vốn hóa cổ phiếu trên HOSE, HNX và UPCoM cuối năm 2025 mới tương đương khoảng 77.9% GDP. Khoảng cách này cho thấy dư địa phát triển còn lớn. Nhưng một thị trường lớn hơn chưa chắc đã là một thị trường hiệu quả hơn.
Dòng vốn nhiều hơn, cạnh tranh về chất lượng cao hơn
Khác với ngân hàng cấp vốn thông qua hệ thống thẩm định tập trung, trên thị trường chứng khoán, quyết định phân bổ vốn được thực hiện bởi các quỹ đầu tư, nhà đầu tư tổ chức và hàng triệu nhà đầu tư cá nhân.
Muốn dòng vốn đi đến đúng doanh nghiệp, thị trường phải có đủ thông tin để đánh giá chất lượng kinh doanh, triển vọng, rủi ro và hiệu quả sử dụng vốn. Bởi vậy, một thị trường lớn hơn nhưng bất cân xứng thông tin vẫn cao chưa chắc đã phân bổ vốn hiệu quả hơn.
Điều này càng đáng chú ý khi FTSE Russell đã xác nhận Việt Nam đáp ứng các tiêu chí của nhóm Secondary Emerging Market, với kế hoạch tái phân loại từ ngày 21/09/2026. World Bank ước tính nâng hạng có thể mang lại 3 - 5 tỷ USD dòng vốn danh mục trong những năm đầu.
Nhưng nâng hạng chỉ mở cánh cửa. Nhà đầu tư lựa chọn doanh nghiệp nào và có tiếp tục phân bổ vốn hay không vẫn phụ thuộc trước hết vào chất lượng doanh nghiệp.
Cạnh tranh về vốn vì vậy ngày càng trở thành cạnh tranh về chất lượng - từ kết quả kinh doanh, quản trị, hiệu quả phân bổ vốn đến mức độ minh bạch.
Minh bạch không tạo ra giá trị và không thể biến doanh nghiệp yếu thành doanh nghiệp tốt. Nhưng thông tin đầy đủ có thể giảm bất cân xứng thông tin và giúp thị trường nhận diện giá trị chính xác hơn. Ngược lại, doanh nghiệp tốt nhưng thiếu minh bạch có thể phải chịu một “mức chiết khấu niềm tin”, khi nhà đầu tư yêu cầu mức sinh lời cao hơn để bù đắp cho những bất định chưa thể đánh giá.
Từ công bố thông tin đến quản trị quan hệ vốn
Nền tảng công bố thông tin của doanh nghiệp niêm yết Việt Nam đã cải thiện đáng kể. Theo Khảo sát Công bố thông tin IR Awards 2026 trên 685 doanh nghiệp niêm yết, 459 doanh nghiệp, tương đương 67%, đạt Chuẩn Công bố thông tin.
Điều đó cho thấy bài toán tiếp theo không còn chỉ là “công bố đúng và đủ”, mà là nâng chất lượng thông tin và khả năng kết nối giữa doanh nghiệp với người cung cấp vốn.
Đây cũng là hướng tiếp cận phù hợp với thông lệ quốc tế. G20/OECD Principles of Corporate Governance 2023 nhấn mạnh vai trò của minh bạch đối với hiệu quả thị trường; trong khi NIRI - The Association for Investor Relations định nghĩa IR là một trách nhiệm quản trị mang tính chiến lược, tạo ra giao tiếp hai chiều giữa doanh nghiệp với cộng đồng tài chính.
Tham chiếu các nguyên tắc này trong bối cảnh Việt Nam, trọng tâm nâng cấp IR có thể nhìn qua bốn chuyển dịch:
Thứ nhất, từ công bố đúng và đủ sang minh bạch chủ động: Giúp nhà đầu tư hiểu sâu hơn về động lực tăng trưởng, giả định kinh doanh, rủi ro và hiệu quả phân bổ vốn.
Thứ hai, từ phản hồi nhà đầu tư sang xây dựng quan hệ vốn dài hạn: Chủ động xác định và thiết lập quan hệ với những nhóm nhà đầu tư phù hợp với chiến lược phát triển.
Thứ ba, từ phản ứng trước sự kiện sang chuẩn bị trước cơ hội: Chuẩn hóa dữ liệu và câu chuyện đầu tư, đồng thời chủ động xây dựng quan hệ với nhà đầu tư trước những “cửa sổ vốn” như nâng hạng, huy động vốn hay chu kỳ mới của ngành.
Thứ tư, từ truyền thông một chiều sang phản hồi chiến lược: Đưa góc nhìn của nhà đầu tư trở lại Ban điều hành và Hội đồng quản trị, giúp doanh nghiệp hiểu thị trường đang đánh giá chiến lược, triển vọng và rủi ro như thế nào.
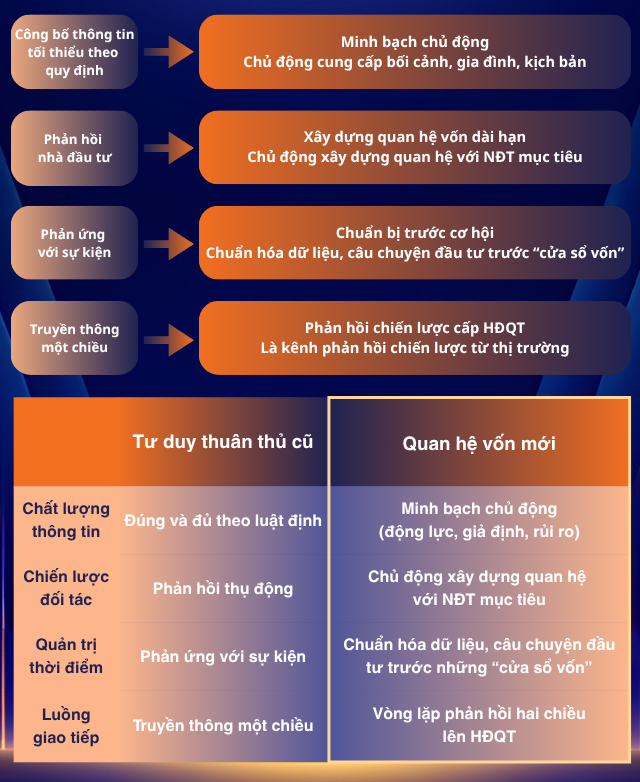
Bốn dịch chuyển trọng tâm trong cách tổ chức hoạt động IR
|
Nói ngắn gọn, hoạt động IR tại Việt Nam đã có nền tảng tốt hơn về tuân thủ; dư địa tiếp theo nằm ở chất lượng đối thoại và quản trị quan hệ vốn.
IR không tạo ra giá trị doanh nghiệp và không thay thế chất lượng kinh doanh hay quản trị. Nhưng trong 3 - 5 năm tới, khi thị trường cổ phiếu và trái phiếu ngày càng chia sẻ vai trò cung ứng vốn với ngân hàng, minh bạch và IR sẽ ngày càng quan trọng trong việc giúp giá trị doanh nghiệp được thị trường hiểu đúng, định giá và kết nối hiệu quả hơn với dòng vốn dài hạn.
- 09:00 05/09/2026



 Thêm mới watchlist




