




Trái phiếu chính phủ Việt Nam ra sao giữa làn sóng bán tháo ở nhiều nước?
Trái phiếu chính phủ Việt Nam ra sao giữa làn sóng bán tháo ở nhiều nước?
Trái phiếu chính phủ Việt Nam được giới quan sát đánh giá biến động "ôn hòa" trong lúc lợi suất tại Nhật, Anh, Đức lập đỉnh hàng chục năm do áp lực bán lan rộng.
Lãi suất trái phiếu chính phủ Việt Nam ở các kỳ hạn 5, 15, 20 và 25 năm giữ nguyên trong phiên giao dịch cuối tuần. Còn lãi suất kỳ hạn 2 và 10 năm giảm nhẹ so với phiên trước, lần lượt ở mức 3,87% và 4,43%.
Diễn biến này trái ngược với biến động của trái phiếu chính phủ tại nhiều quốc gia phát triển. Ở Nhật, lợi suất kỳ hạn 10 năm vừa chạm 3%, cao nhất từ 1996. Trái phiếu Anh và Đức cũng lập đỉnh hơn chục năm, lần lượt lên 5,25% và 3,378%. Tại Mỹ, lợi suất liên tục leo thang và tiệm cận mức cao nhất trong ba năm trở lại đây.
Lợi suất trái phiếu các nước đi lên bởi làn sóng bán tháo do nhiều nguyên nhân như nợ công phình ra, khả năng Fed tăng lãi suất, xung đột Trung Đông khiến giá năng lượng tăng và làm dấy lên lo ngại lạm phát dai dẳng. Khi nhà đầu tư xả hàng, nguồn cung trái phiếu tăng khiến giá giảm và lợi suất nhích lên, do hai chỉ số này biến động ngược chiều nhau.
Xét trong những khoảng thời gian dài hơn, trái phiếu chính phủ Việt Nam đồng pha với thế giới, nhưng nguyên nhân không đến từ áp lực bán tháo. Lợi suất kỳ hạn 10 năm tăng hơn 0,4 điểm phần trăm so với đầu năm (từ 4% lên 4,43%) và 0,9 điểm phần trăm so với cùng kỳ năm ngoái. Đối với kỳ hạn 30 năm, mức tăng so với đầu năm xấp xỉ 0,6 điểm phần trăm và khoảng một điểm so với cùng kỳ.
Trái phiếu chính phủ là chứng khoán nợ do Bộ Tài chính một quốc gia phát hành nhằm huy động vốn cho ngân sách hoặc cho chương trình, dự án cụ thể thuộc phạm vi đầu tư của nhà nước. Kỳ hạn chuẩn là 3, 5, 7, 10, 15, 20, 30 và 50 năm.
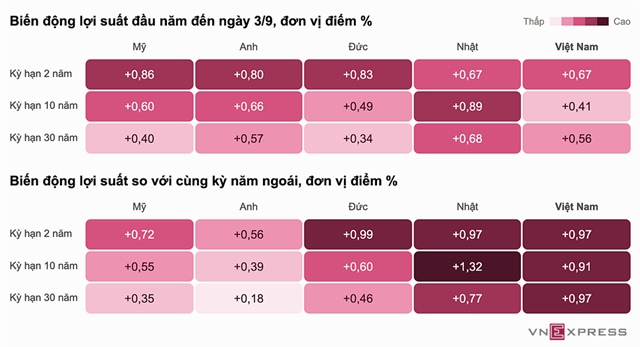
Biến động lợi suất trái phiếu chính phủ các nước, dữ liệu do S&I Ratings cung cấp. Đồ họa: Phương Đông |
Theo ông Tyler Nguyễn Mạnh Dũng, Giám đốc cấp cao nghiên cứu chiến lược thị trường tại Công ty Chứng khoán HSC, lợi suất trái phiếu chính phủ trong nước đang trên đà tăng sau khi chạm đáy vào đầu 2024, dù lãi suất điều hành không đổi và chính sách điều tiết vẫn nghiêng về nới lỏng hơn thắt chặt.
So sánh với các thị trường trong khu vực Đông Nam Á, ông Dũng xếp Việt Nam vào nhóm có lợi suất tăng nhanh. Theo ông, điều này phản ánh đúng kỳ vọng trở thành nền kinh tế có tốc độ tăng trưởng hàng đầu khu vực, kéo theo nhu cầu vốn đầu tư tăng tương ứng.
Trái phiếu chính phủ Việt Nam được giới quan sát đánh giá có biến động ôn hòa hơn so với thế giới. Trong khi lợi suất nhiều nước vượt đỉnh hơn chục năm, ở Việt Nam đang dao động 3,6-4,7% tùy kỳ hạn, thấp hơn hồi 2022-2023 khoảng một điểm phần trăm.
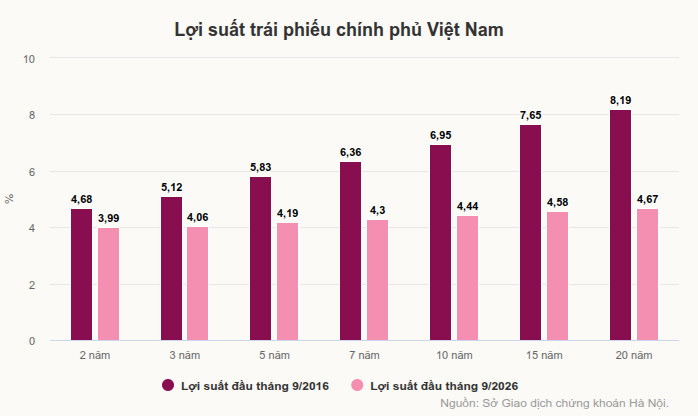
Mức hiện nay cũng thấp hơn đáng kể so với 10 năm trước, giai đoạn lợi suất biến động mạnh do mặt bằng lãi suất và rủi ro vĩ mô ở mức cao. Cụ thể, lợi suất kỳ hạn 5 năm thấp hơn 1,64 điểm phần trăm. Còn kỳ hạn 10 và 20 năm lần lượt thấp hơn 2,5 và 3,5 điểm phần trăm.
Bà Hoàng Việt Phương, Giám đốc Công ty cổ phần Xếp hạng tín nhiệm S&I, nhận định mặt bằng lợi suất trái phiếu chính phủ đã tăng từ giữa năm ngoái, sớm hơn các nước khác, và kéo dài sang năm nay với tốc độ chậm. Do đó, độ dốc đường cong lợi suất không đáng kể.
Theo bà, tương tự các tài sản tài chính khác, lợi suất trái phiếu chính phủ toàn cầu bị chi phối chủ yếu bởi quan hệ cung cầu trên thị trường. Lạm phát cao và dai dẳng khiến nhà đầu tư yêu cầu mức bù rủi ro (term premium) cao hơn. Nhu cầu đầu tư công tăng vọt và dự báo nợ công lớn hơn trong tương lai cũng tạo áp lực lên đường cong lợi suất trái phiếu ở nhiều nước.
Bà Phương cho rằng những chỉ tiêu này tại Việt Nam vẫn ở mức an toàn. Đến cuối năm ngoái, tỷ lệ nợ công trên GDP khoảng 35-36%, thấp hơn mức trần 60%. Nghĩa vụ trả nợ trực tiếp của Chính phủ so với thu ngân sách nhà nước khoảng 20-21%, trong khi mức trần đến 25%.
Đồng quan điểm, ông Diệp Quốc Khang, Giám đốc Nghiệp vụ cấp cao lĩnh vực trái phiếu của quỹ đầu tư Dragon Capital, cho rằng trái phiếu chính phủ Việt Nam có động lực tăng khác và độ nhạy thấp hơn nhiều nước phát triển.
Ông chỉ ra những nhân tố tác động lợi suất trái phiếu trong nước gồm tăng trưởng tín dụng cao, biến động tỷ giá, nhu cầu phát hành tăng, căng thẳng thanh khoản hệ thống liên ngân hàng... Còn ở các quốc gia khác, đặc biệt là Mỹ và Nhật, câu chuyện về chính sách tài khóa, lạm phát, đầu tư cho AI và khoản bù đắp rủi ro mới đóng vai trò chi phối xu hướng lợi suất.
Ở khía cạnh này, ông Tyler Nguyễn Mạnh Dũng cũng nhìn nhận, lợi suất trái phiếu Việt Nam tăng phần nhiều xuất phát từ cung cầu nội tại và tín dụng, trong khi những quốc gia phát triển chủ yếu do tác động chính sách tiền tệ toàn cầu và hành vi giao dịch quy mô lớn.
Trái phiếu chính phủ Việt Nam được đánh giá có mức "cách ly" tương đối cao với dòng vốn quốc tế, nhưng không hoàn toàn miễn nhiễm về mặt định giá lãi suất. Nói cách khác, trái phiếu không dễ bị bán tháo trực tiếp như các thị trường có tỷ trọng nhà đầu tư nước ngoài lớn, song vẫn chịu ảnh hưởng thông qua lợi suất trái phiếu Chính phủ Mỹ, tỷ giá USD/VND, thanh khoản và mặt bằng lãi suất toàn cầu.
Theo chuyên gia của Dragon Capital, sự "cách ly" này đến từ tỷ trọng sở hữu nước ngoài thấp và mức độ hội nhập các chỉ số trái phiếu mới nổi toàn cầu còn hạn chế. Nhà đầu tư ngoại chỉ nắm khoảng 0,1-0,15%, thấp hơn nhiều quốc gia trong khu vực như Philippines (5%), Thái Lan (9,3%), Indonesia (12,8%) hay Malaysia (34,2%).
Vì thế, theo bà Hoàng Việt Phương, điều này giúp lợi suất ở Việt Nam ổn định hơn trong các giai đoạn toàn cầu biến động.
Phương Đông
- 08:09 05/09/2026



 Thêm mới watchlist




