


Từ thu hút đến kiến trúc vốn: Bước tiếp theo của VIFC-HCMC
Từ thu hút đến kiến trúc vốn: Bước tiếp theo của VIFC-HCMC
Sau khoảng 6 tháng hoạt động, Trung tâm Tài chính Quốc tế Việt Nam tại TPHCM (VIFC-HCMC) đã ghi nhận khoảng 20 tỷ USD vốn cam kết, trong khi vị trí của Thành phố trên bảng xếp hạng các trung tâm tài chính toàn cầu cũng cải thiện đáng kể. Đây là một khởi đầu đáng khích lệ. Nhưng khi một trung tâm tài chính bước từ giai đoạn hình thành sang vận hành thực chất, thay vì mục tiêu “thu hút được bao nhiêu vốn”, giới phân tích bắt đầu quan tâm nhiều hơn đến việc xác định “đó là loại vốn nào, được phân bổ vào đâu và tạo ra giá trị gì cho nền kinh tế”.
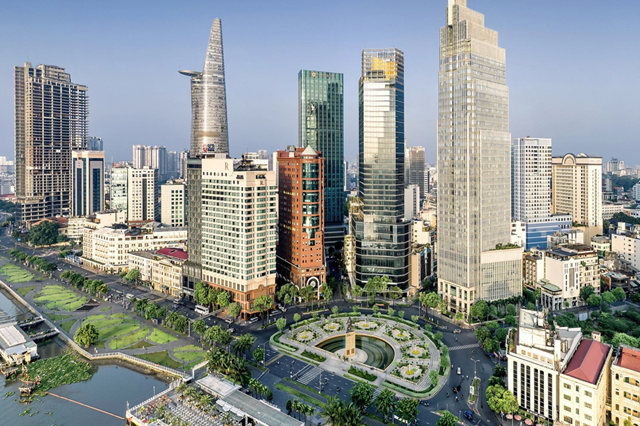
Sau khoảng 6 tháng vận hành, Trung tâm Tài chính Quốc tế Việt Nam tại TPHCM (VIFC-HCMC) đã ghi nhận khoảng 20 tỷ USD vốn cam kết từ các nhà đầu tư trong và ngoài nước. TPHCM cũng tăng 11 bậc, lên vị trí 84 trong bảng Chỉ số Trung tâm Tài chính Toàn cầu (GFCI 39). Với một trung tâm tài chính còn ở giai đoạn đầu, những con số này trước hết cho thấy khả năng tạo sự chú ý và niềm tin ban đầu của thị trường quốc tế.
Nhưng cũng chính từ những kết quả tích cực ấy, có lẽ đã đến lúc đặt thêm một câu hỏi và kỳ vọng khó hơn. Nếu báo cáo thành tích của một trung tâm tài chính chỉ cho biết “đã thu hút X tỷ USD”, chúng ta vẫn chưa biết đầy đủ những tác động của số vốn đó đối với nền kinh tế sẽ như thế nào.
Từ vốn cam kết đến vốn tạo ra năng suất
Trước hết cần phân biệt vốn cam kết với vốn thực sự được đầu tư. Một nhà đầu tư tuyên bố dự kiến dành một khoản tiền cho Việt Nam chưa có nghĩa toàn bộ khoản tiền ấy đã hay sẽ được giải ngân. Và vốn đã giải ngân cũng chưa chắc ngay lập tức trở thành nhà máy, hạ tầng, công nghệ hay năng lực sản xuất mới.
Có thể hình dung một chuỗi gồm 3 tầng: Vốn cam kết không hẳn đồng nghĩa với vốn đã đầu tư; vốn đã đầu tư cũng chưa hẳn đồng nghĩa với vốn tạo ra năng suất.
Sự phân biệt này không nhằm làm nhẹ đi ý nghĩa của con số 20 tỷ USD. Ngược lại, nó giúp xác định thước đo tiếp theo khi VIFC-HCMC chuyển từ giai đoạn thu hút sự quan tâm sang tạo ra các giao dịch thực. Chính định hướng gần đây của Chính phủ cũng nhấn mạnh yêu cầu phát triển các sản phẩm tạo giao dịch thực và thu hút nguồn vốn trung, dài hạn cho nền kinh tế.
Nhưng vẫn còn đó một tầng nấc sâu hơn. Ngay cả khi toàn bộ vốn cam kết trở thành vốn thực, lượng vốn chưa nói hết chất lượng vốn.
Không phải mọi đồng vốn đều giống nhau
1 tỷ USD của quỹ đầu tư thụ động mua cổ phiếu Việt Nam trên thị trường chứng khoán rất khác một tỷ USD của nhà đầu tư chiến lược mua cổ phần một ngân hàng, và càng khác 1 tỷ USD doanh nghiệp vay bằng ngoại tệ.
Vốn đầu tư danh mục thụ động, chẳng hạn từ các quỹ mô phỏng chỉ số FTSE, trước hết giúp tăng thanh khoản và cải thiện quá trình hình thành giá trên thị trường. Nhưng khi quỹ mua cổ phiếu đã lưu hành từ một nhà đầu tư khác, tiền không trực tiếp đi vào doanh nghiệp. Tác động đến đầu tư thực diễn ra gián tiếp hơn: thị trường thanh khoản tốt hơn, định giá đáng tin cậy hơn, từ đó doanh nghiệp có thể huy động vốn cổ phần mới thuận lợi hơn.
Vốn của các nhà đầu tư tổ chức chủ động lại có đặc tính khác. Các quỹ lớn lựa chọn doanh nghiệp dựa trên hiệu quả, triển vọng, quản trị và rủi ro. Sự hiện diện của họ vì vậy có thể mang thêm khả năng giám sát, kỷ luật thị trường và áp lực cải thiện minh bạch.
Vốn chiến lược còn đi xa hơn nữa. Khi một định chế tài chính nước ngoài mua một tỷ lệ đáng kể tại doanh nghiệp Việt Nam, thứ đi cùng đồng vốn có thể là công nghệ, kinh nghiệm quản trị, quản lý rủi ro, mạng lưới khách hàng và khả năng tiếp cận thị trường quốc tế.
Trong khi đó, vốn vay có ưu điểm là đưa tiền trực tiếp đến doanh nghiệp mà không làm pha loãng quyền sở hữu, nhưng tạo ra nghĩa vụ trả nợ. Nếu vay bằng ngoại tệ trong khi nguồn thu chủ yếu bằng đồng Việt Nam, doanh nghiệp còn phải đối diện rủi ro tỷ giá. Một nền kinh tế thu hút được rất nhiều vốn dưới dạng nợ vì vậy chưa chắc có cấu trúc tài chính an toàn hơn.
Vốn đầu tư trực tiếp nước ngoài, vốn cổ phần tư nhân hay vốn đầu tư mạo hiểm lại thường gắn trực tiếp hơn với doanh nghiệp, công nghệ và tài sản sản xuất.
Dưới góc nhìn như vậy, chất lượng vốn quan trọng không kém số lượng vốn.
Đúng loại vốn cho đúng loại rủi ro
Nhưng “vốn chất lượng cao” cũng chưa phải câu trả lời cuối cùng. Điều quan trọng hơn là sự phù hợp.
Một doanh nghiệp khởi nghiệp công nghệ chưa có dòng tiền ổn định khó có thể được tài trợ chủ yếu bằng nợ ngân hàng có tài sản bảo đảm. Vốn cổ phần hoặc đầu tư mạo hiểm thích hợp hơn vì nhà đầu tư cùng chia sẻ rủi ro. Ngược lại, một dự án hạ tầng có dòng tiền dài hạn tương đối ổn định có thể phù hợp với trái phiếu dài hạn hoặc tài trợ dự án. Doanh nghiệp vừa và nhỏ thiếu tài sản thế chấp nhưng có dòng tiền tốt có thể cần những hình thức cho vay dựa trên dòng tiền và dữ liệu kinh doanh.
Đây cũng là một bài toán đáng chú ý của Việt Nam. Nền kinh tế cần lượng vốn rất lớn cho hạ tầng, chuyển đổi năng lượng, công nghệ và khu vực doanh nghiệp, trong khi hệ thống tài chính vẫn dựa nhiều vào bảng cân đối của các ngân hàng. Khi tín dụng tăng nhanh hơn tiền gửi, việc tiếp tục đặt phần lớn gánh nặng tài trợ tăng trưởng lên ngân hàng sẽ ngày càng tạo áp lực lên chi phí vốn, thanh khoản và an toàn hệ thống.
VIFC-HCMC vì vậy có thể đóng một vai trò lớn hơn việc đưa thêm tiền vào một cấu trúc tài chính sẵn có. Trung tâm có thể giúp mở rộng “thực đơn vốn” của nền kinh tế: từ tín dụng ngân hàng sang cổ phiếu, trái phiếu doanh nghiệp, quỹ đầu tư, vốn cổ phần tư nhân, đầu tư mạo hiểm, tín dụng tư nhân, tài trợ dự án và tài chính xanh.
Từ trung tâm hút vốn đến kiến trúc vốn
Trong vài năm tới, vì thế, bên cạnh tổng vốn cam kết hay thu hút, có thể sẽ hữu ích nếu VIFC-HCMC từng bước công bố thêm cấu trúc của những dòng vốn ấy: Bao nhiêu đã thực sự giải ngân; bao nhiêu là vốn cổ phần và bao nhiêu là nợ; bao nhiêu là vốn ngắn hạn và dài hạn; bao nhiêu đi vào giao dịch thứ cấp và bao nhiêu tài trợ cho phát hành mới, doanh nghiệp và dự án đầu tư.
Đó không phải là yêu cầu phải chứng minh ngay hiệu quả của một trung tâm tài chính còn rất trẻ. Nó là bước phát triển tự nhiên của hệ thống thước đo: từ khả năng thu hút vốn, tiến tới khả năng chuyển hóa và phân bổ vốn.
20 tỷ USD vốn cam kết là một tín hiệu khởi đầu đáng khích lệ. Nhưng thành công lớn hơn của VIFC-HCMC trong tương lai có lẽ sẽ không chỉ nằm ở việc bao nhiêu vốn đi qua trung tâm, mà ở chỗ trung tâm giúp cấu trúc tài chính Việt Nam trở nên đa dạng hơn, kỳ hạn vốn dài hơn và nguồn lực được phân bổ hiệu quả hơn.
Một trung tâm tài chính trưởng thành không chỉ mang vốn đến. Nó tạo ra một kiến trúc để đúng loại vốn có thể tìm đến đúng loại rủi ro và, sau cùng, được chuyển hóa thành đầu tư và năng suất.
PGS Trương Quang Thông - Trường Kinh doanh – Đại học Kinh tế TP.HCM
- 12:00 03/09/2026

 Thêm mới watchlist



