




Cuộc đua T+1 ở châu Á và những rào cản ngoại hối
Cuộc đua T+1 ở châu Á và những rào cản ngoại hối
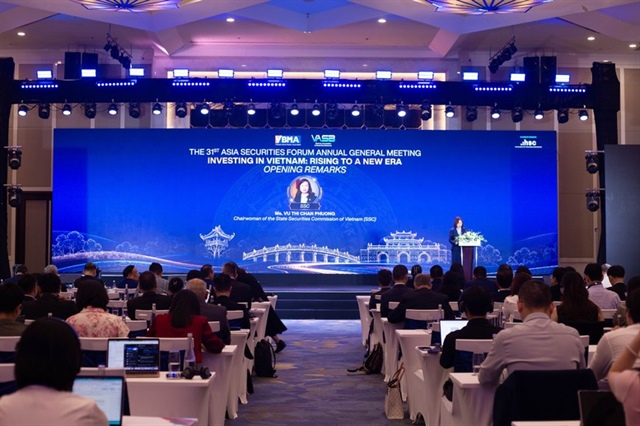
Hồng Kông, Hàn Quốc và Liên minh châu Âu đều đã lên kế hoạch rút ngắn chu kỳ thanh toán cổ phiếu xuống T+1. Phân tích của ASIFMA tại Diễn đàn Chứng khoán châu Á (ASF AGM 2026) cảnh báo rằng tỷ lệ lỗi thanh toán thấp của châu Á dễ tạo cảm giác thị trường đã sẵn sàng. Thực tế, kiểm soát ngoại hối và cơ chế xử phạt chặt có thể làm T+1 trở nên khó hơn với nhà đầu tư toàn cầu.
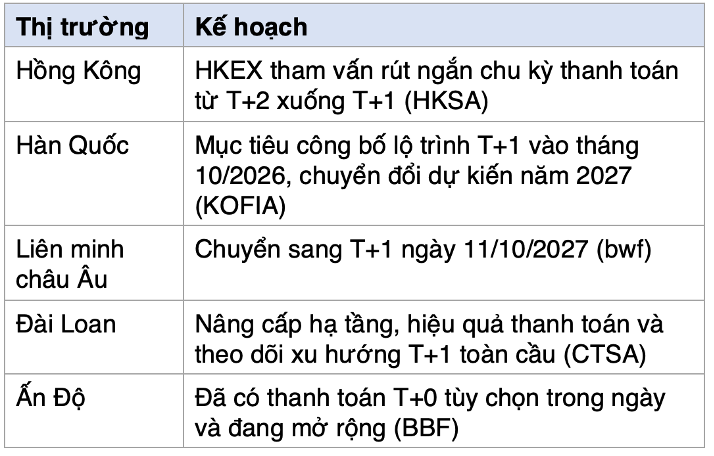
Theo báo cáo tại ASF AGM 2026, nhiều thị trường đã có kế hoạch cụ thể.
Người viết tổng hợp
|
Hàn Quốc chuẩn bị đồng bộ nhiều cải cách. Theo KOFIA, thị trường ngoại hối liên ngân hàng mở cửa 24 giờ các ngày trong tuần từ tháng 7/2026. Thông tin công bố bằng tiếng Anh được mở rộng từ tháng 5. Phiên giao dịch sau giờ của KRX mở từ ngày 14/09/2026.
Tỷ lệ lỗi thấp chưa phải bằng chứng sẵn sàng
Theo ông Lyndon Chao, Giám đốc điều hành phụ trách cổ phiếu và nghiệp vụ sau giao dịch của Hiệp hội Ngành Chứng khoán và Thị trường Tài chính châu Á (ASIFMA), dựa trên báo cáo “Eyes Wide Open” năm 2025 về mức sẵn sàng T+1 của châu Á - Thái Bình Dương.
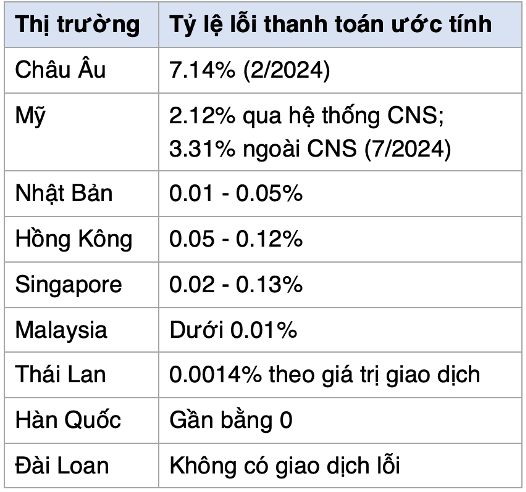
Báo cáo so sánh tỷ lệ lỗi thanh toán ước tính giữa các thị trường
Người viết tổng hợp
|
Thoạt nhìn, các thị trường châu Á có tỷ lệ lỗi thấp hơn nhiều so với Mỹ và châu Âu. ASIFMA lưu ý con số thấp không chứng minh thị trường linh hoạt hơn. Cơ chế phạt, bắt buộc mua bù và áp lực uy tín nghiêm ngặt đã kìm tỷ lệ lỗi xuống. Cũng chính các cơ chế này làm giảm vùng đệm vận hành khi thời gian thanh toán bị rút ngắn. Ngoài ra, cách đo lường giữa các thị trường không hoàn toàn so sánh được.
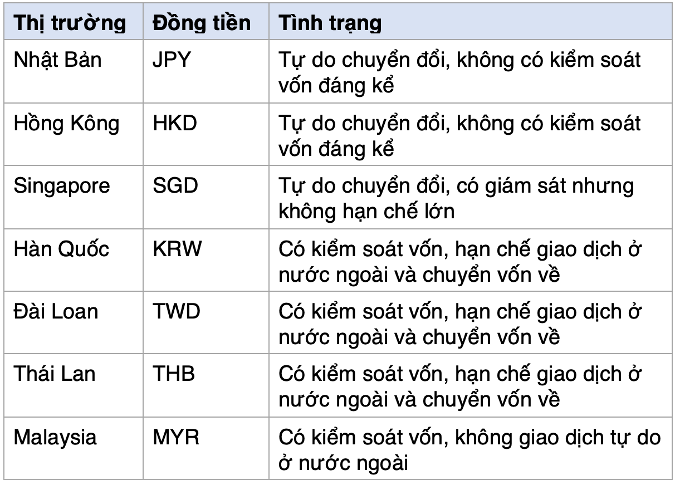
Vấn đề lớn hơn nằm ở tiền tệ. Trong 7 thị trường được ASIFMA khảo sát, 4 thị trường có đồng tiền bị hạn chế.
Người viết tổng hợp
|
Với nhà đầu tư toàn cầu, mỗi giao dịch cổ phiếu ở thị trường có kiểm soát vốn thường kéo theo một giao dịch ngoại hối tại thị trường trong nước. Khi chu kỳ thanh toán rút xuống T+1, toàn bộ khâu đặt lệnh, xác nhận, mua ngoại tệ và chuyển tiền phải hoàn tất trong khoảng thời gian rất hẹp. Chênh lệch múi giờ với châu Âu và Mỹ càng làm khoảng thời gian này ngắn hơn. ASIFMA đánh giá điều này làm tăng phụ thuộc vào các thỏa thuận ngoại hối và thanh khoản được căn thời gian chặt chẽ, đồng thời làm tăng rủi ro thực thi thanh toán.
Đó cũng là lý do Hàn Quốc mở thị trường ngoại hối liên ngân hàng 24 giờ trước khi chuyển sang T+1.
Liên minh châu Âu chọn mốc 11/10/2027, cho thị trường khoảng một năm chuẩn bị. Theo Hiệp hội Liên bang các Công ty Đầu tư Đức (BWF), mối quan tâm chính của các công ty đầu tư là năng lực vận hành của doanh nghiệp giao dịch. Các chuyên gia tại hội nghị BWF-ICMA cũng cảnh báo thanh khoản dư thừa ở khu vực đồng euro, hiện khoảng 2 nghìn tỷ euro, đang giảm thêm khoảng 700 tỷ euro. Diễn biến này cần được theo dõi qua chênh lệch lãi suất repo, thương phiếu và hoán đổi, và là phép thử mới cho các nhà tạo lập thị trường.
Việt Nam hiện ra sao?
Việt Nam đang ở giai đoạn trước T+1, với trọng tâm là hoàn thiện hạ tầng thanh toán để đáp ứng tiêu chí nâng hạng. Theo báo cáo VASB do Công ty Chứng khoán BIDV (BSC) biên soạn, các bước đã và sẽ triển khai gồm:
• Cơ chế không yêu cầu ký quỹ trước (NPF) với nhà đầu tư tổ chức nước ngoài theo Thông tư 68/2024/TT-BTC.
• Hệ thống xử lý giao dịch liên thông (STP) giữa công ty chứng khoán và ngân hàng lưu ký.
• Mô hình đối tác bù trừ trung tâm (CCP) với công ty con của VSDC chuyên trách, cho phép ngân hàng thương mại trở thành thành viên bù trừ.
• Ngân hàng Nhà nước sửa quy định để rút gọn thủ tục mở tài khoản cho nhà đầu tư nước ngoài.
Từ phân tích của ASIFMA, có thể thấy một trình tự hợp lý cho Việt Nam: CCP, cơ chế xử lý giao dịch lỗi theo NPF và thị trường ngoại hối đủ linh hoạt cần đi trước. Rút ngắn chu kỳ thanh toán chỉ nên tính đến khi các nền tảng này đã vận hành ổn định. Khảo sát ASIFMA-KPMG 2026 cũng chỉ ra sự thiếu vắng thị trường repo là điểm cản trở trong trụ cột phát triển thị trường của Việt Nam. Repo là công cụ quan trọng để xử lý thiếu hụt tạm thời khi thời gian thanh toán bị rút ngắn.
Cuộc đua T+1 ở châu Á khác với Mỹ và châu Âu ở điểm xuất phát. Châu Á có kỷ luật thanh toán cao nhưng nhiều đồng tiền chưa tự do chuyển đổi. Với các thị trường có kiểm soát vốn, tiến độ T+1 sẽ phụ thuộc vào tốc độ cải cách thị trường ngoại hối, cơ chế phòng ngừa rủi ro và công cụ cấp thanh khoản ngắn hạn. Đây cũng là các yếu tố nhà đầu tư toàn cầu theo dõi khi đánh giá khả năng tiếp cận thị trường.
- 17:47 01/10/2026




 Thêm mới watchlist




