


"Phập phồng" hạn mức ví điện tử
"Phập phồng" hạn mức ví điện tử
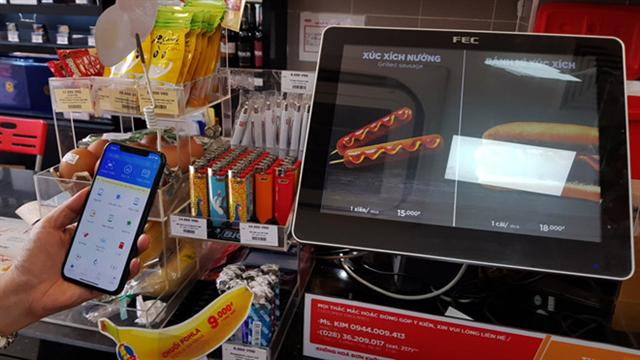
Dự thảo Thông tư sửa đổi Thông tư 39/2014/TT-NHNN hướng dẫn về dịch vụ trung gian thanh toán đưa ra quy định về hạn mức giao dịch, hạn chế số lượng ví điện tử của người dùng đã nhận được nhiều ý kiến quan tâm.
 |
Nâng hạn mức giao dịch
Dự thảo đưa ra quy định hạn mức giao dịch của một ví điện tử là 20 triệu đồng/ngày và 100 triệu đồng/tháng đối với khách hàng cá nhân; 100 triệu đồng/ngày và 500 triệu đồng/tháng đối với khách hàng là tổ chức. Theo ý kiến của nhiều doanh nghiệp (DN) trung gian thanh toán, quy định này sẽ hạn chế quyền tự do kinh doanh của DN và không phù hợp với nhu cầu sử dụng ví điện tử của khách hàng, đặc biệt là hạn mức theo ngày.
Nhiều loại hàng hóa, dịch vụ hiện nay như đồ điện tử gia dụng, điện thoại di động, máy vi tính, vé máy bay, đặt phòng khách sạn, tour du lịch… có mức chi trả vượt quá hạn mức 20 triệu đồng. Còn với các DN, những hoạt động chi trả tiền thưởng, phụ cấp cho nhân viên, hỗ trợ cho đại lý bán lẻ trong các đợt khuyến mãi… có thể vượt quá hạn mức 100 triệu đồng/ngày. Việc đặt ra hạn mức sẽ khiến khách hàng buộc phải duy trì hai hay nhiều tài khoản ví cùng một lúc. Điều này gây tốn kém chi phí xã hội rất lớn và không phù hợp với xu hướng phát triển của kinh tế số.
Cơ quan soạn thảo lý giải quy định này nhằm “giảm thiểu rủi ro về lợi dụng ví điện tử để rửa tiền, thực hiện các hoạt động bất hợp pháp, phù hợp với mục đích sử dụng dịch vụ ví điện tử là phục vụ thanh toán các giao dịch nhỏ, lẻ”. Tuy nhiên trong văn bản góp ý gửi Vụ Thanh toán, Ngân hàng Nhà nước, Phòng Thương mại và Công nghiệp Việt Nam (VCCI) cho rằng các giải trình này không nêu rõ thực tiễn thời gian qua đã có trường hợp nào thực hiện hành vi rửa tiền, hoạt động bất hợp pháp qua ví điện tử với giá trị giao dịch lớn, vượt hạn mức được nêu trong dự thảo. Ví dụ, theo thông tin từ các cơ quan tố tụng của Việt Nam, trong 20 năm qua mới chỉ có 2 vụ án rửa tiền được ghi nhận và chưa rõ mối quan hệ của các vụ việc này với các giao dịch vượt quá hạn mức qua ví điện tử.
Hơn nữa, giải trình này cũng không rõ vì sao lại đưa ra chủ trương chính sách là “mục đích sử dụng dịch vụ ví điện tử là phục vụ thanh toán các giao dịch nhỏ, lẻ”. Theo VCCI, việc xác định hạn mức thanh toán nên để khách hàng tự lựa chọn phù hợp với nhu cầu của mỗi cá nhân, tổ chức. Do đó, nên quy định theo hướng, khi khách hàng đăng ký dịch vụ các đơn vị cung cấp ví điện tử sẽ để mặc định hạn mức chi trả tương ứng với quy định của dự thảo và cho phép khách hàng được điều chỉnh theo nhu cầu.
Đồng quan điểm, TS Nguyễn Trí Hiếu, chuyên gia ngân hàng tài chính cũng cho rằng quy định của dự thảo về hạn mức giao dịch trên là quá thấp. Hiện nay việc mua hàng qua mạng ngày càng phổ biến. Một chiếc điện thoại thông minh hay một chiếc xe máy, thậm chí một chiếc túi xách đều có thể cao hơn 20 triệu đồng. Vì vậy dù với mục tiêu hạn chế rủi ro nhưng quy định phải phù hợp với cuộc sống. Không nên quá siết vì sẽ không khuyến khích người dân sử dụng các phương tiện thanh toán không tiền mặt.
Người dùng được tự lựa chọn
Dự thảo của Ngân hàng Nhà nước cũng quy định mỗi khách hàng chỉ được mở 1 ví điện tử tại một DN cung cấp dịch vụ nhằm tránh lãng phí hay lợi dụng mở nhiều ví để thực hiện các hành vi rửa tiền, bất hợp pháp. VCCI cho rằng lý do này chưa phù hợp vì bản thân các DN và khách hàng sẽ tự đánh giá được sự lãng phí hay cần thiết của việc mở thêm ví mới. Bên cạnh đó, không rõ mối quan hệ giữa việc mở nhiều ví và việc thực hiện hành vi rửa tiền, bất hợp pháp. Đối với hoạt động thanh toán qua ngân hàng, hiện nay không có quy định nào hạn chế số tài khoản thanh toán một khách hàng được mở tại một ngân hàng. Trên thực tế cũng chưa ghi nhận tình trạng lợi dụng việc mở nhiều tài khoản thanh toán tại cùng một ngân hàng hoặc nhiều ví tại một DN để thực hiện hành vi bất hợp pháp.
Việc chống các hành vi bất hợp pháp nên được xử lý bằng các quy định về xác thực thông tin và kiểm soát giao dịch hơn là đưa ra quy định cứng nhắc về hạn chế số lượng ví. Việc tách thành nhiều ví điện tử hoặc nhiều tài khoản thanh toán phù hợp với nhu cầu của một số khách hàng có nhiều giao dịch và muốn hạch toán riêng từng nhóm giao dịch. Ví dụ, một cá nhân kinh doanh có một ví dành cho chi tiêu cá nhân và một ví dành cho hoạt động kinh doanh; hoặc một số doanh nghiệp cần tách bạch chi phí cho nhân viên, chi phí hoặc doanh thu cho đại lý bán lẻ, hoặc chi phí cho từng chương trình khuyến mãi… Do đó, VCCI đề nghị bỏ quy định về hạn chế số lượng ví điện tử.
Ông Phùng Anh Tuấn, Tổng thư ký Hiệp hội Các nhà đầu tư tài chính Việt Nam, cũng cho rằng không cần quy định hạn mức sử dụng ví điện tử. Hoặc có thể áp dụng giống như hạn mức thẻ ngân hàng là để người sử dụng tự lựa chọn. Tương tự, cũng không hạn chế số lượng ví điện tử tại một đơn vị cung cấp. Trong trường hợp một người dùng có nhiều tài khoản ngân hàng muốn kết nối ví điện tử thì sẽ xử lý như thế nào? Quyền quyết định nên được trao cho người tiêu dùng và điều đó cũng góp phần phát triển thị trường và tự do tiêu dùng.
Hiện nay Chính phủ đang đẩy mạnh khuyến khích thanh toán không dùng tiền mặt, trong đó có thanh toán điện tử vì đây là phương thức minh bạch, dễ kiểm soát, phòng chống các hoạt động bất hợp pháp. Vì vậy, các quy định cần thiết phải theo hướng cởi mở hơn là siết chặt và cứng nhắc.
An Yến



 Thêm mới watchlist



