




App vay tiền nhanh: Lời nói có cánh, đánh tan cuộc đời
App vay tiền nhanh: Lời nói có cánh, đánh tan cuộc đời
Gần đây, nhiều thông tin từ khách hàng đã phản ánh với báo chí về việc các ứng dụng vay tiền online với lãi suất cao nhằm mục đích lừa gạt khách hàng.
Lướt qua các trang mạng xã hội hay chỉ cần Google Search với từ khóa vay tiền nhanh, hàng loạt các trang web và ứng dụng hiện ra như Vayvay, iDong, VĐồng, TIC TIC… Hàng loạt ma trận vay tiền trực tuyến hầu như rất đơn giản, chỉ vài ba bước thao tác trên chiếc điện thoại di động hay máy tính, trong vòng 10 phút là bạn có thể vay được tiền.
Theo thông tin báo Tuổi Trẻ đã đưa, chị Phạm Thị Tuyết Mai ngụ ở Tiền Giang mắc bẫy ứng dụng vay tiền online, khi chỉ vay 8 triệu đồng ban đầu, mà đến nay phải trả gần 200 triệu đồng nhưng vẫn chưa hết nợ, dẫn đến chị Mai cùng quẫn có hành động tự tử.
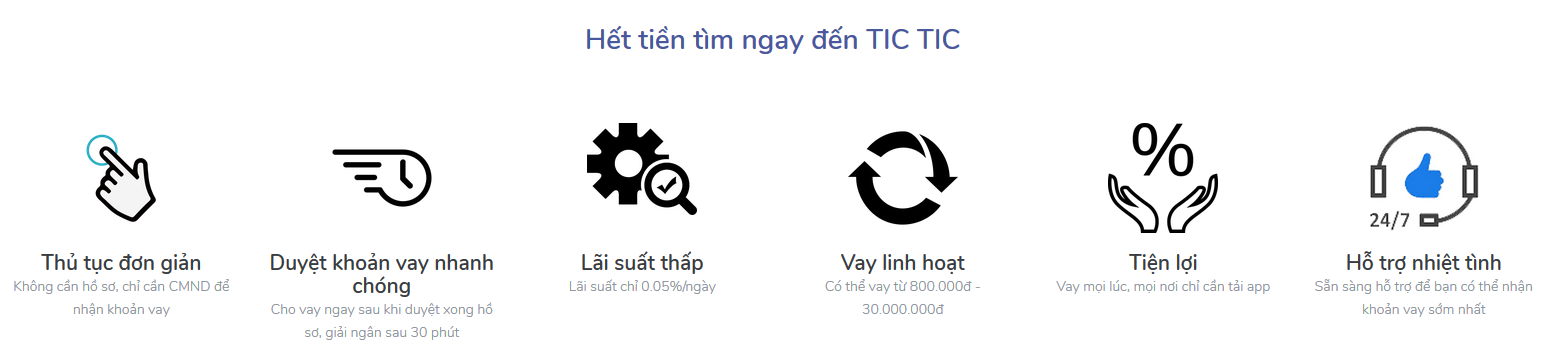
Người viết cũng chứng thực các bước vay trên app vay tiền TIC TIC, một ứng dụng được kết nối với mạng xã hội Facebook. Khi tải app về điện thoại, người dùng nhận được yêu cầu truy cập vào tài khoản danh bạ điện thoại và Facebook. Khi đăng nhập, giao diện hiện ra một loạt các lời nói có cánh, thao tác 3 phút, giải ngân trong vòng 10 phút với thủ tục đơn giản.
|
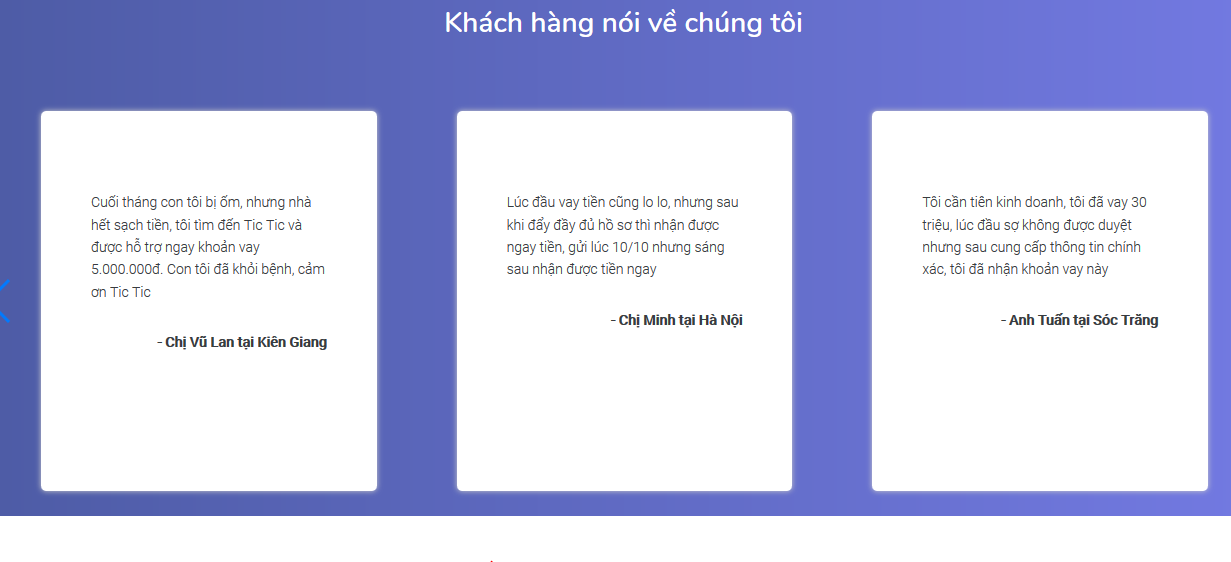
Ngoài ra, để minh chứng hoạt động của mình đã trợ giúp hiệu quả cho nhiều người tiêu dùng, hàng loạt các thông tin mà app này đăng tải như những lời khen của khách hàng khi sử dụng app và vay được tiền. Nhưng liệu thực hư của những lời khen này từ đâu thì hoàn toàn không ai có thể xác minh.
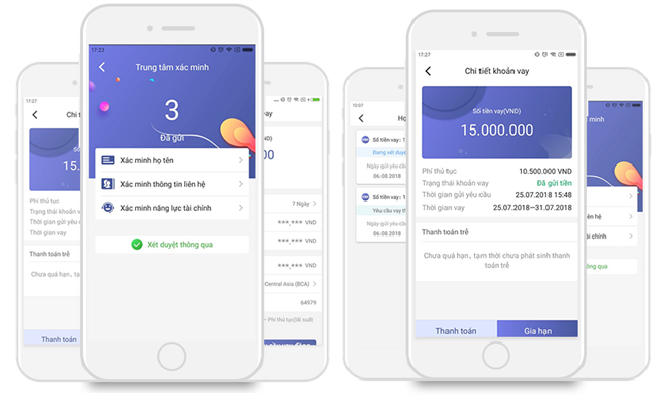
Để hoàn tất các bước thủ tục, người dùng cần đăng nhập thông tin, cách thức liên hệ, số điện thoại, xác minh năng lực tài chính. Kế đó là thông tin số tiền muốn vay và tài khoản ngân hàng nhận tiền. Sau khi xác nhận muốn vay, hầu như chỉ trong vòng khoảng 5 - 10 phút là người vay có thể nhận được thông báo đã chuyển tiền.
Phần lớn người đi vay là những người lao động hoặc những người có nhu cầu cần tiền gấp. Đa phần chỉ nghĩ đơn giản là có thể nhận tiền ngay trước mắt để giải quyết nhu cầu cấp bách mà không cần suy xét đến lãi suất. Chính vì đánh vào tâm lý đó mà các app này đôi khi có ghi lãi suất cụ thể nhưng rất cao, hoặc bỏ qua cả phần lãi suất mà thay vào đó là sự lấp liếm bằng chi phí quản lý hay phí thủ tục.
TS. LS. Bùi Quang Tín - chuyên gia kinh tế khuyến cáo người đi vay, trước tiên phải lưu ý về mức lãi suất. Vì lãi suất cho vay, lãi suất phạt qua các app này bằng các hình thức rất phức tạp. Ngoài ra, người đi vay còn phải hết sức quan tâm về cách thức thu hồi nợ, nội dung trên hợp đồng cũng cần được xem xét cẩn thận.
TS. Cấn Văn Lực - Cố vấn cấp cao Chủ tịch HĐQT Ngân hàng BIDV chia sẻ, cho vay qua các nền tảng công nghệ như app, ví điện tử, chủ yếu phục vụ cho vay tiêu dùng, cho vay nóng, cho nên người tiêu dùng phải hết sức cẩn trọng, tránh rơi vào các ma trận lừa đảo. Ngày nay có nhiều app, công ty Fintech cho vay như vậy, cho nên người tiêu dùng trước khi vay tiền, phải kiểm tra kỹ tính pháp lý và tình hình hoạt động của bên cho vay.
Ví dụ, một trường hợp khi vay 7 triệu đồng, nhưng thực tế chỉ nhận được 5 triệu đồng, còn lại 2 triệu đồng được gọi là phí quản lý thu trước. Nhưng khi trả nợ người đi vay vẫn phải trả đủ 7 triệu đồng.
Trường hợp khách hàng trả hết nợ đúng kỳ hạn, thì coi như mất tiền phí quản lý. Còn trong trường hợp không trả đúng hạn sẽ kéo theo hàng loạt hệ lụy đòi nợ như “khủng bố”.
Anh P.T.Sang, ngụ tại quận 3 bày tỏ, anh vay 7 triệu tại app vay tiền nhanh, sau đó anh trả trễ hạn. Lập tức, liên tục nhận được nhiều cuộc gọi hối thúc trả nợ. Rồi đến giai đoạn, hình ảnh của anh trên Facebook bị cắt ghép và lồng vào thông tin là vay tiền không trả nay đã trốn khỏi nơi cư trú, gửi đến tất cả bạn bè trên Facebook của anh. Trong khi anh Sang vẫn đi làm và ở nhà bình thường. Có thể thấy không chỉ “khủng bố” tinh thần người đi vay, mà cách thức đòi nợ của những app vay online này còn tác động đến cả những người thân, bạn bè làm ảnh hưởng nặng nề đời sống cá nhân của người vay.
PGS.TS. Trương Quang Thông - Khoa Ngân hàng trường Đại học Kinh tế TPHCM chia sẻ: “Tôi tạm dùng từ dịch vụ cho vay “phi chính thức” đối với các hoạt động này, với kỳ vọng nó dần dần sẽ được thể chế hóa, chính thức hóa, giống như những gì chúng ta đã và đang làm với Grab, GoViet,… Nói thẳng ra, ứng dụng app để cho vay tiền với lãi suất cao hiện nay được xem là những hoạt động phi pháp, vi phạm khá nhiều bộ luật hiện hành của Việt Nam như là luật dân sự, luật các tổ chức tín dụng và ngay cả luật hình sự. Dĩ nhiên, vay tiền qua app có thể đáp ứng những nhu cầu nhất thời, khẩn cấp nào đó của một số tầng lớp dân cư, nhưng phải khẳng định đây là những hoạt động cho vay phi pháp, thậm chí vô lương tâm khi áp dụng những mức lãi suất, phí, phạt cao ngất khiến cho không it cảnh đời phải lao đao, như thông tin trên báo chí trong thời gian gần đây”.
Cũng theo PGS.TS Trương Quang Thông, rủi ro vỡ nợ, phá sản xảy ra với xác suất khá cao khi vay tiền từ các app này. Điều này có thể dễ dàng ước lượng khi xem xét hoàn cảnh, động cơ, khả năng trả nợ của người vay so với áp lực trả nợ với lãi suất và phí “cắt cổ” được áp dụng.
Bên cạnh đó, sẽ không có gì bảo đảm về bí mật cá nhân, nhân thân của người vay tiền. Chúng ta khó có thể tưởng tượng các kịch bản tiếp sau sẽ là gì nếu như các app tiếp tục “thao túng” các dữ liệu mà họ đã thu thập được.
Về mặt lý thuyết và thực tiễn, chắc chắn mô hình này có thể trở thành đối thủ cạnh tranh với các công ty tài chính. Đây là một dư địa mà các tổ chức tín dụng chính thức, đặc biệt là các tổ chức tài chính vi mô có thể quan tâm. “Nhưng quan điểm của tôi về vấn đề này không có tính áp đặt, vì tôi tin rằng các tổ chức tín dụng vi mô dĩ nhiên có lý lẽ của họ trong các quyết định chiến lược kinh doanh, chiến lược khách hàng. Ngoài ra, còn có các vấn đề về tiềm lực, nền tảng công nghệ, các vấn đề liên quan đến thể chế”, PGS.TS Trương Quang Thông chia sẻ thêm.
FILI




 Thêm mới watchlist




