




Còn nhiều dư địa để mở rộng tín dụng tiêu dùng?
Còn nhiều dư địa để mở rộng tín dụng tiêu dùng?
Theo báo cáo về “Triển vọng tín dụng tiêu dùng tại Việt Nam” của CTCK Rồng Việt (VDSC), tín dụng tiêu dùng sẽ có cơ hội phát triển hơn nữa nhờ sự thay đổi trong xu hướng của người dân Việt Nam, song vẫn sẽ còn nhiều khó khăn cho hình thức tín dụng này.
Xu hướng tiêu dùng tạo nền tảng tăng trưởng cho tín dụng tiêu dùng
Theo VDSC, thị trường tiêu dùng Việt Nam được đánh giá là khá hấp dẫn với tốc độ tăng trưởng cao và ổn định trong những năm gần đây. Có nhiều yếu tố đóng góp vào sự phát triển của thị trường này, như tốc độ tăng trưởng kinh tế và thu nhập khả dụng khả quan cũng như sự lớn mạnh của tầng lớp trung lưu trong xã hội.
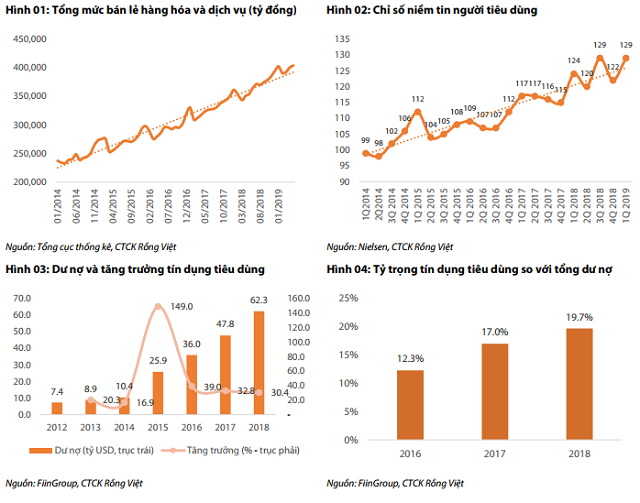
Ngoài ra, nhờ các tín hiệu tích cực của nền kinh tế, kể từ năm 2014, chỉ số niềm tin người tiêu dùng Việt ngày càng gia tăng, chạm đỉnh 129 vào quý 3/2018 và quý 1/2019.
Cụ thể hơn về xu hướng chi tiêu, những năm gần đây người tiêu dùng Việt Nam đã sẵn sàng hơn trong việc mua sắm các mặt hàng có giá trị lớn sau khi trang trải các chi phí sinh hoạt thiết yếu, như sản phẩm công nghệ mới hoặc các kỳ nghỉ/du lịch, nhằm nâng cao chất lượng cuộc sống.
Đồng thời, xu hướng tiêu dùng của người Việt dần thay đổi theo hướng người dân chuyển từ thanh toán bằng tiền mặt sang thanh toán qua ngân hàng, và có xu hướng sẵn sàng vay nợ cho các nhu cầu của đời sống thay vì tích lũy, tiết kiệm đến khi đủ số tiền để mua sản phẩm mình mong muốn.
Nhờ việc dịch chuyển trong xu hướng tiêu dùng, tín dụng tiêu dùng đã tăng trưởng mạnh mẽ kể từ năm 2015. Theo thống kê của FiinGroup, tín dụng tiêu dùng tăng trung bình tới 66.3%/năm trong giai đoạn 2015-2017, cao hơn nhiều so với mức 20% của 2013-2014. Tăng trưởng của năm 2018 đạt 30.4%, thấp hơn với mức 59% trung bình 5 năm trước.
Dù vậy, tín dụng tiêu dùng ngày càng có vai trò quan trọng khi tỷ trọng tín dụng tiêu dùng trong tổng tín dụng cho nền kinh tế đã tăng từ mức 12.3% (năm 2016) lên 17% (năm 2017) và 19.7% (năm 2018). Tuy nhiên, đây vẫn là mức thấp hơn so với các nước phát triển trên thế giới (40-50%).
Còn nhiều dư địa để đẩy mạnh tín dụng tiêu dùng
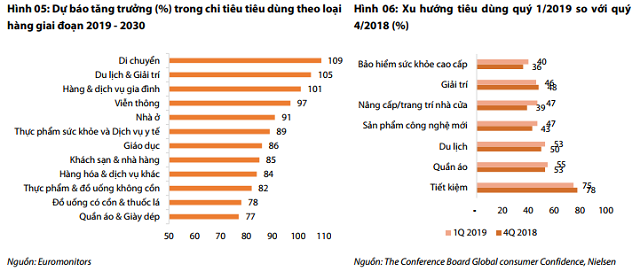
Cho các năm tới, thị trường tiêu dùng của Việt Nam được dự báo sẽ tiếp tục duy trì tăng trưởng cao và ổn định, đưa Việt Nam trở thành điểm đến hấp dẫn về bán lẻ. GPD thực của Việt Nam được dự báo sẽ tăng 91.4% trong giai đoạn 2019 – 2030.
Theo Euromonitors, thu nhập khả dụng bình quân đầu người ước đạt trên 40 triệu đồng (1,773 đô la Mỹ) cho năm 2018 và kỳ vọng tăng trưởng trung bình 5.9% mỗi năm từ 2019-2030, kéo theo tăng trưởng tương ứng của chi tiêu tiêu dùng.
Tầng lớp thu nhập trung bình, vốn là nền tảng của tiêu dùng, cũng đang tăng nhanh khi dự báo năm 2030 sẽ có 49% hộ gia đình có thu nhập khả dụng hàng năm từ 5,000 đến 15,000 USD, tăng từ 33.8% vào năm 2018. Nhu cầu chi tiêu cũng sẽ trở nên đa dạng.
Quý 1/2019 có sự tăng tỷ lệ người khảo sát chi tiêu vào các khoản như mua sắm, du lịch, sản phẩm công nghệ mới, bảo hiểm chăm sóc sức khỏe, và nhất là sửa chữa nâng cấp nhà cửa.
Chỉ số niềm tin người tiêu dùng cũng quay lại mức đỉnh 129 của quý 3/2018, đứng thứ ba trên thế giới sau Phillipines (133) và Ấn Độ (132).
Theo Nielsen, sự tăng trưởng mạnh mẽ này là nhờ thái độ lạc quan đối với cơ hội việc làm, an tâm về tài chính cá nhân và tâm lý chi tiêu cởi mở của người Việt Nam. Có khoảng 80% số người được khảo sát tin rằng họ sẽ có cơ hội việc làm tốt hoặc xuất sắc (tăng 5% so với quý trước) hoặc sẽ có tình hình tài chính tốt hoặc xuất sắc trong 12 tháng tới (tăng 6% so với quý trước). Trong khi đó, 67% số người tham gia khảo sát đã sẵn sàng chi tiêu, tăng 4% so với quý trước.
Theo đó, trong bối cảnh tiêu dùng tăng trưởng tốt, sự dịch chuyển của hành vi người tiêu dùng, mức độ thâm nhập thấp của tín dụng tiêu dùng so với tổng dư nợ, cũng như một tỷ lệ lớn khách hàng có thu nhập thấp và xa cách về địa lý còn chưa được tiếp cận, các ngân hàng và công ty tài chính tiêu dùng vẫn có nhiều dư địa để đẩy mạnh tín dụng tiêu dùng.
Các thách thức trong mở rộng tín dụng tiêu dùng
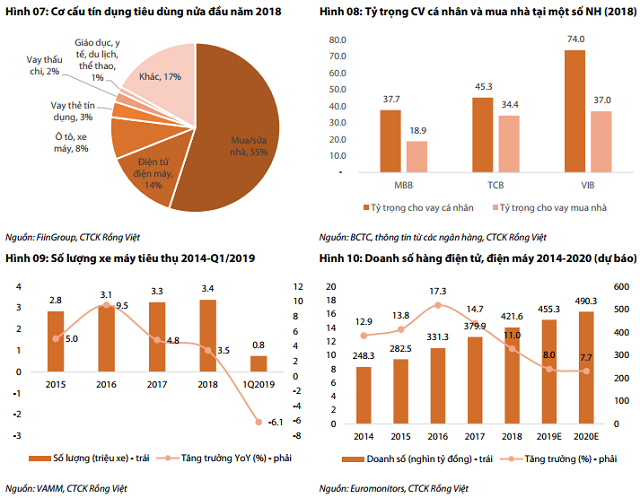
Hiện nay, cho vay mua/sửa nhà, điện tử điện máy và phương tiện đi lại là các loại hình có tỷ trọng lớn nhất trong tín dụng tiêu dùng.
Tuy nhiên, việc mở rộng dư nợ tại các khoản vay này đang có một số khó khăn. NHNN đã có động thái siết chặt hơn đối với cho vay mua nhà. Trước đây hệ số rủi ro với các khoản vay cá nhân bảo đảm bằng bất động sản cố định ở mức 50%, tuy nhiên theo quy định tại Thông tư 41, hệ số rủi ro sẽ thay đổi trong khoảng 25-200% tùy thuộc tỷ lệ bảo đảm (số dư khoản phải đòi/giá trị tài sản bảo đảm) và tỷ lệ thu nhập (số dư phải hoàn trả trong năm/tổng thu nhập trong năm của khách hàng).
Đối với các tổ chức chưa đáp ứng được Thông tư 41, NHNN dự định ban hành Thông tư 36 sửa đổi, trong đó nâng hệ số rủi ro đối với các khoản vay đảm bảo bằng bất động sản có dư nợ gốc trên 1.5 tỷ lên 100-150%. Đồng thời, NHNN cũng đang lấy ý kiến dự thảo quy định giảm tỷ lệ vốn ngắn hạn cho vay trung dài hạn tối đa cho phép xuống 30% trong vòng 3 năm tới. Các động thái này về cơ bản dự kiến sẽ khiến vay mua nhà bị ảnh hưởng từ đó ảnh hưởng đến tín dụng tiêu dùng nói chung.
Các khoản vay khác như phương tiện đi lại và điện tử, điện máy cũng chiếm tỷ trọng cao do các ngân hàng và công ty tài chính tieu dùng đang tiếp cận khách hàng chủ yếu thông qua các kênh bán lẻ hiện đại theo chuỗi hoặc thương mại điện tử, vốn đem lại hiệu quả cao và giúp tiết kiệm được chi phí quản lý. Tuy nhiên, sự có mặt của họ tại các kênh chuỗi đang trở nên dày đặc, trong khi nhu cầu tiêu thụ xe máy, điện thoại, điện máy đang dần bão hòa.
Theo dữ liệu của Euromonitor, doanh số hàng điện tử, điện máy năm 2018 giảm còn 11.0% so với mức bình quân 13.9% trong 5 năm trước. Ngoài ra, VAMM (Hiệp hội các nhà sản xuất xe máy Việt Nam) cũng ghi nhận mức tăng trưởng số lượng xe máy tiêu thụ chậm lại trong hai năm qua và thậm chí trong quý 1 vừa rồi còn có tăng trưởng âm so với cùng kỳ.
Ngoài các khoản vay trên, các khoản vay có mục đích khác hiện vẫn chiếm tỷ trọng khá khiêm tốn, một phần do yêu cầu nhiều nguồn lực hơn trong phát triển quan hệ với các nhà cung cấp, tiếp cận với khách hàng và xử lý thủ tục vay. Trong khi đó, cho vay bằng tiền mặt dự kiến cũng sẽ bị hạn chế khi các cơ quan quản lý đang có ý định siết chặt hơn giải ngân trực tiếp cho khách hàng. Do vậy, việc mở rộng dư nợ tín dụng tiêu dùng nói chung sẽ trở nên khó khăn hơn so với giai đoạn trước.
FILI




 Thêm mới watchlist




